
48 · 金融场景
市场到底在争什么:从多空分歧到研报事实审计
同一家公司,多头能讲出一套完整逻辑,空头也能讲出另一套。两边都引用数据,真正的分歧往往藏在假设里。
同一家公司,多头能讲出一套完整逻辑,空头也能讲出另一套。两边都引用数据,真正的分歧往往藏在假设里。
研报也是一样。事实、预测和目标价经常排在同一页,读者很容易把模型假设当成已经发生的事情。
这一章先用寒武纪寻找多空共同事实,再用工业富联拆一份研报。先确定双方都承认什么,再检查谁把什么假设放进了结论。
多空双方,先把共同事实摆出来
观点越激烈,越要先找共同事实。收入、客户、产品进度和资本开支能不能回源,决定后面的争论有没有地基。
先让工具只做一件事:找共同事实
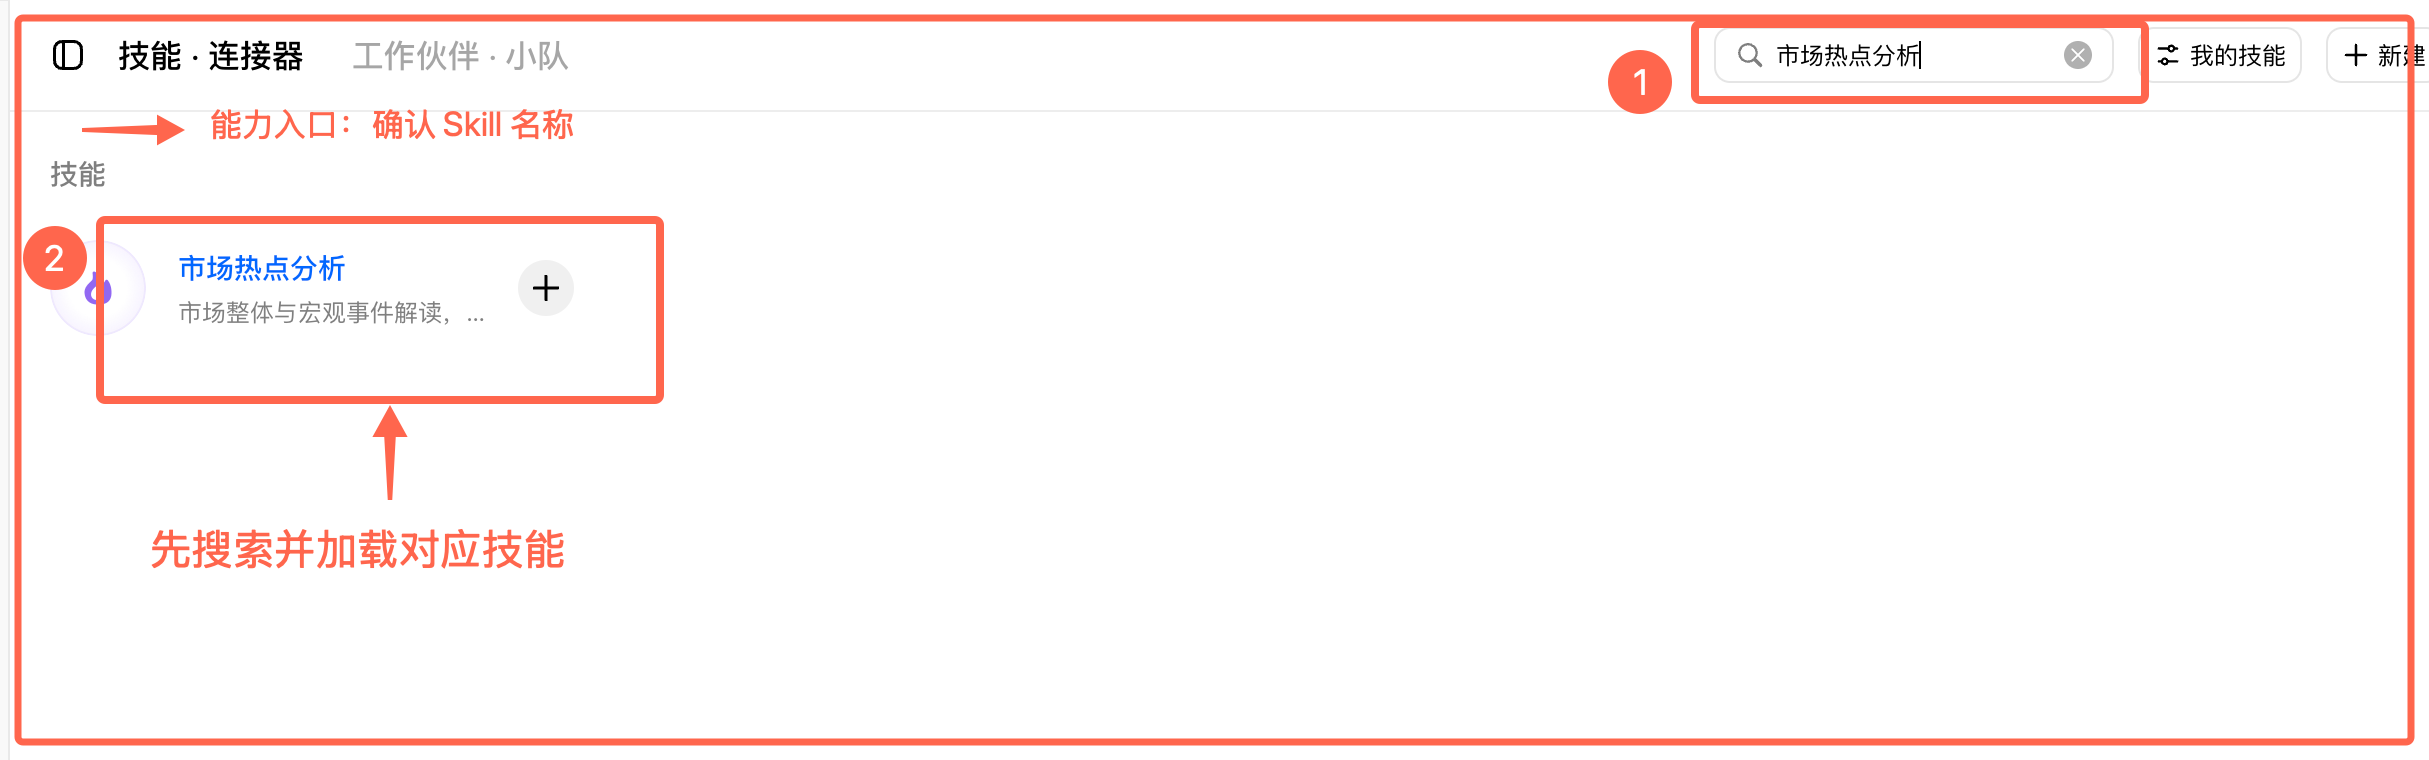
打开左侧的「技能 · 连接器 · 伙伴」,在搜索框输入“市场热点分析”。确认卡片名称和说明与任务匹配后加载能力,再回到新工作任务输入 Prompt。这里不要把能力名称当成结论来源;它负责组织工作流,最终数字仍要接受来源与口径审计。
多空双方都承认的事,放在最前面
我选择「市场热点分析」Skill,并把匿名消息、二手研报和官方披露分开处理。
请整理截至 2026 年 8 月 28 日市场围绕寒武纪 688256 的主要分歧。

先列出多方和空方都能核对的共同事实,包括收入、利润、现金流、研发投入、产品进展、客户和竞争格局。每条事实必须有日期、来源和资料级别。

再分别列出多方与空方对增长、国产替代、竞争、毛利率、研发投入和估值的核心假设。每个观点写明原始出处、最强反驳、可被证伪的条件和下一次验证节点。无法找到原始研报时,只能写成二手观点线索,不能保留机构目标价作为事实。

匿名传闻和媒体独家单独放在未确认信息中。最后输出共同事实表、分歧矩阵、决定性变量和后续验证清单,不替我选择立场。
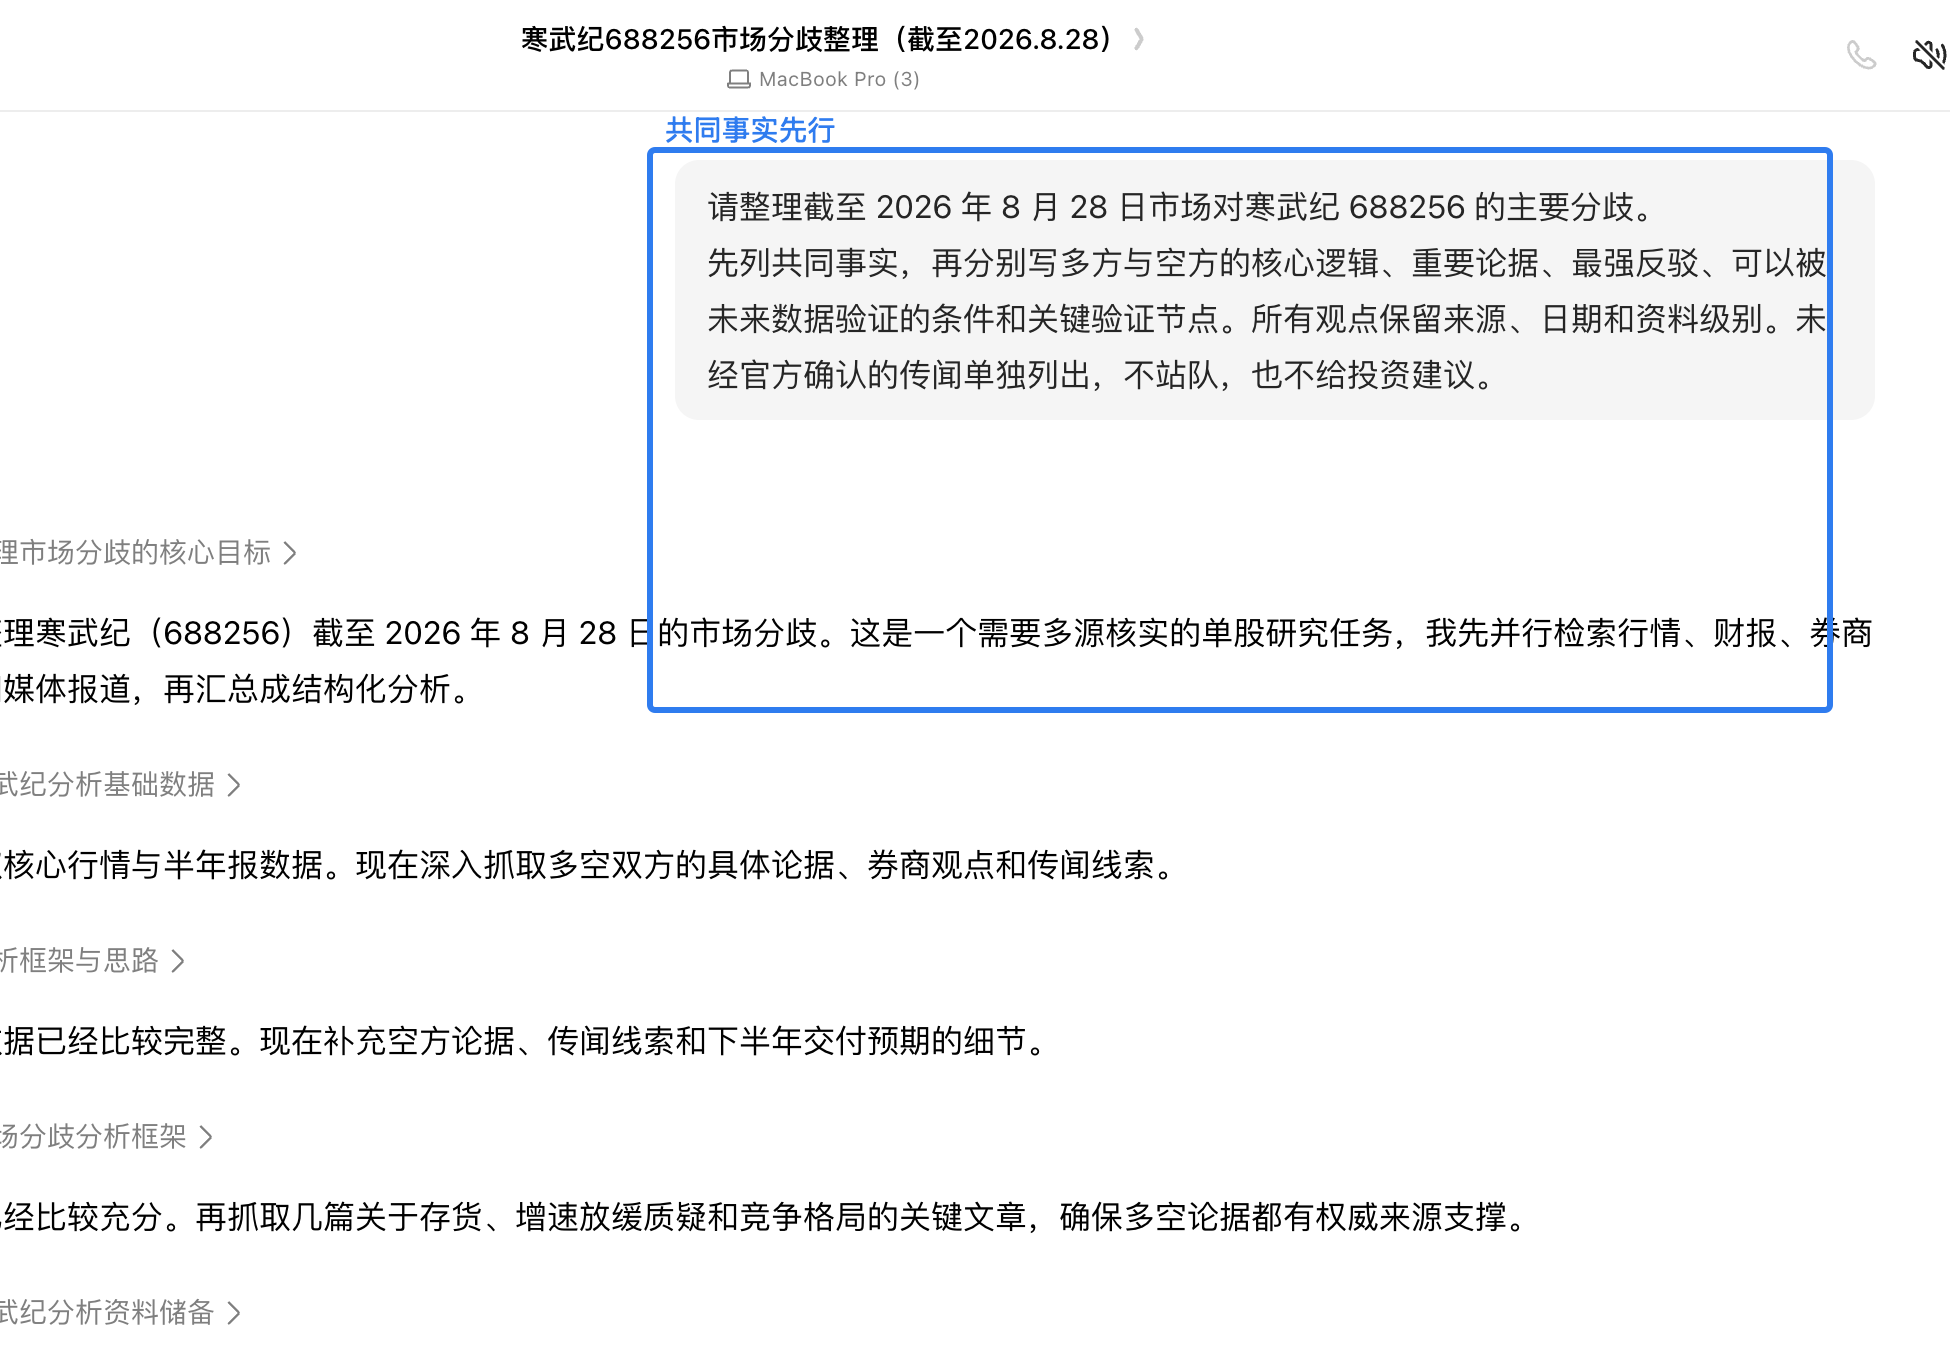
这个顺序会改变回答方式。收入、利润、现金流和研发投入先按日期与来源记录,随后才讨论它们是否支持增长逻辑。一个观点还必须写出最强反驳与证伪条件。
把口号改写成可以验证的假设
豆包工作按增长、国产替代、竞争、毛利率、研发和估值整理了多空假设。每个分歧后面都接着反方证据、证伪条件和验证节点。研究者可以据此建立后续清单,等财报、产品进展或行业数据出现后逐项更新。
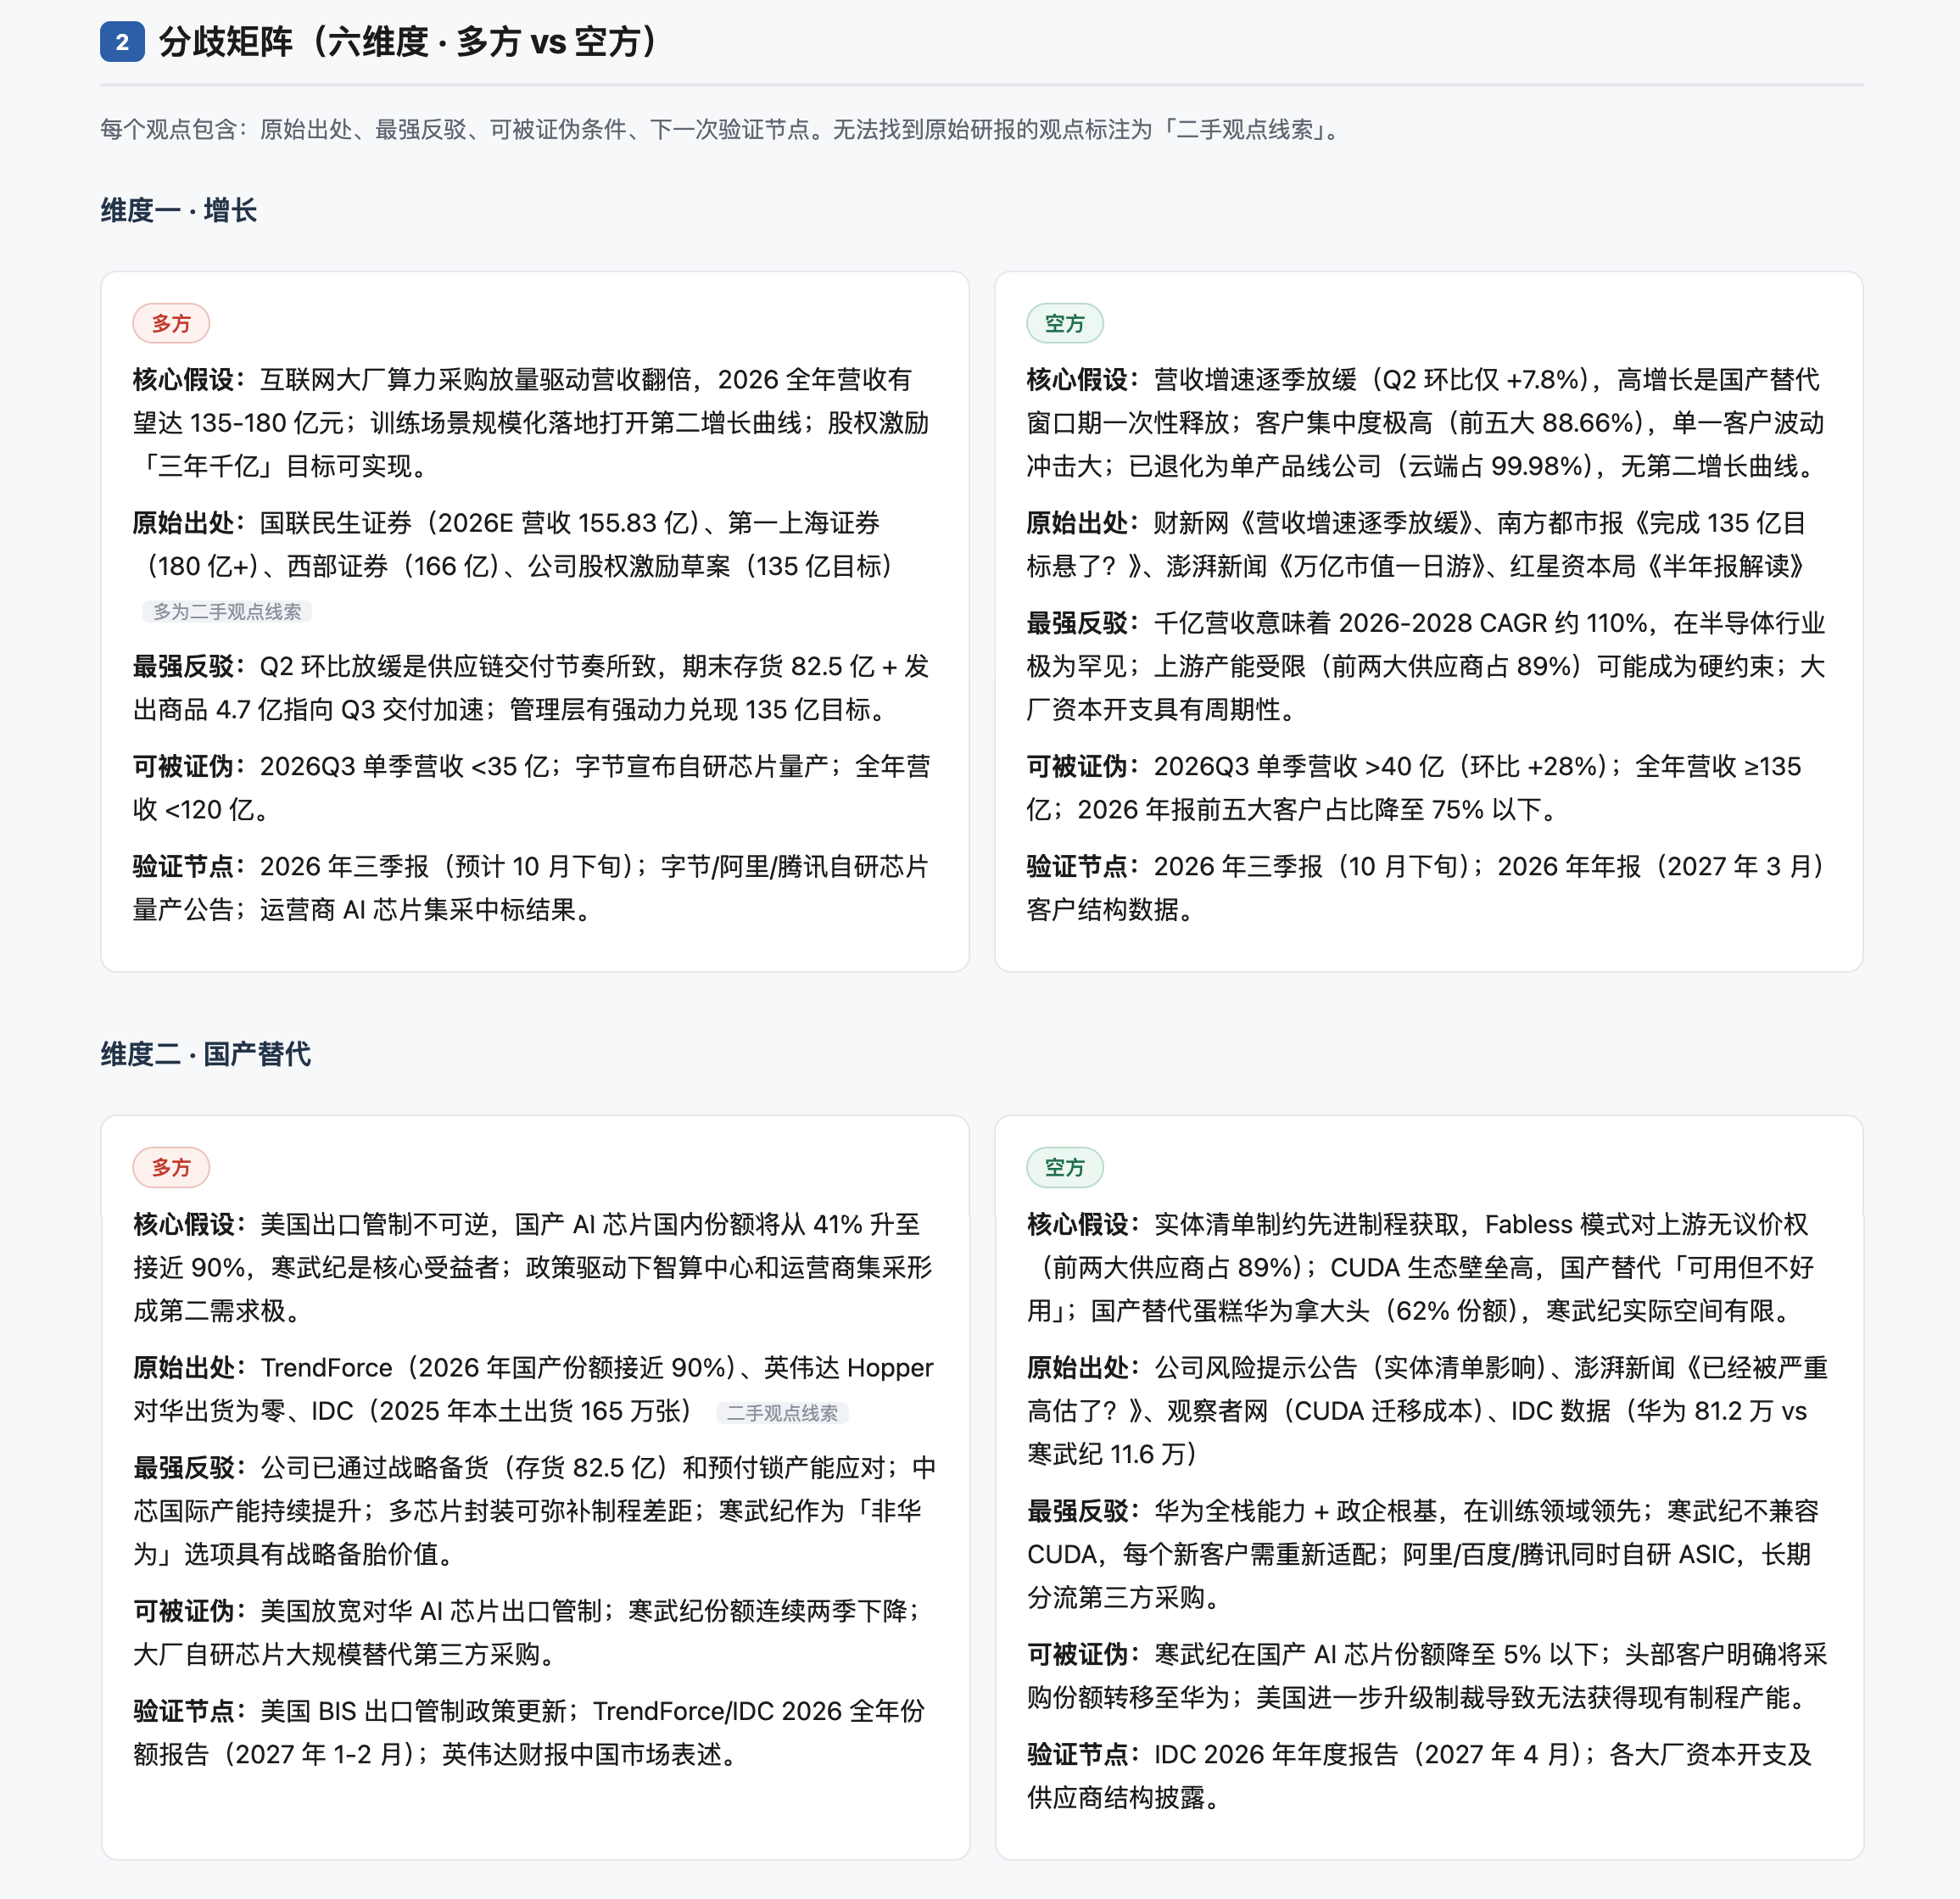
例如,“订单能否转成持续收入”比“国产替代空间很大”更容易验证。前者可以回到收入确认、合同、回款和毛利率,后者如果没有时间范围和可观察指标,很难判断是否兑现。分歧矩阵的作用,就是把宏大判断改写成下一次可以检查的变量。
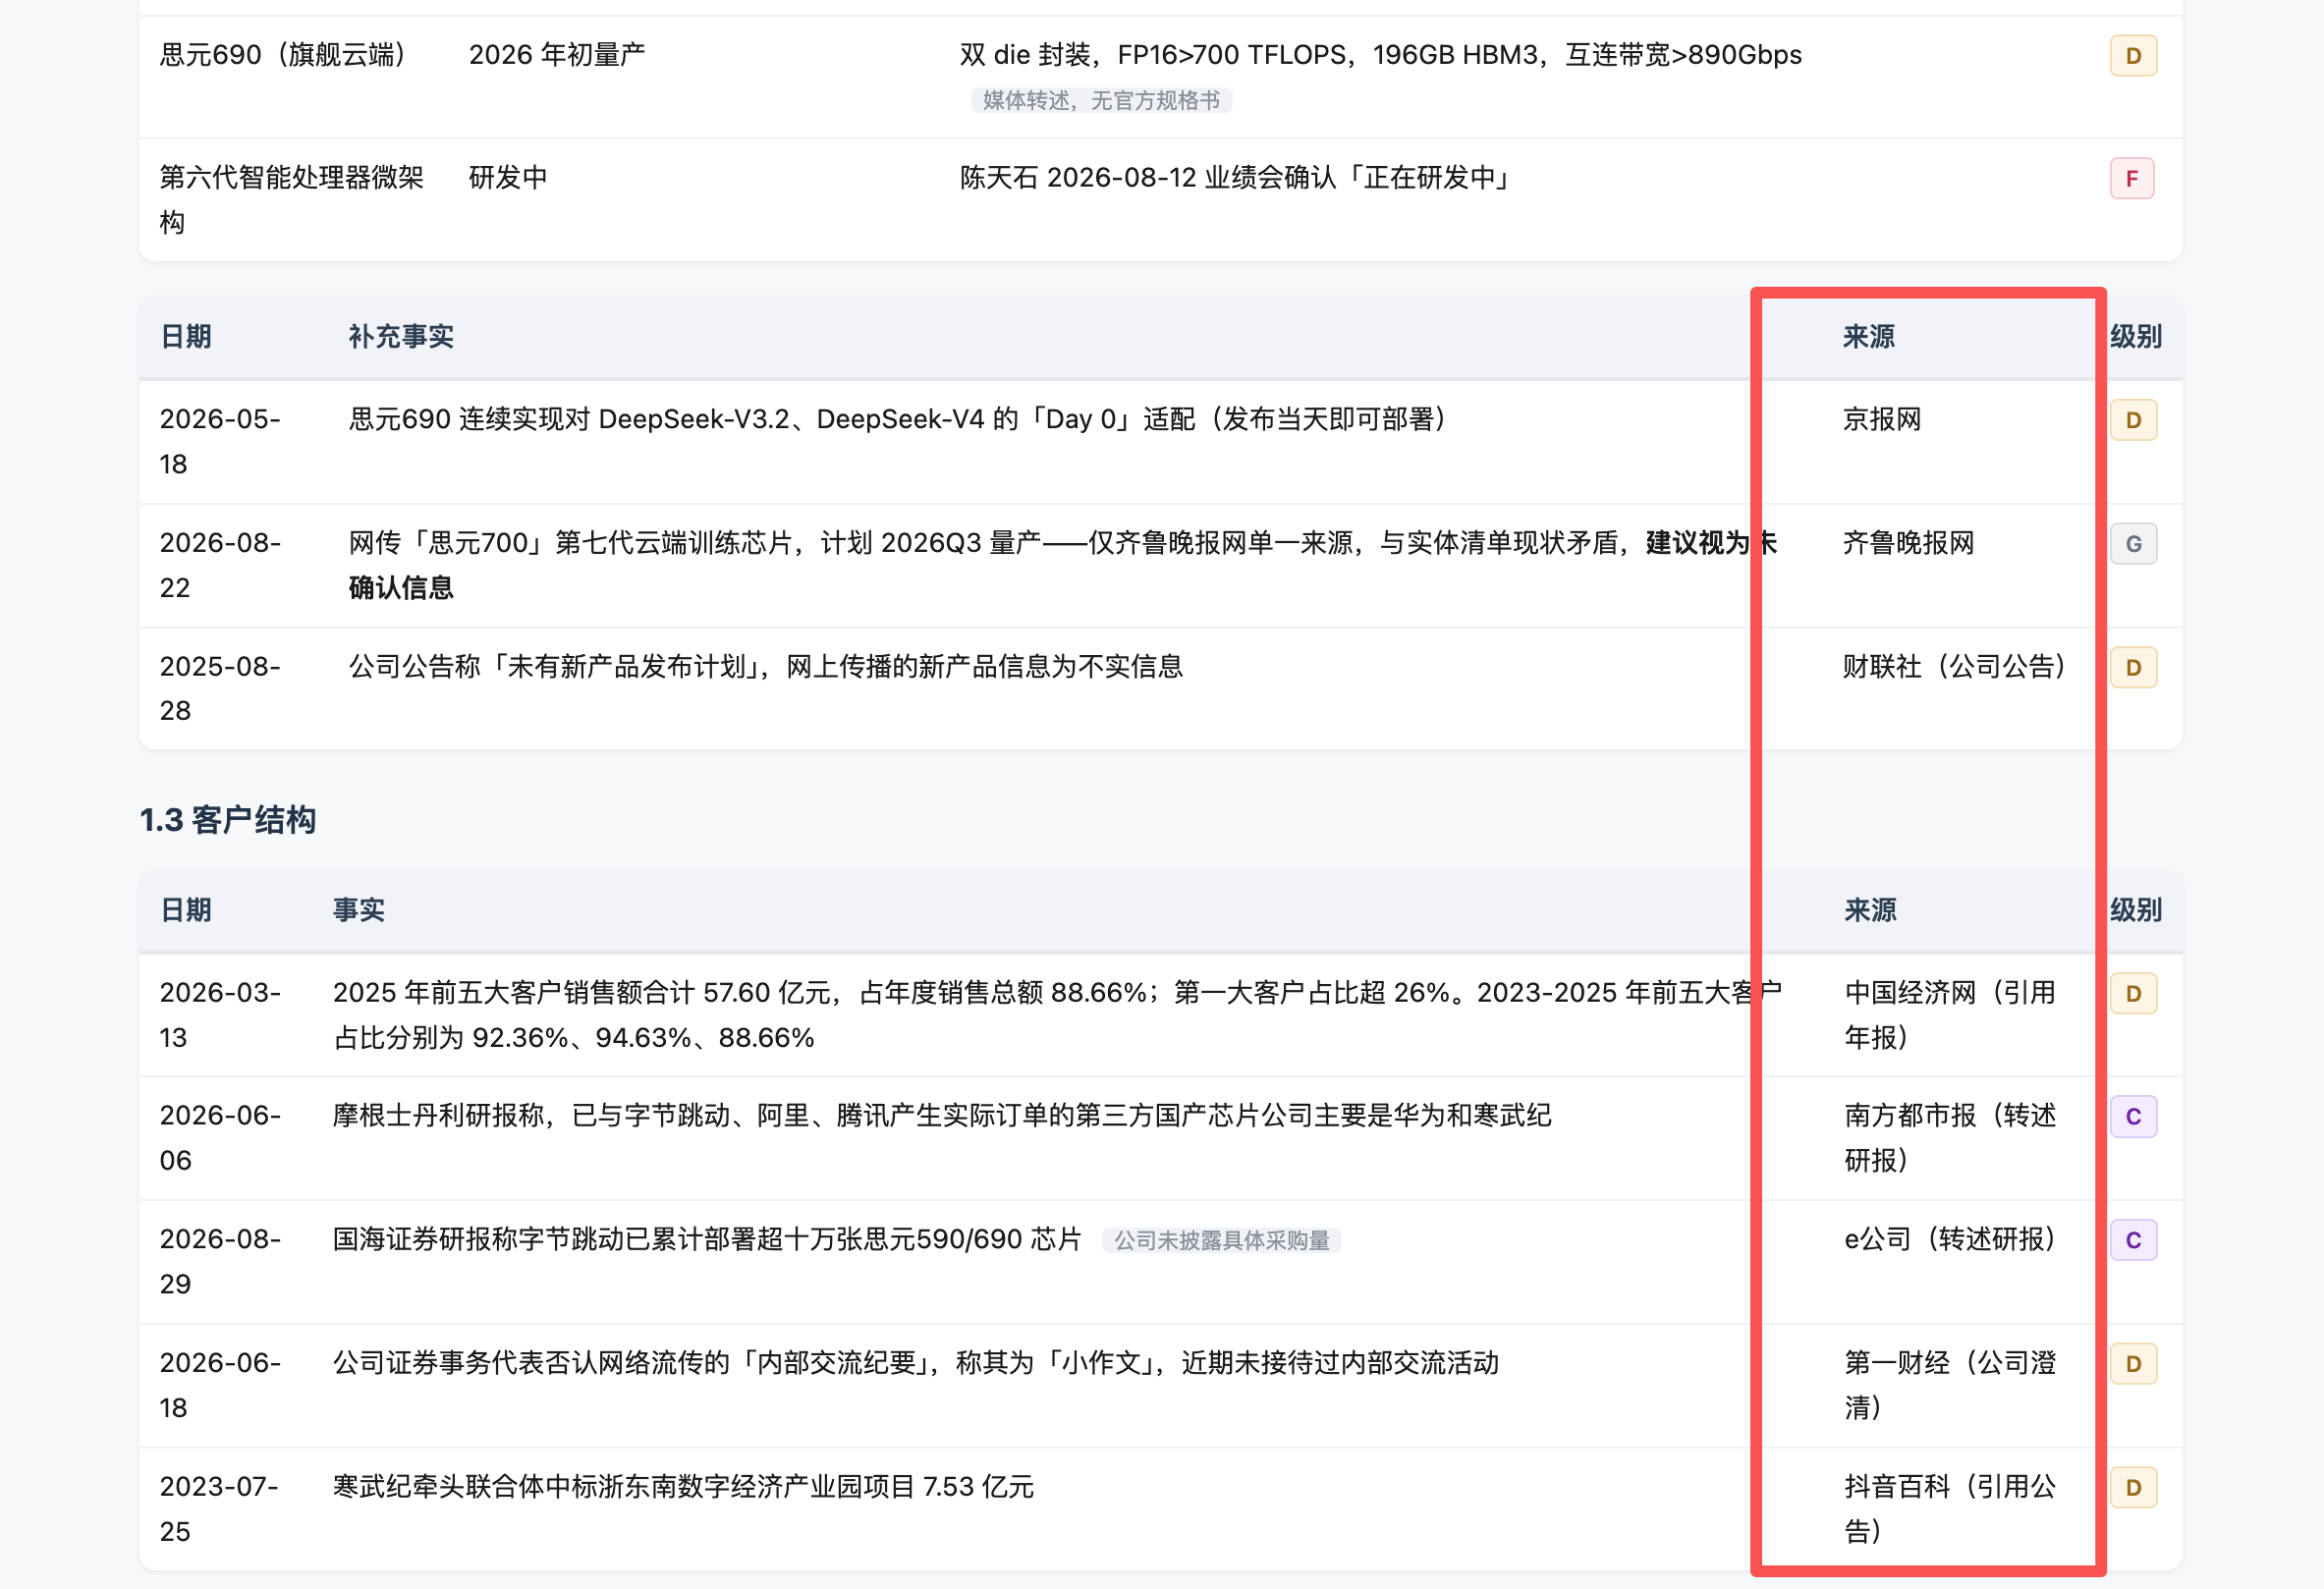
来源仍然是这一轮的主要问题。报告主动承认,12 条关键事实没有全部回到第一方材料。部分机构观点来自二手平台,目标价缺少稳定的原始研报。只有机构名称和一个数字,无法证明分析师使用了什么盈利预测、估值方法与时间基准。
“共同事实”并不代表双方会得出相同结论。同一笔高研发投入,多方可能理解为未来产品投入,空方可能担心商业化速度。事实表只负责确认金额、期间和来源,解释放在下一层。把两层混在一起,会让观点披上事实的外观。
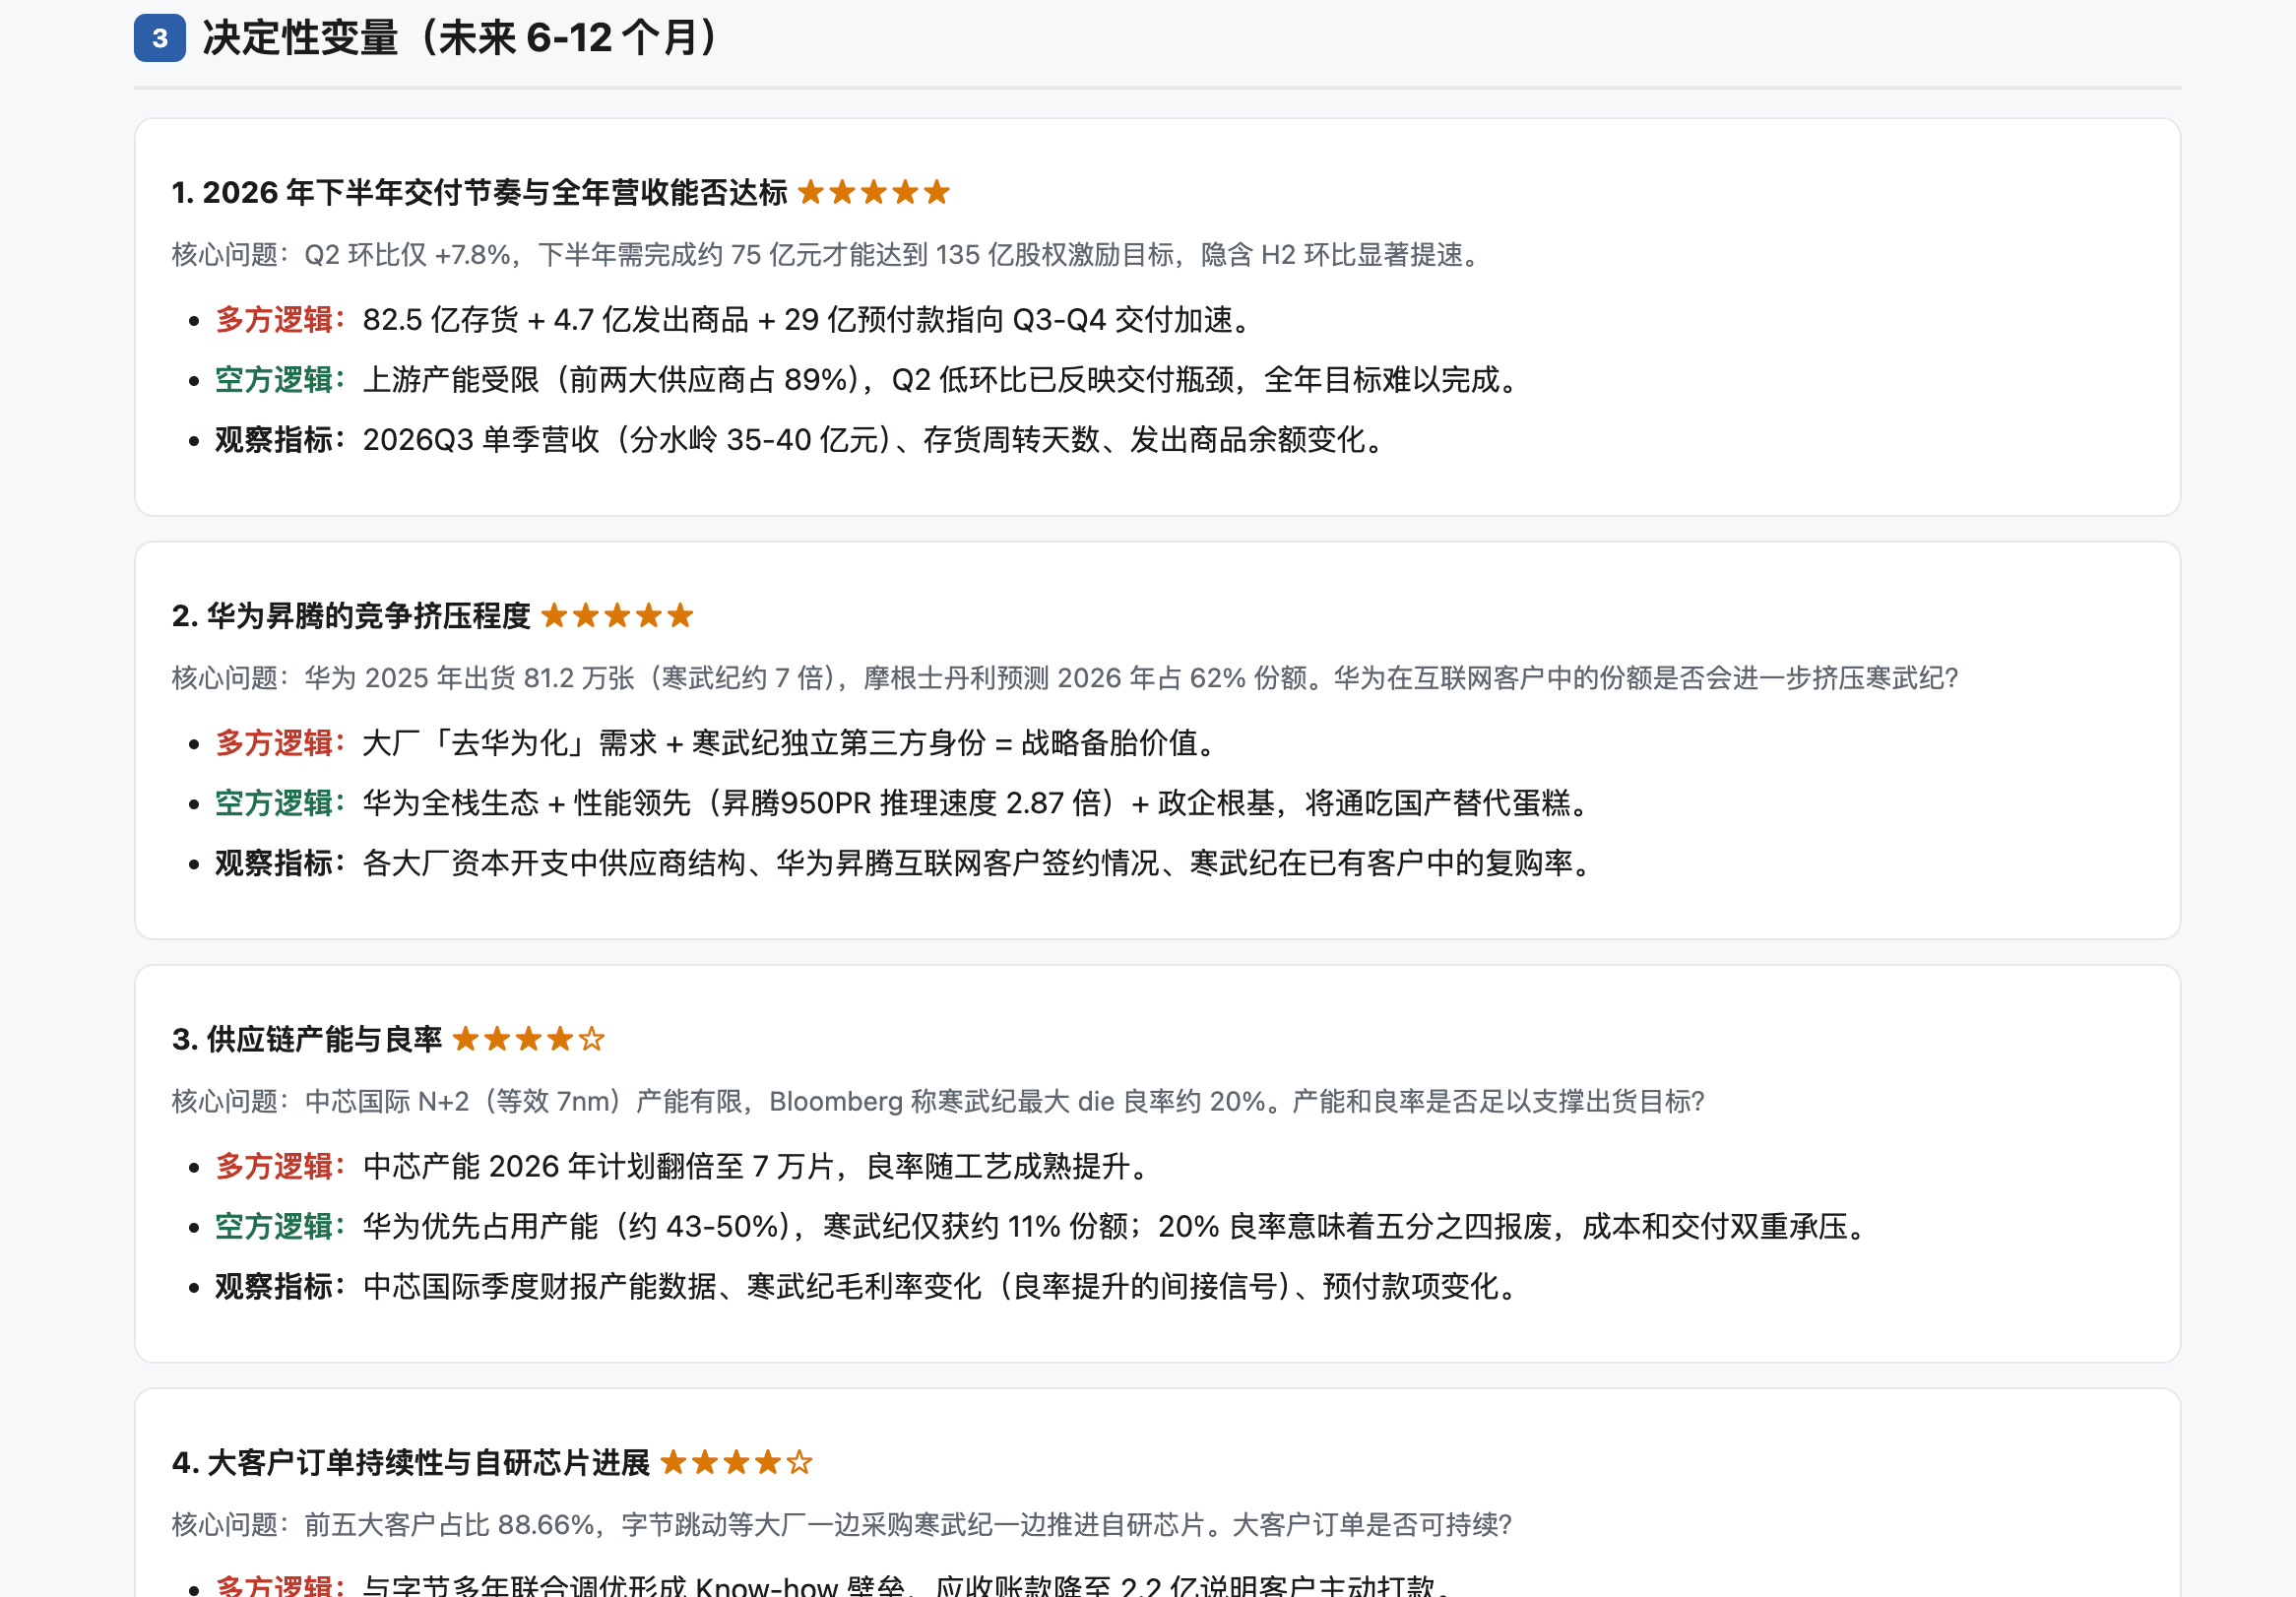
决定性变量也不宜太多。收入确认、毛利率、现金消耗、产品进展和客户集中度已经可以覆盖大部分争论。每个变量后面写一个可观察指标和一个时间点,下一轮更新时按原表核对。没有发生变化的观点不需要重新生成一遍。
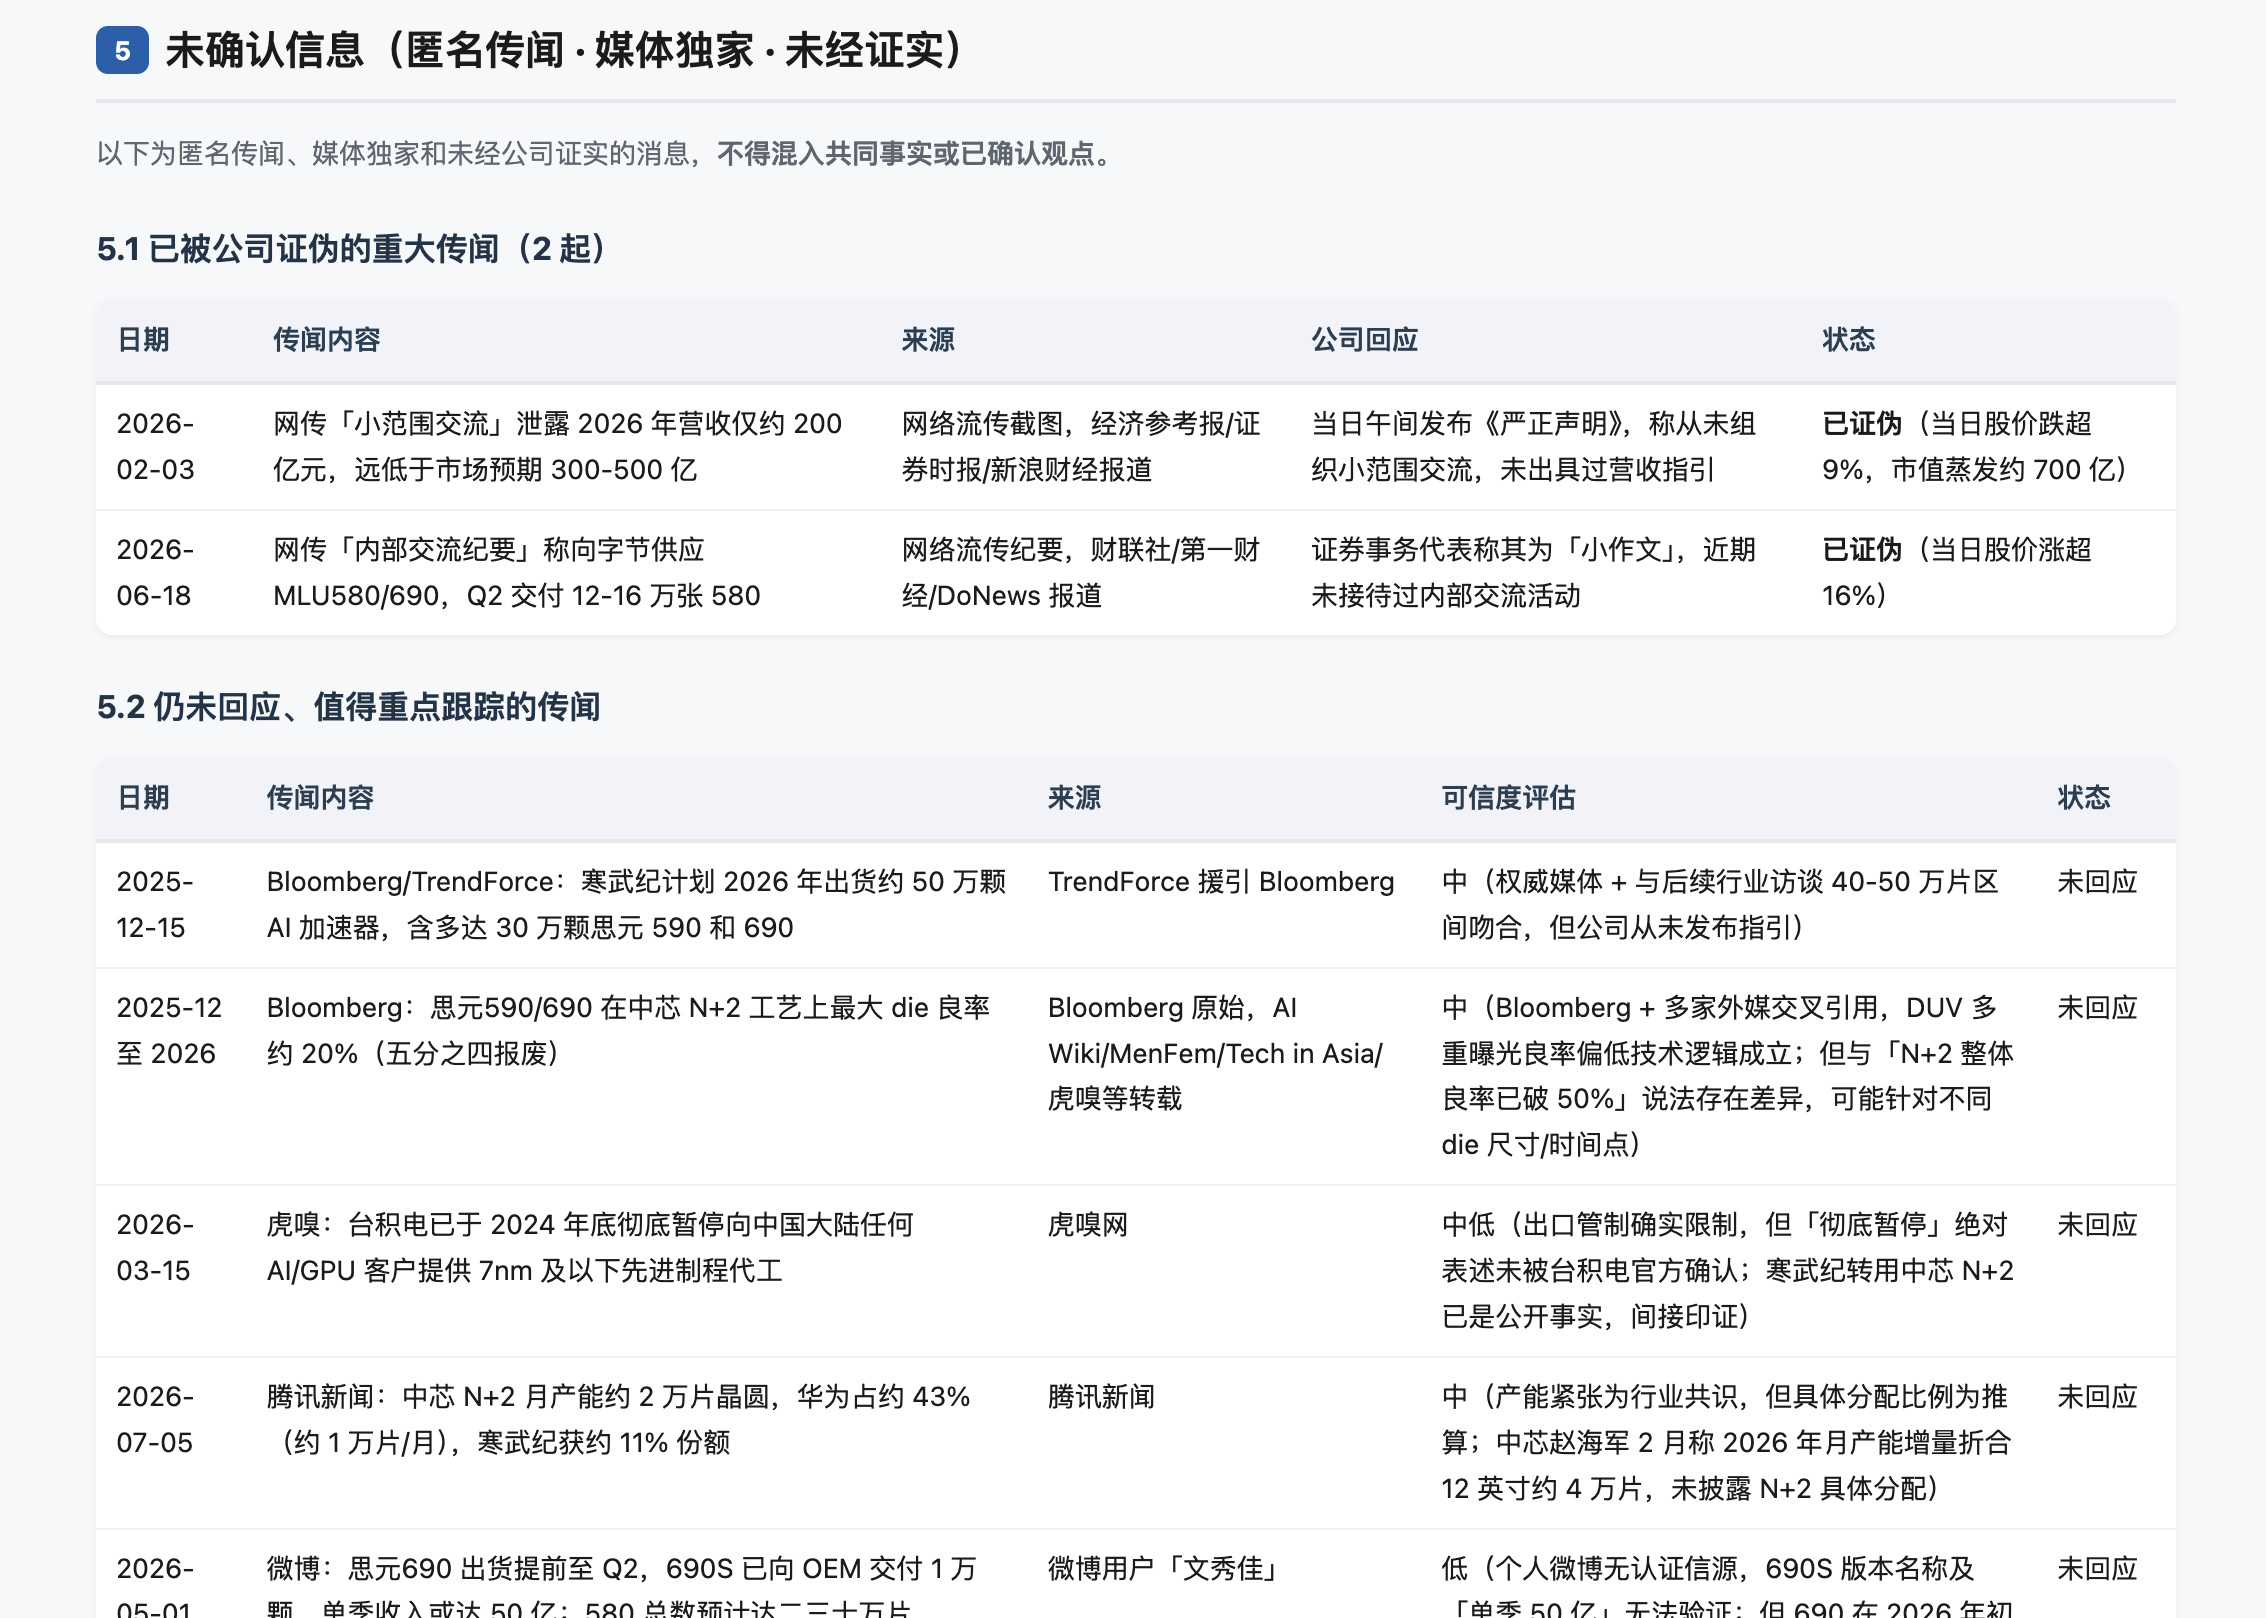
如果只有媒体转述和匿名消息,豆包工作仍可把它们收进“待核验线索”,但不得用于给某一方加分。研究者需要的是材料差异和验证任务,不是模型替市场投票。
每次更新都应留下旧版本。新财报支持某项假设时,记录新增证据;数据不及预期时,写清触发了哪条证伪条件。观点被撤回也要保留原因。经过几个季度,这张矩阵才能反映判断怎样随证据变化。
这份更新记录也方便后来者理解结论的来路,不必只看最后一次改写后的判断。
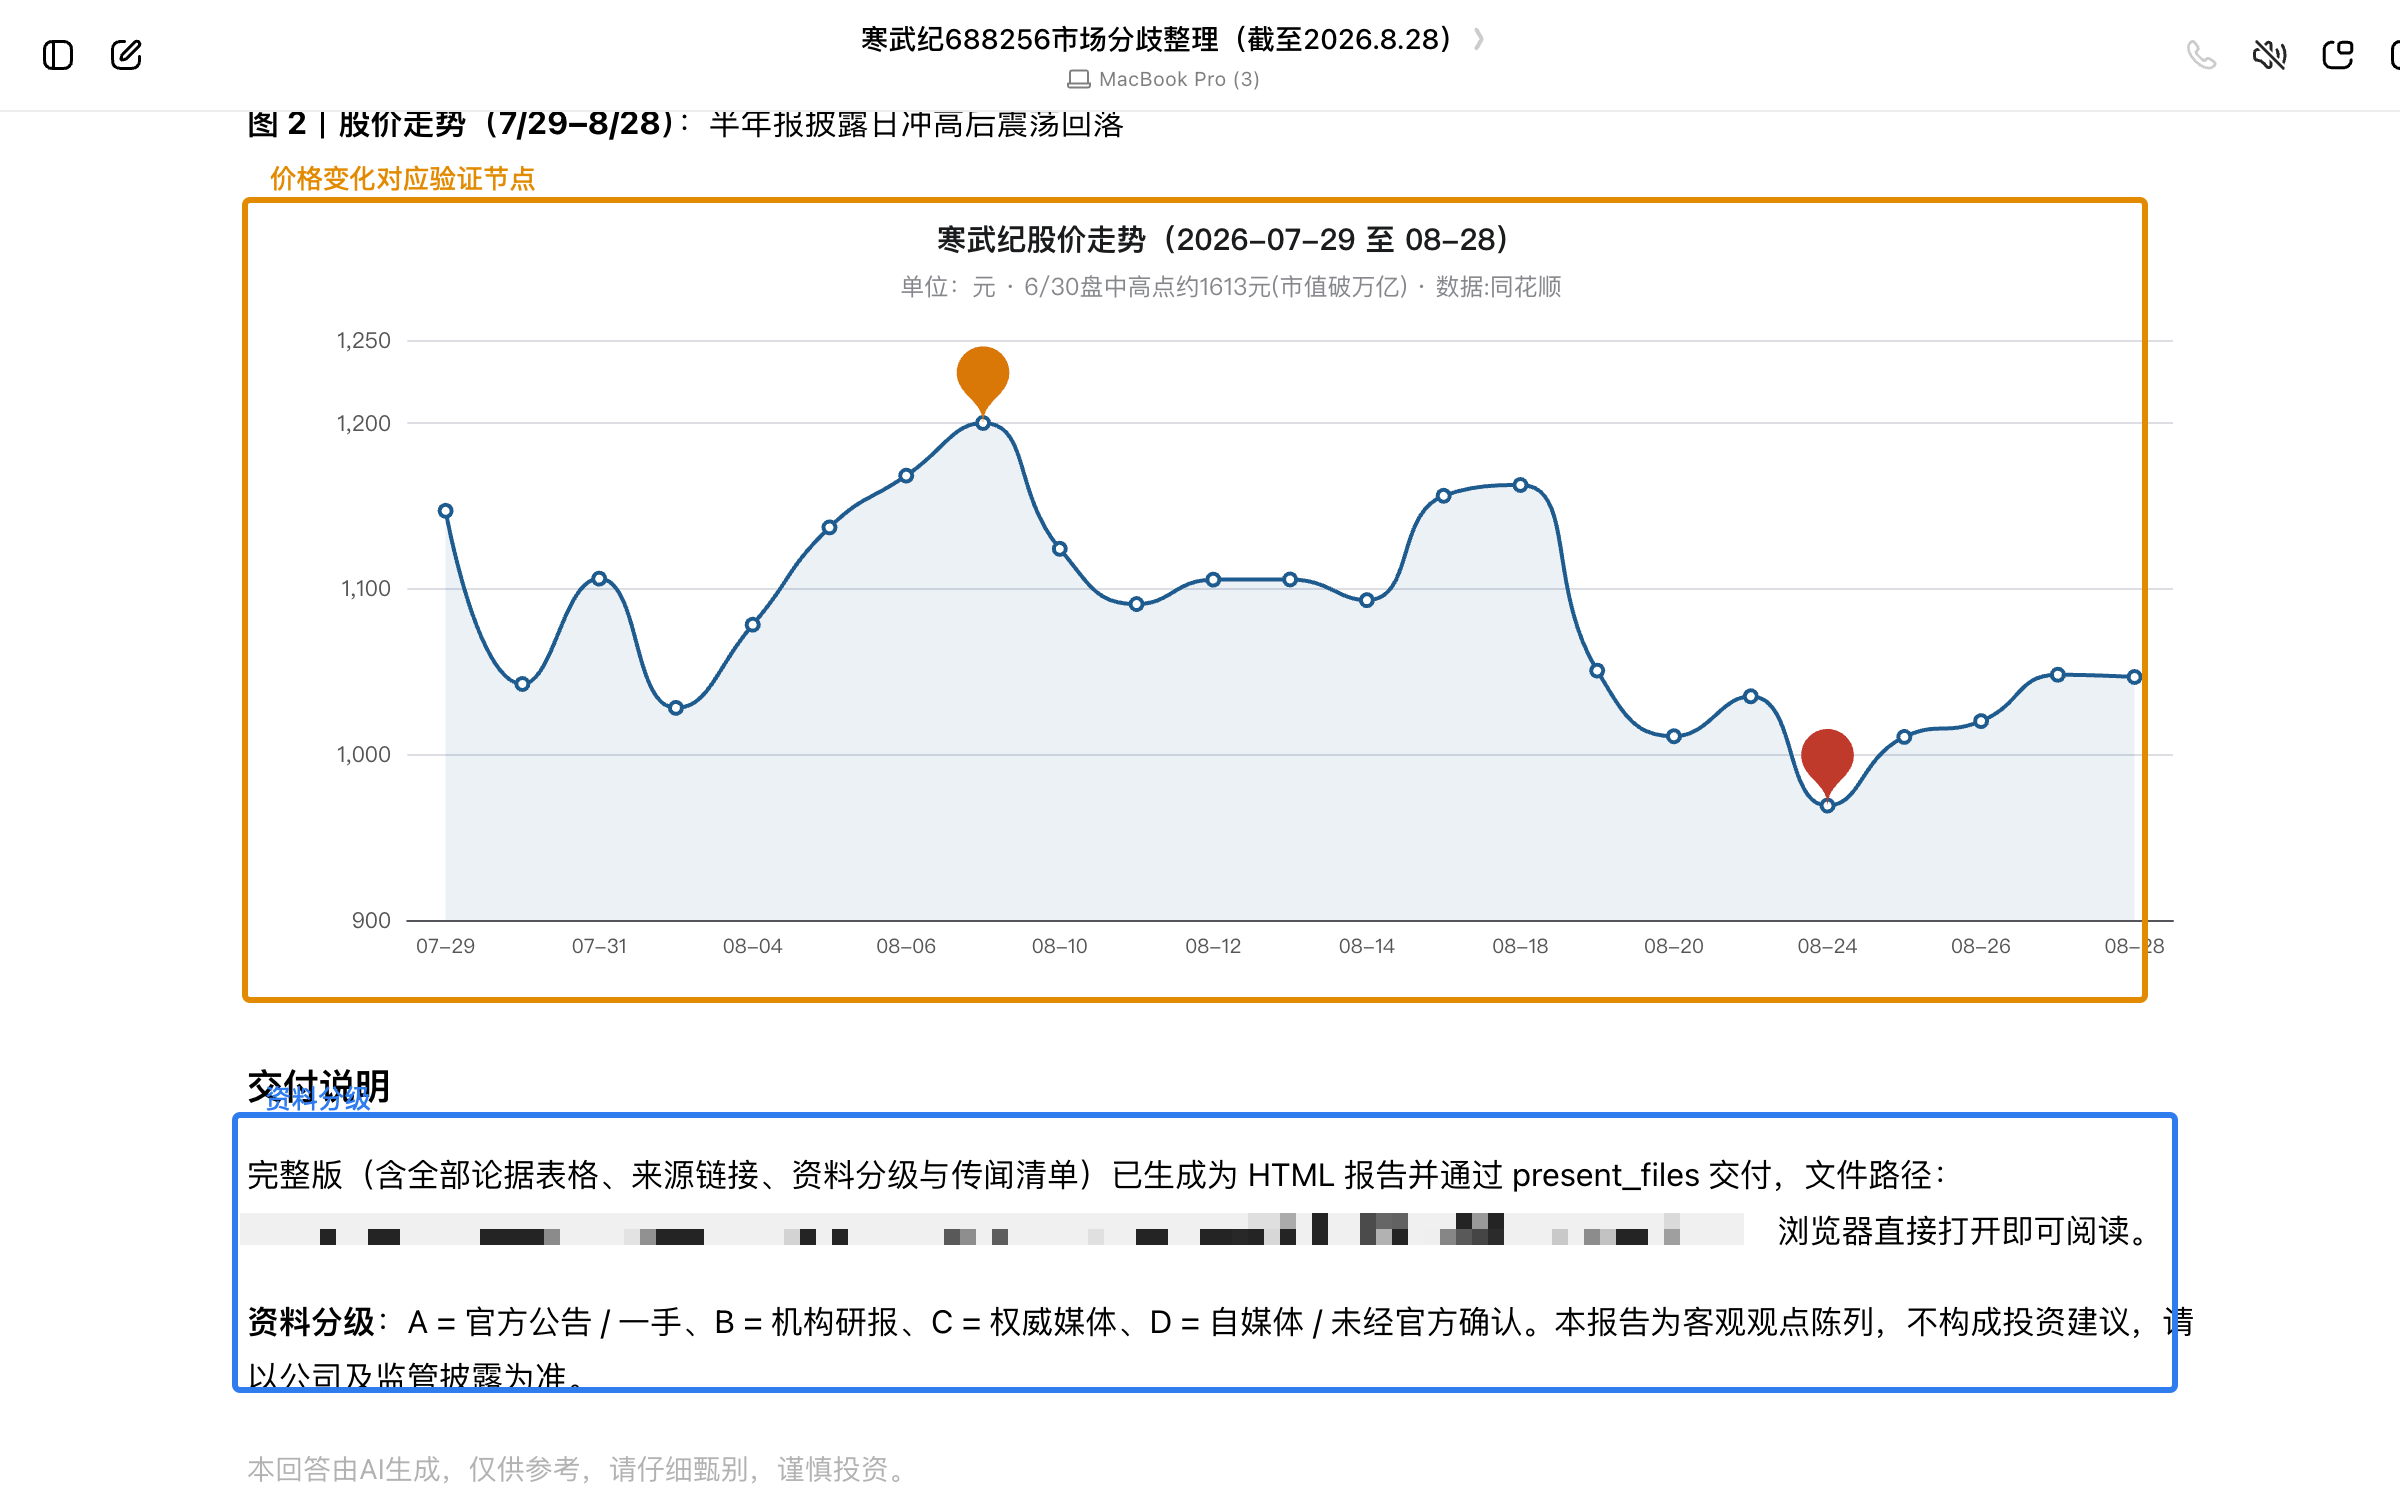
来源等级,决定一句话能写多重
多空观点整理完成后,再做一次来源分级。公司与交易所材料进入共同事实;有机构原文的内容进入观点层;只有摘要、转述或匿名消息的内容留在线索区。这样可以避免目标价和订单传闻混进事实表。
补齐来源等级终审
多空矩阵已经完成,这一轮只处理来源等级和无法回源的观点。
请继续完善寒武纪多空分歧报告,完成一次来源等级终审。

重新检查收入、利润、现金流、研发投入、产品进展、客户、竞争格局和估值相关材料。公司事实优先回到定期报告、公告和投资者关系原文;机构观点必须写明机构、作者、发布日期、原始可访问范围。找不到原始研报时,只保留为二手观点线索,删除目标价和具体盈利预测。匿名传闻继续留在未确认区,不得因为后续股价变化而补证。

请输出新的《寒武纪多空分歧矩阵.md》,包含共同事实表、多空核心假设、最强反驳、证伪条件、验证节点、来源等级表、未确认信息和逐项核对清单。请另存为新文件,保留前一版本便于对照。最后说明哪些观点因来源不足被降级或删除,并给出新文件入口。不替我选择立场。
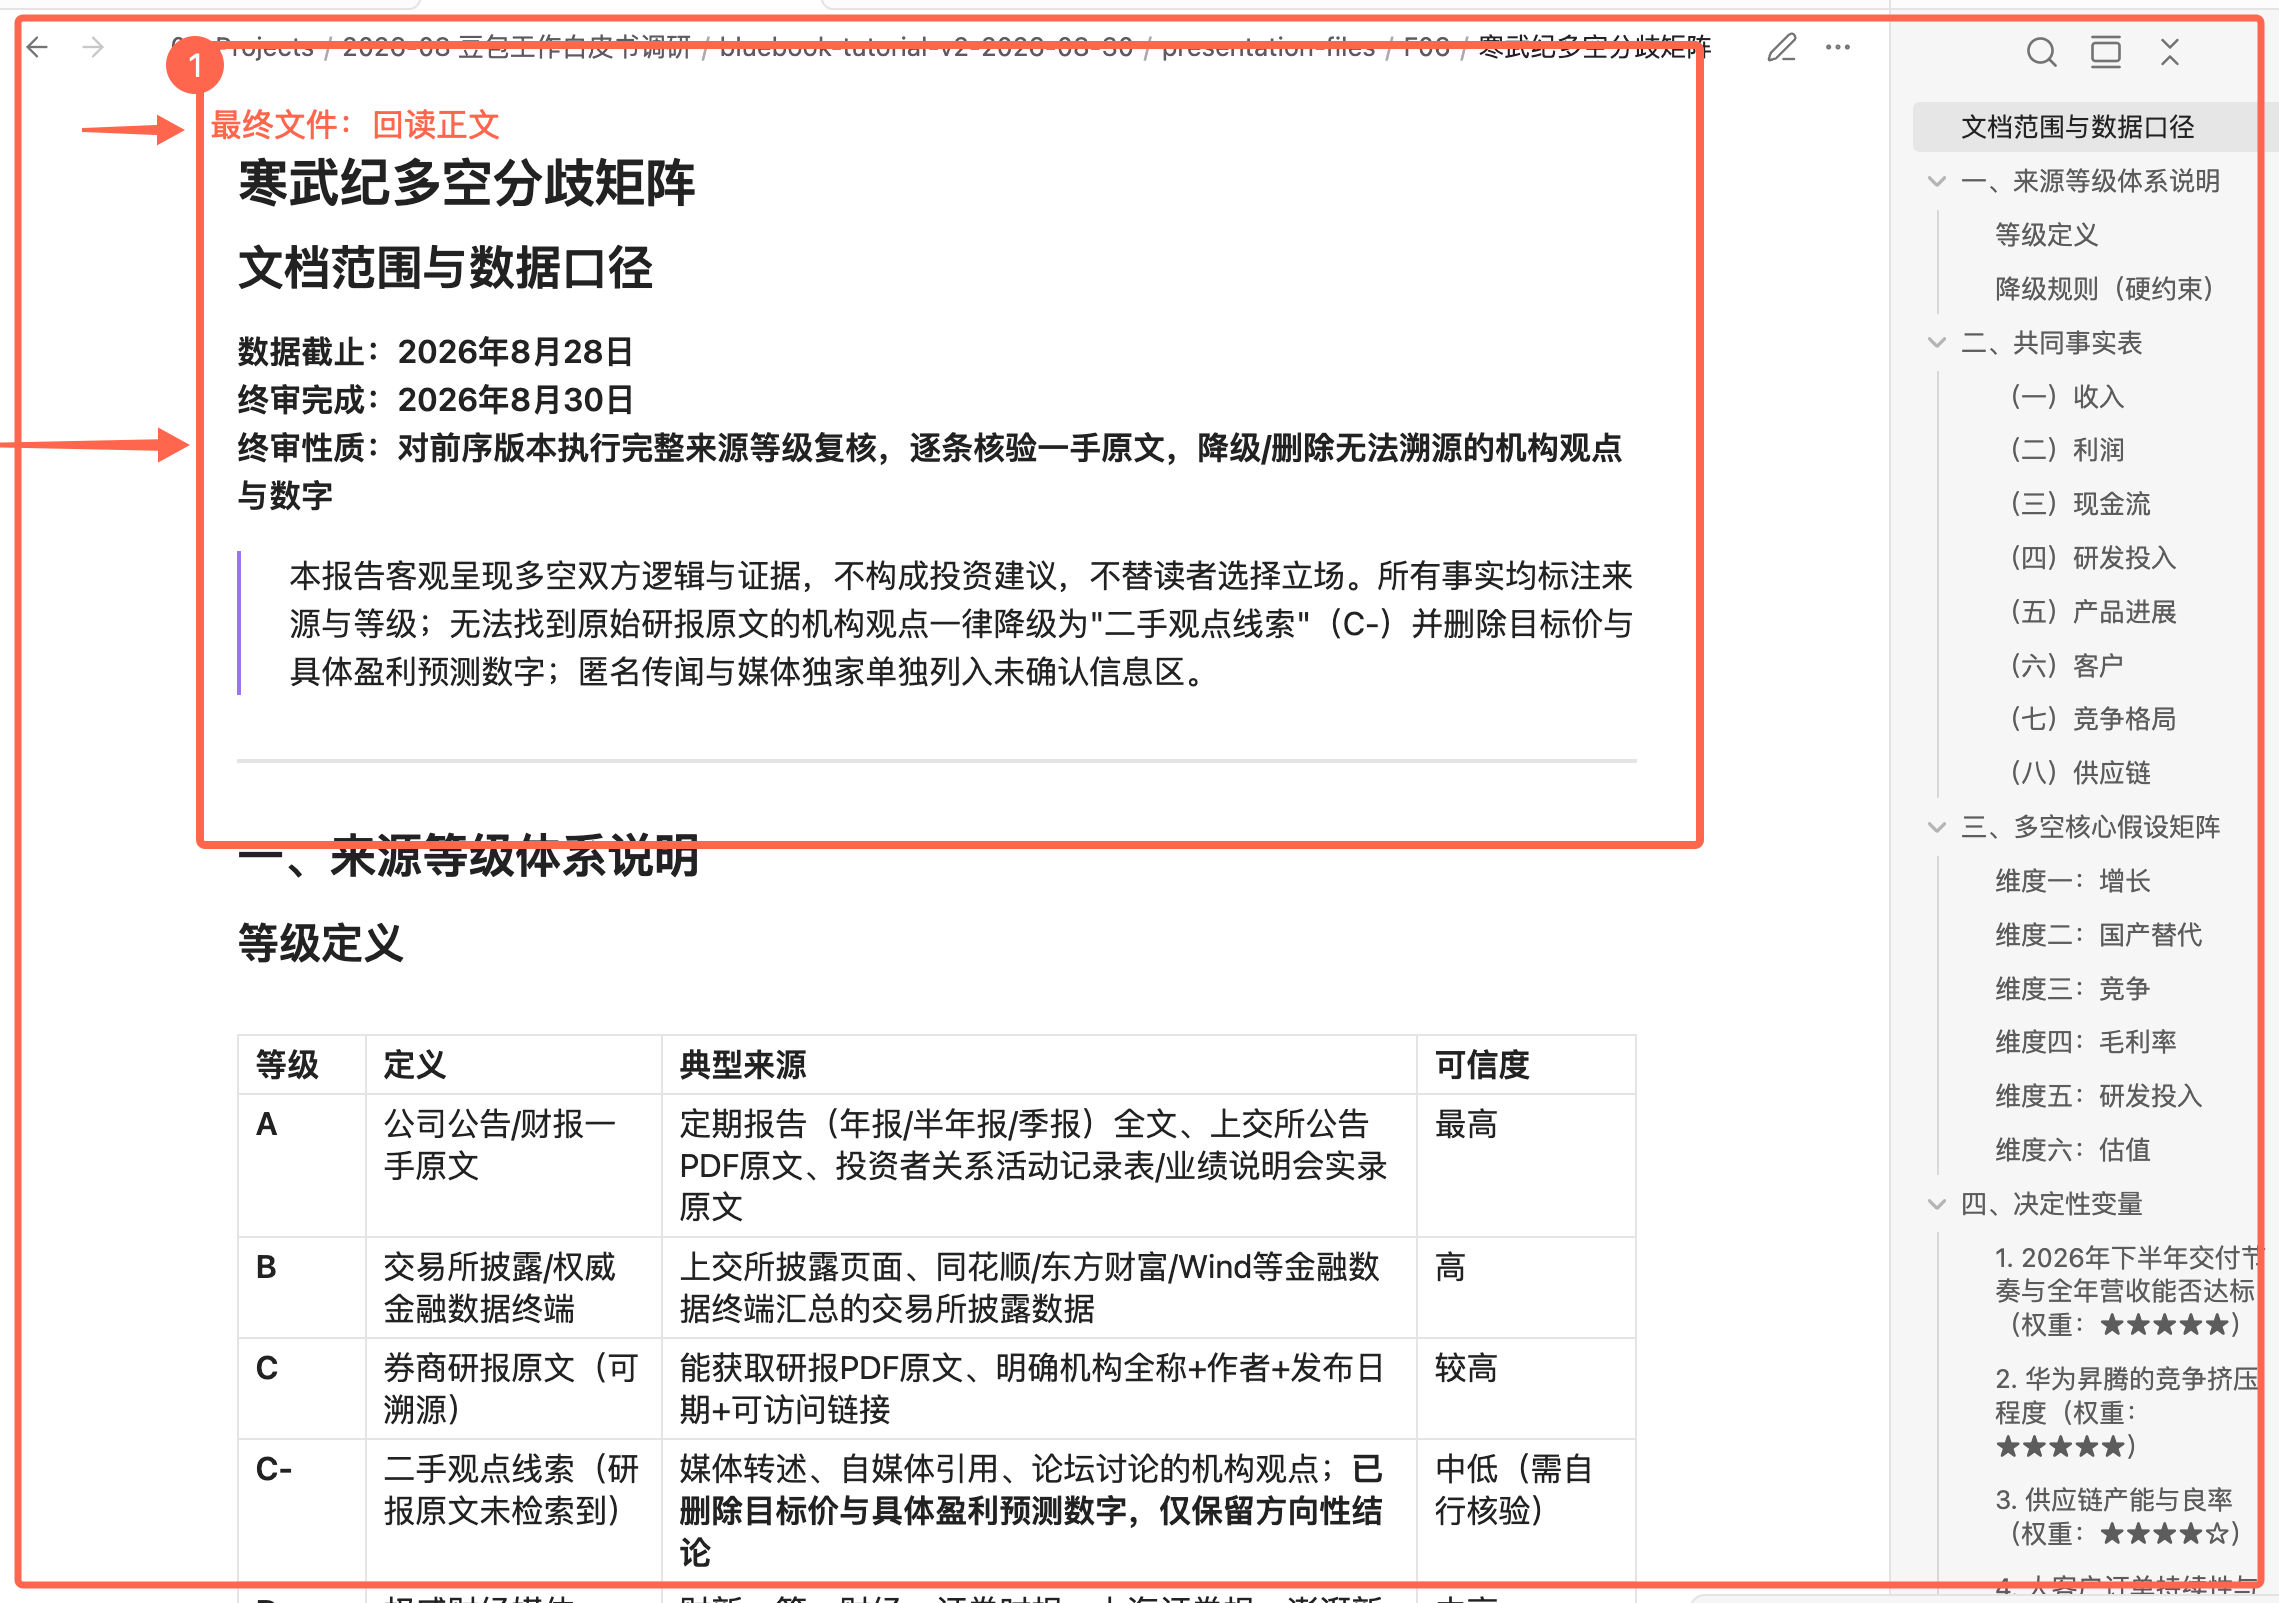
打开多空分歧矩阵
打开多空矩阵,先找共同事实,再看假设和证伪条件。
不急着站队,先等分歧接受检验
分歧矩阵不是把两派观点各抄一遍。打开文件后,要能一眼看出共同事实、分歧假设、证伪指标和下一次观察时点。
前两屏先把事实和观点分开。没有共同事实,后面的多空争论只是两段文案。
中间两屏把“利好”“利空”拆成数据条件。什么数字出现才算被验证,要写得比立场更清楚。
最后两屏只看来源等级和下一步动作。能等待数据,是分歧分析里最难的一步。
拿到研报,先拆事实、假设和目标价
研报不是公告。它可以提供框架和预测,但每一层材料的证据等级不同,目标价更要回到模型假设。
先选工具,再验明材料
打开左侧的「技能 · 连接器 · 伙伴」,在搜索框输入“个股研究”。
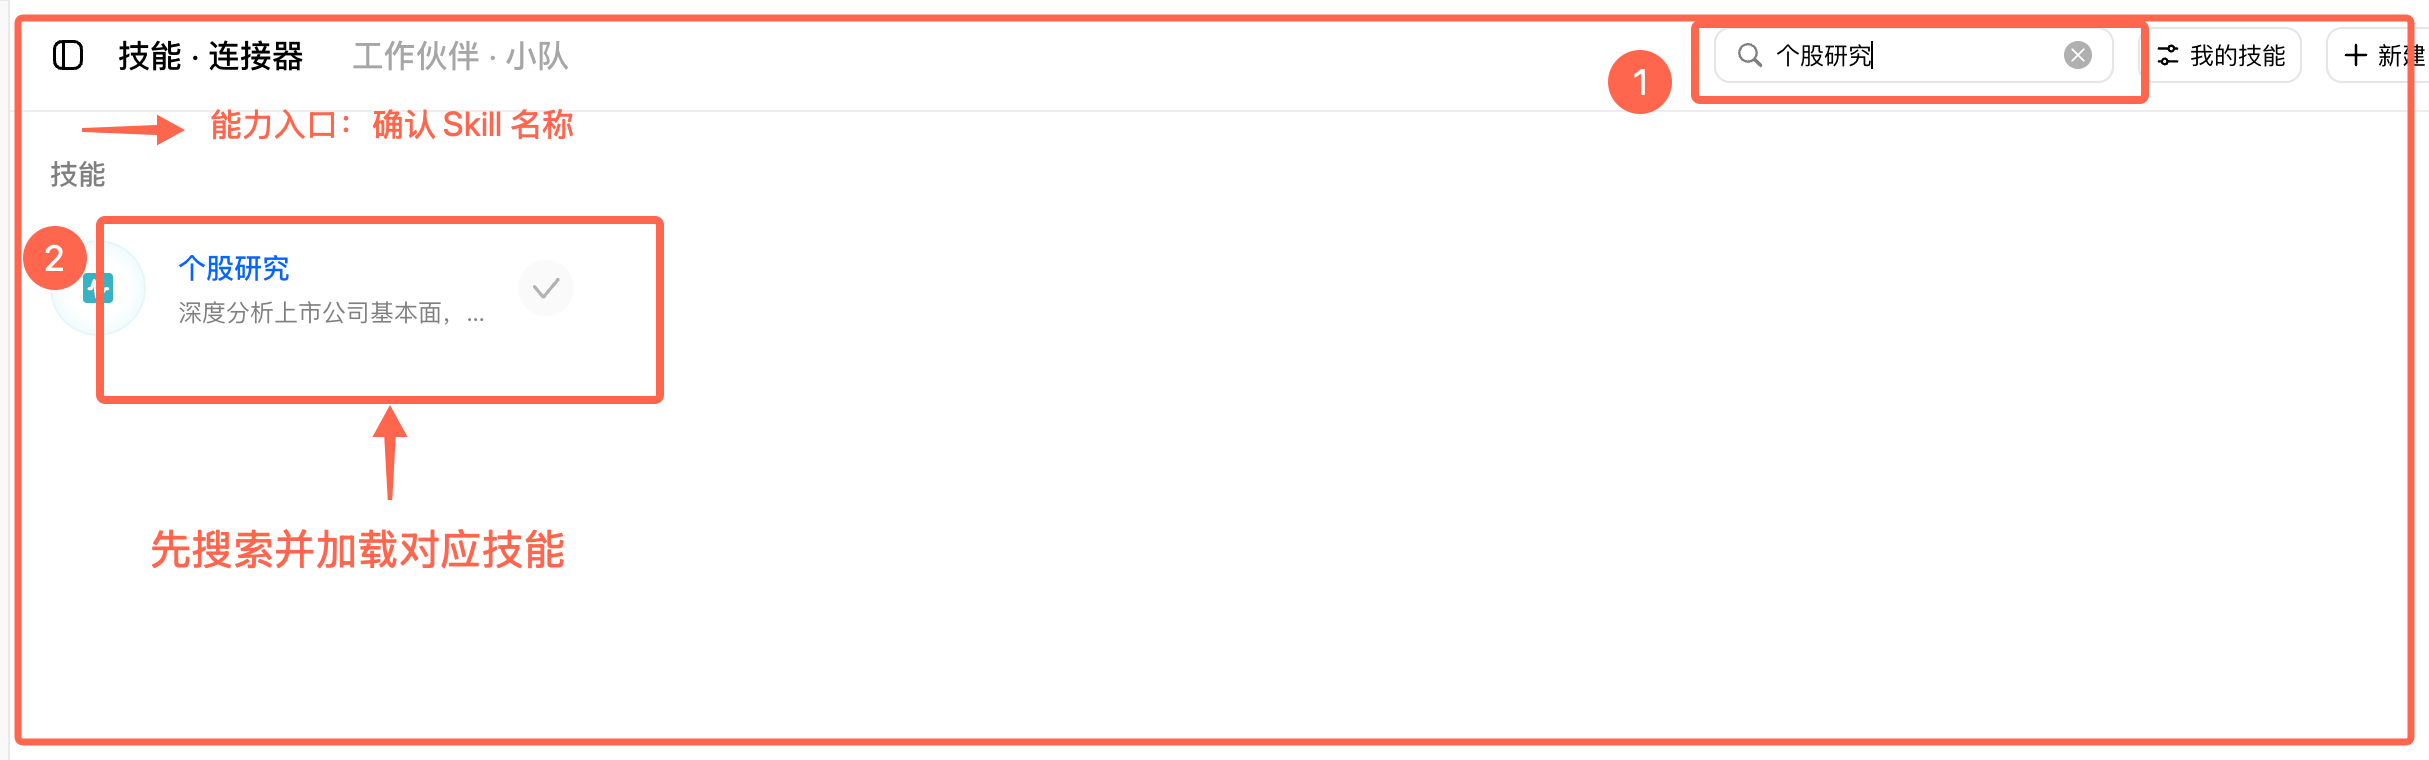
先说明文件身份和实际可读范围
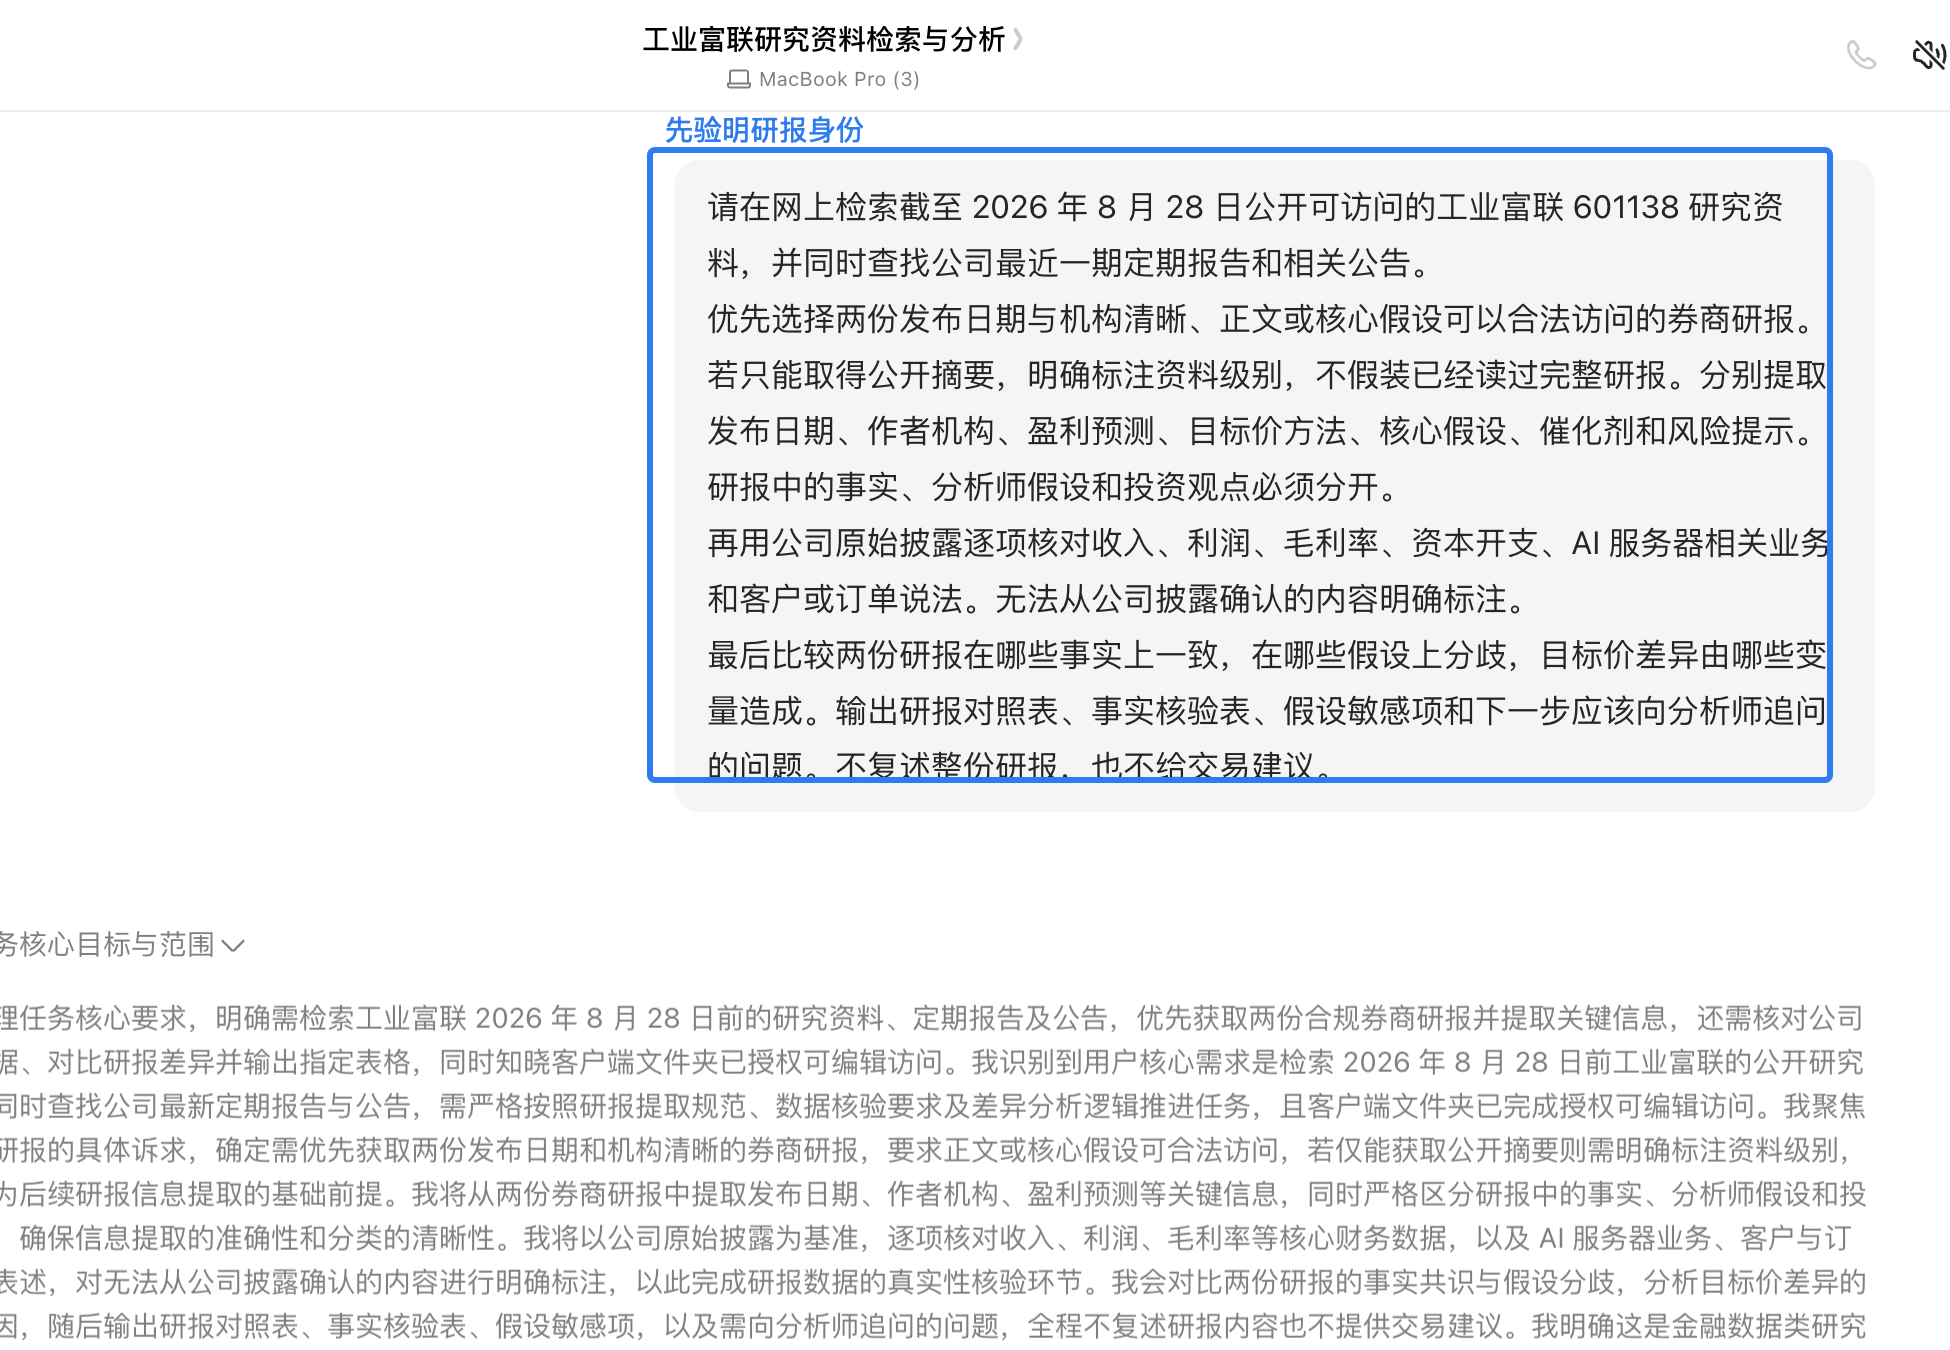
计划中的「二级标的投研」没有出现在当前 Skill 选择器中,这次任务实际使用「个股研究」。我让豆包工作检索工业富联的公开研究材料,同时用公司定期报告和公告核对已经发生的事实。
请在网上检索截至 2026 年 8 月 28 日公开可访问的工业富联 601138 研究资料,并同时查找公司最近一期定期报告和相关公告。

优先选择两份发布日期与机构清晰、正文或核心假设可以合法访问的券商研报。若只能取得公开摘要,明确标注资料级别,不假装已经读过完整研报。分别提取发布日期、作者机构、盈利预测、目标价方法、核心假设、催化剂和风险提示。研报中的事实、分析师假设和投资观点必须分开。

再用公司原始披露逐项核对收入、利润、毛利率、资本开支、AI 服务器相关业务和客户或订单说法。无法从公司披露确认的内容明确标注。

最后比较两份研报在哪些事实上一致,在哪些假设上分歧,目标价差异由哪些变量造成。输出研报对照表、事实核验表、假设敏感项和下一步应该向分析师追问的问题。不复述整份研报,也不给交易建议。
豆包工作找到高盛、UOB、山西证券和国信证券等材料,随后生成研报对照与事实核验报告。报告把公司披露、分析师假设和投资观点分开,也尝试解释目标价差异中有多少来自盈利预测,有多少来自估值倍数。
目标价之前,先拆事实和假设
第一版仍有明显边界。高盛全文来自第三方研报归档,不能按机构官网原文处理;UOB PDF 可以直接访问;山西证券和国信证券材料只适合补充。文件能被读取,不等于发布渠道已经通过。
我继续发送来源审计 Prompt。
请逐项回查刚才使用的两份研报。列出原始链接、发布日期、机构、作者、可访问范围和你实际读到的内容。无法合法打开全文时,把所有来自二手摘要的结论降级,并删除没有原文支持的目标价方法和盈利预测。随后重新生成一张只保留可核验证据的对照表。
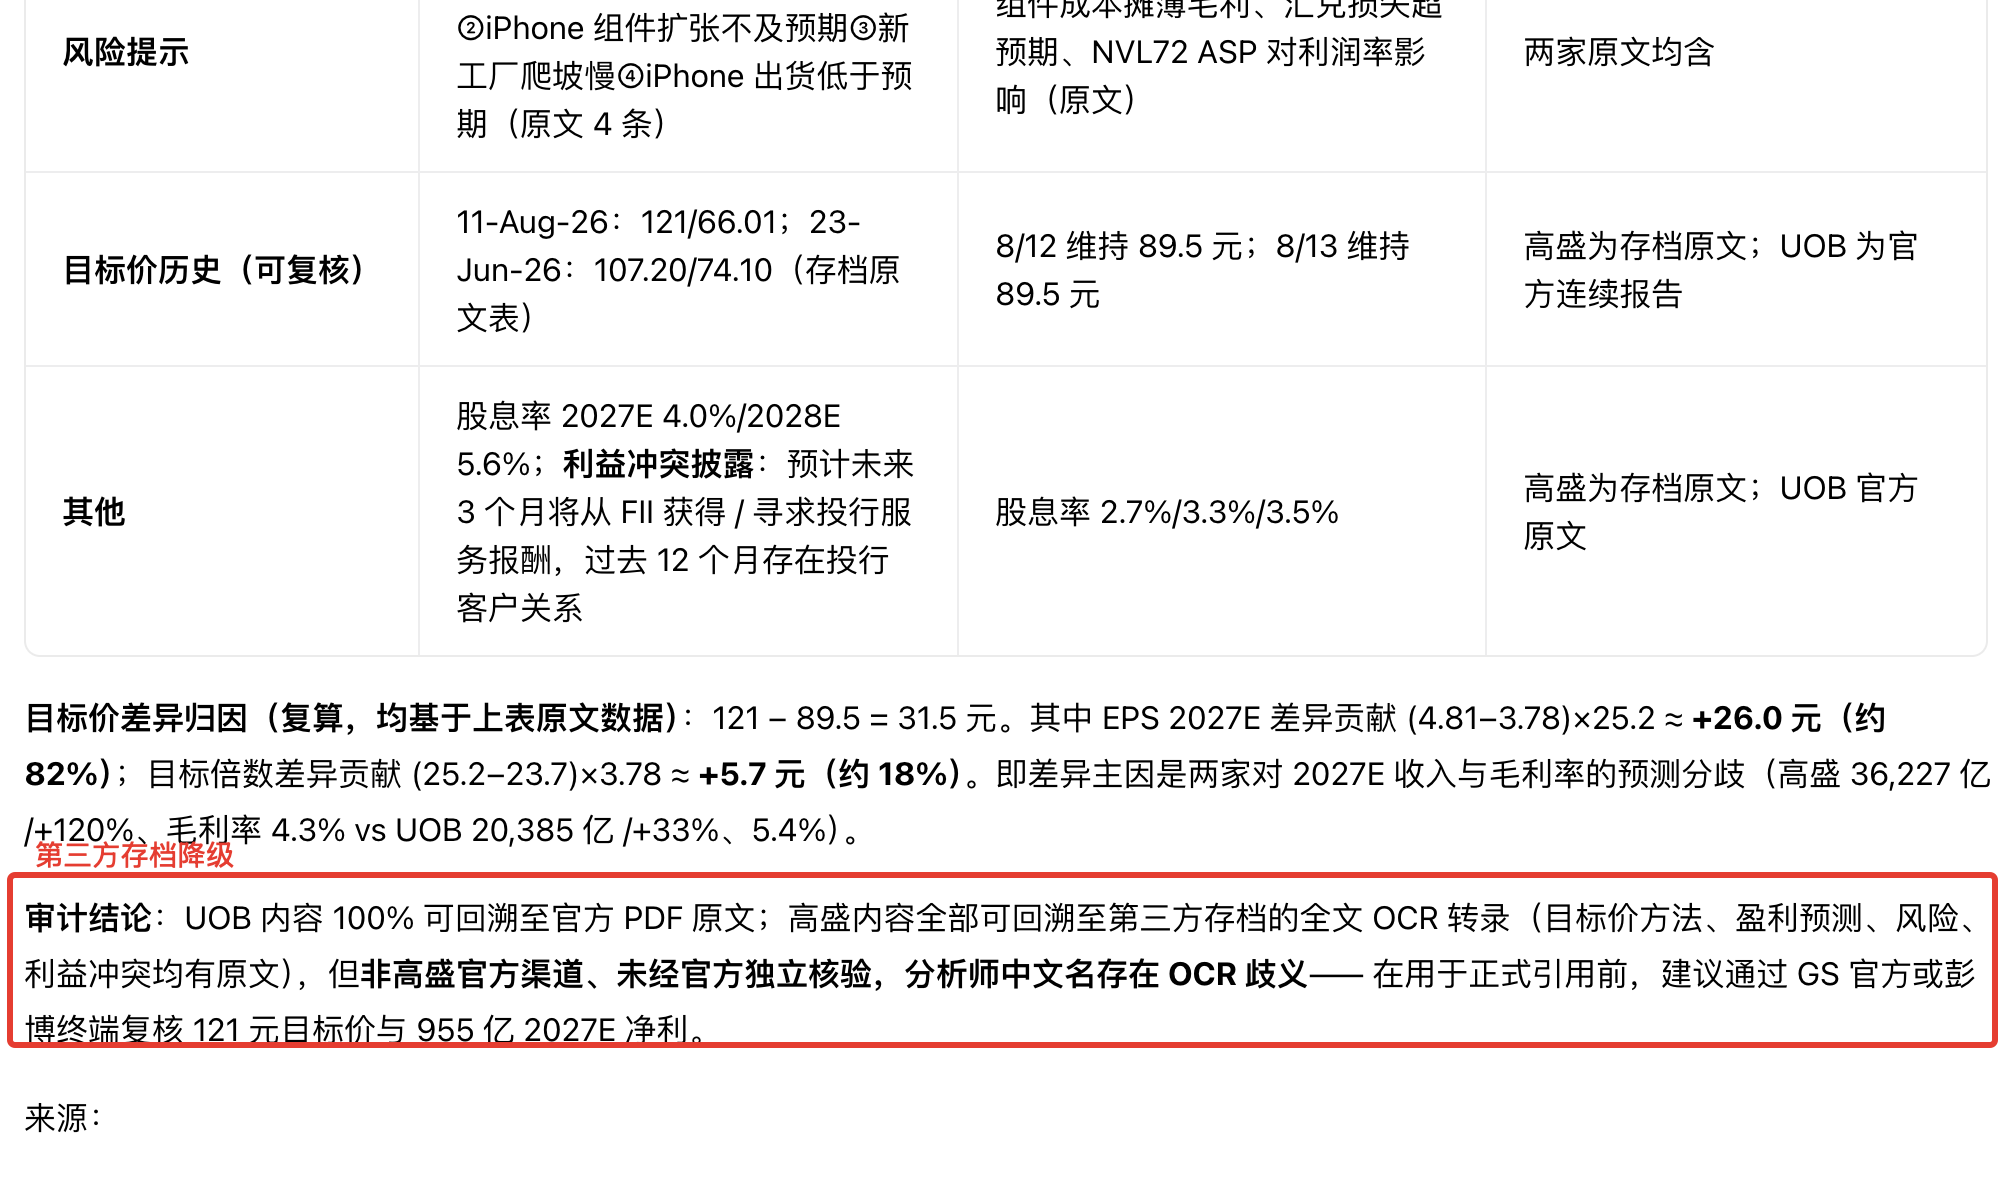
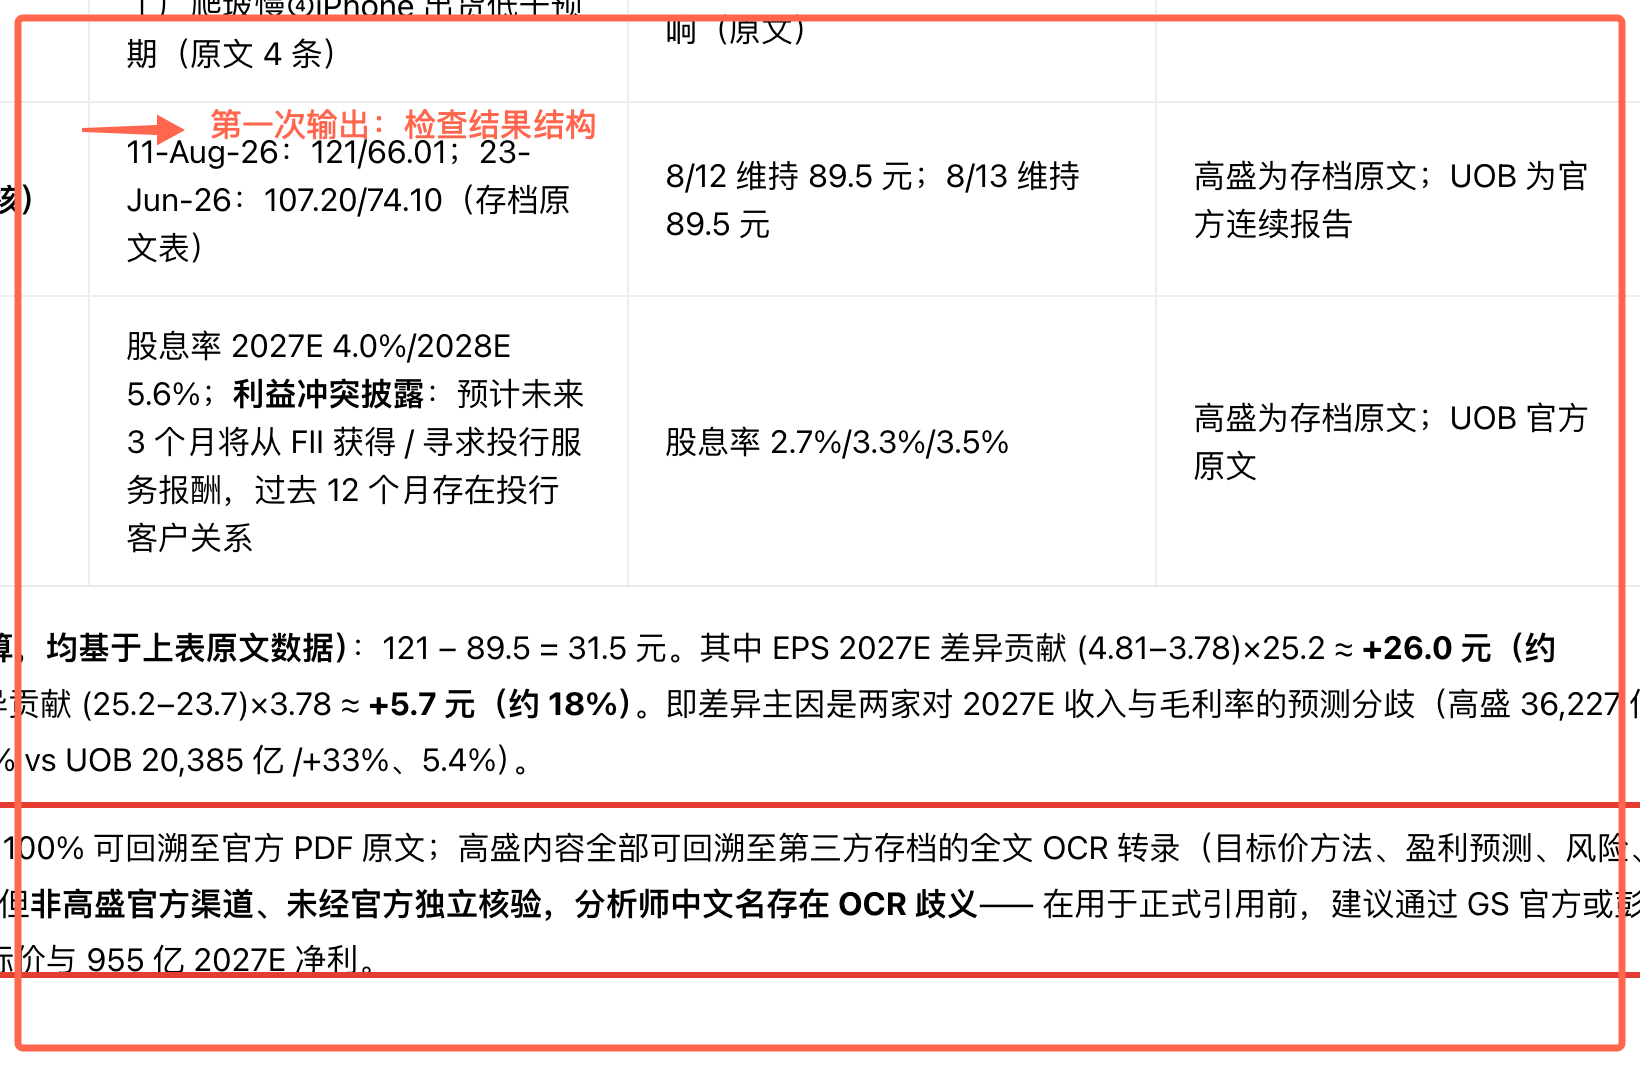
来源审计确认,UOB 报告是可完整读取的官方 PDF,印刷日期为 2026 年 8 月 12 日,目标价方法和盈利预测都有原文支持。高盛材料虽然可以读取全文 OCR,来源却是慧博第三方存档,作者中文名还存在 OCR 歧义。
豆包工作保留能够回溯的转录数据,同时把相关结论统一降级为“第三方存档转录、非官方渠道、未经独立核验”,并删除缺少原文支持的客户、份额和订单说法。
换成可回源材料,再做事实核验
研报原文不合格时,不要为了凑齐两份材料而降低门槛。继续追问时,要求豆包工作更换为可以核对机构、作者、发布日期和正文的材料,并把研报观点、公司事实和无法由公司披露证明的假设分开。
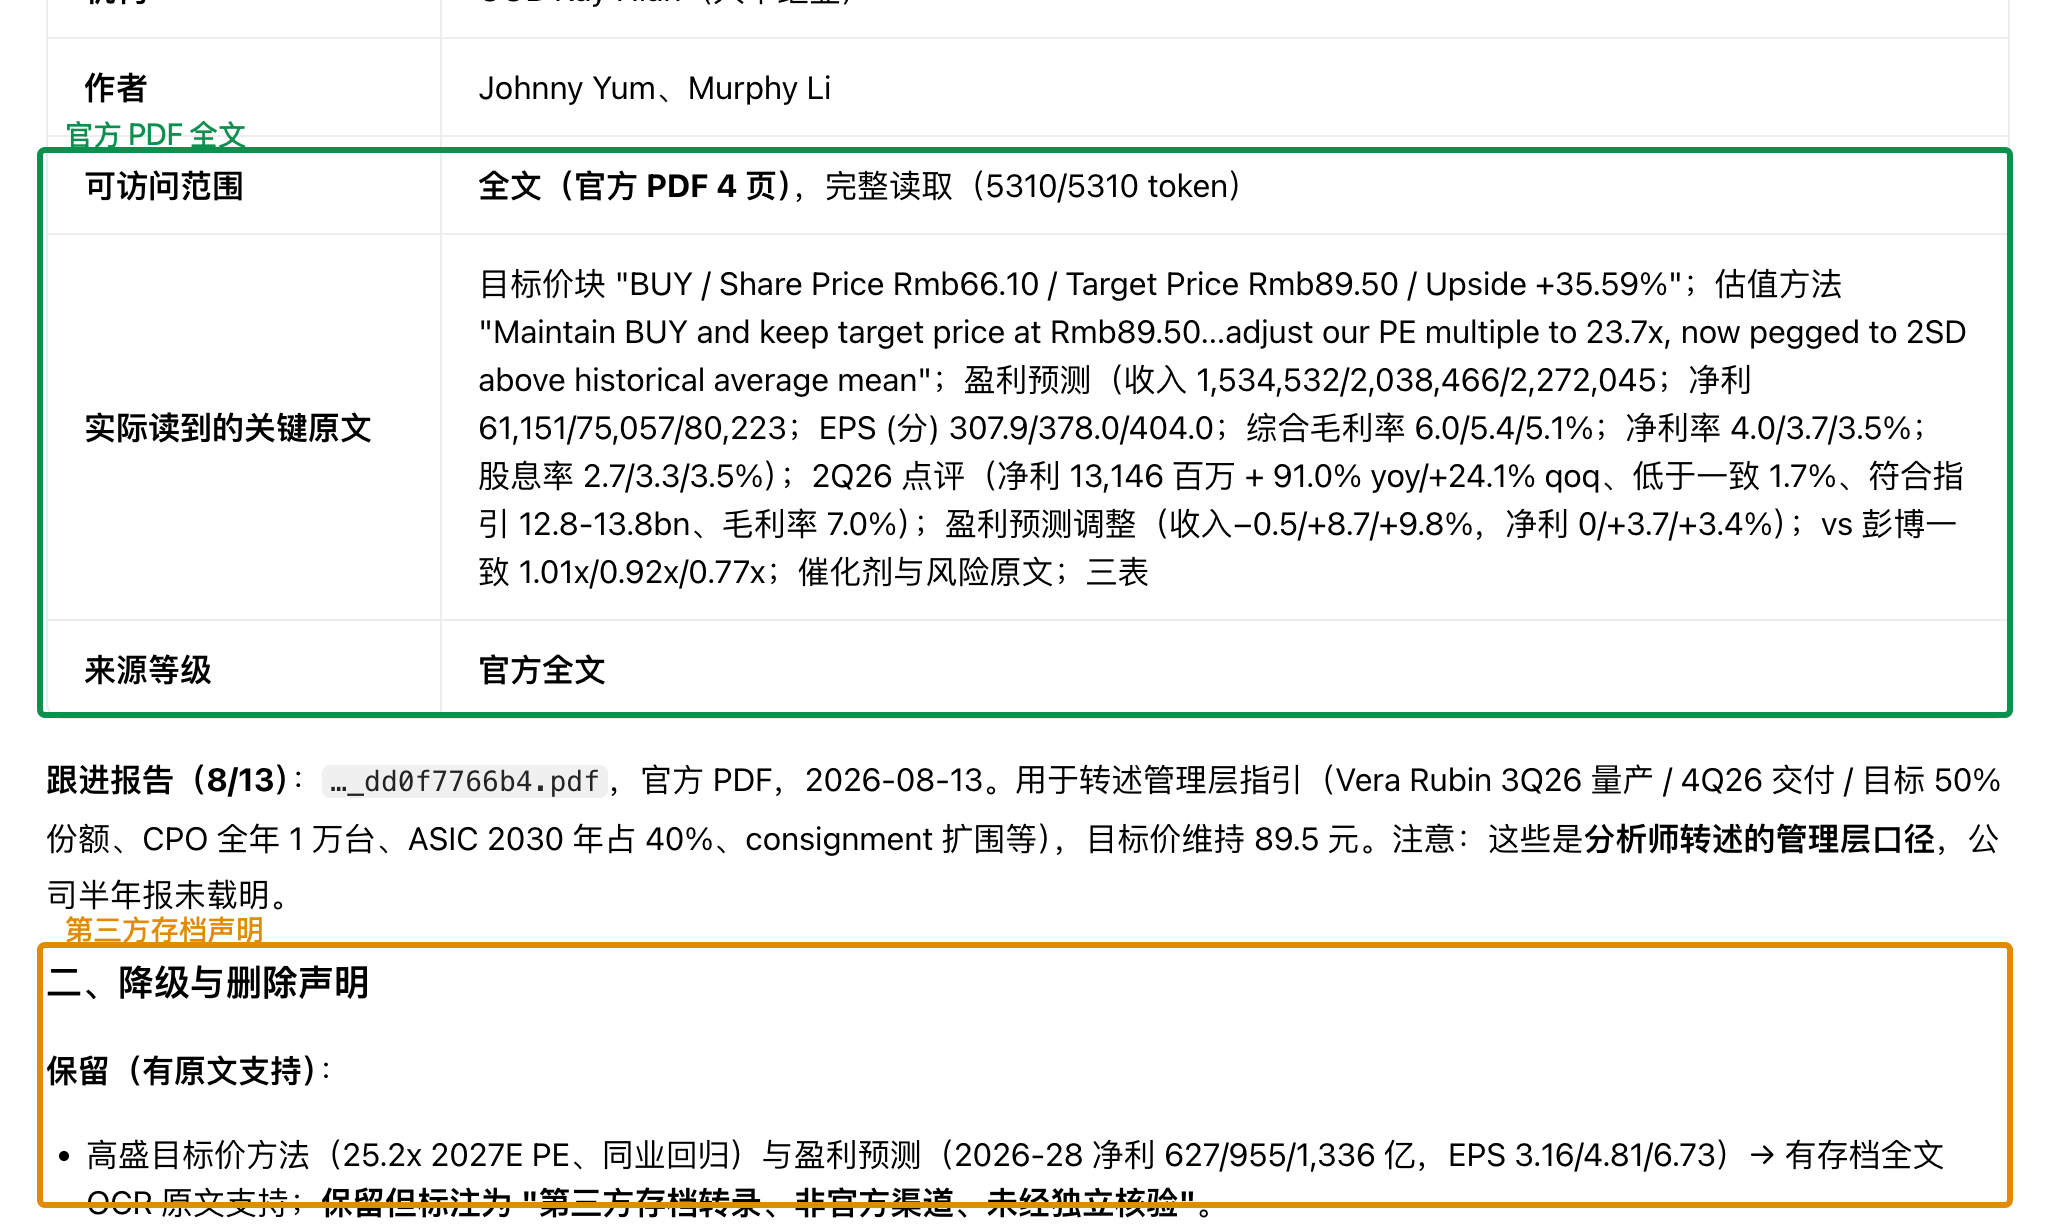
用可回源材料重做研报审计
原材料只有 OCR 和摘要,这一轮换成可回源材料重新做事实审计。
刚才高盛材料只能确认是第三方 OCR 存档,不能作为已读机构原文。请继续检索并替换这份材料,把研报对照任务完整走完。

保留已经确认可以访问的 UOB 官方全文。再寻找一份截至 2026 年 8 月 28 日、机构和作者明确、正文或核心假设可从机构官网、交易所研究平台或其他合法公开渠道直接访问的工业富联研报。必须保存原始链接、发布日期、机构、作者、可访问范围和实际读到的页码。若找到第二份合格全文,用两份合格材料重新生成对照;若确实找不到,就明确关闭为「截至截止日没有找到第二份合格全文」,并把任务范围改成「一份合格研报与公司原始披露的核验」,不能继续保留双研报目标价比较。

请输出新的《工业富联研报与公司披露核验.md》,包含资料身份表、可访问范围、研报观点与公司事实分层、事实核验表、假设敏感项、目标价方法是否可核验、待验证项和逐项核对清单。高盛第三方 OCR 只保留在未纳入正式分析的材料中,不进入正式对照。请另存为新文件,保留前一版本便于对照。最后给出新文件入口,不复述整篇研报,也不给交易建议。
打开研报审计底稿
打开研报审计底稿,事实、假设、目标价和资料缺口必须分开。
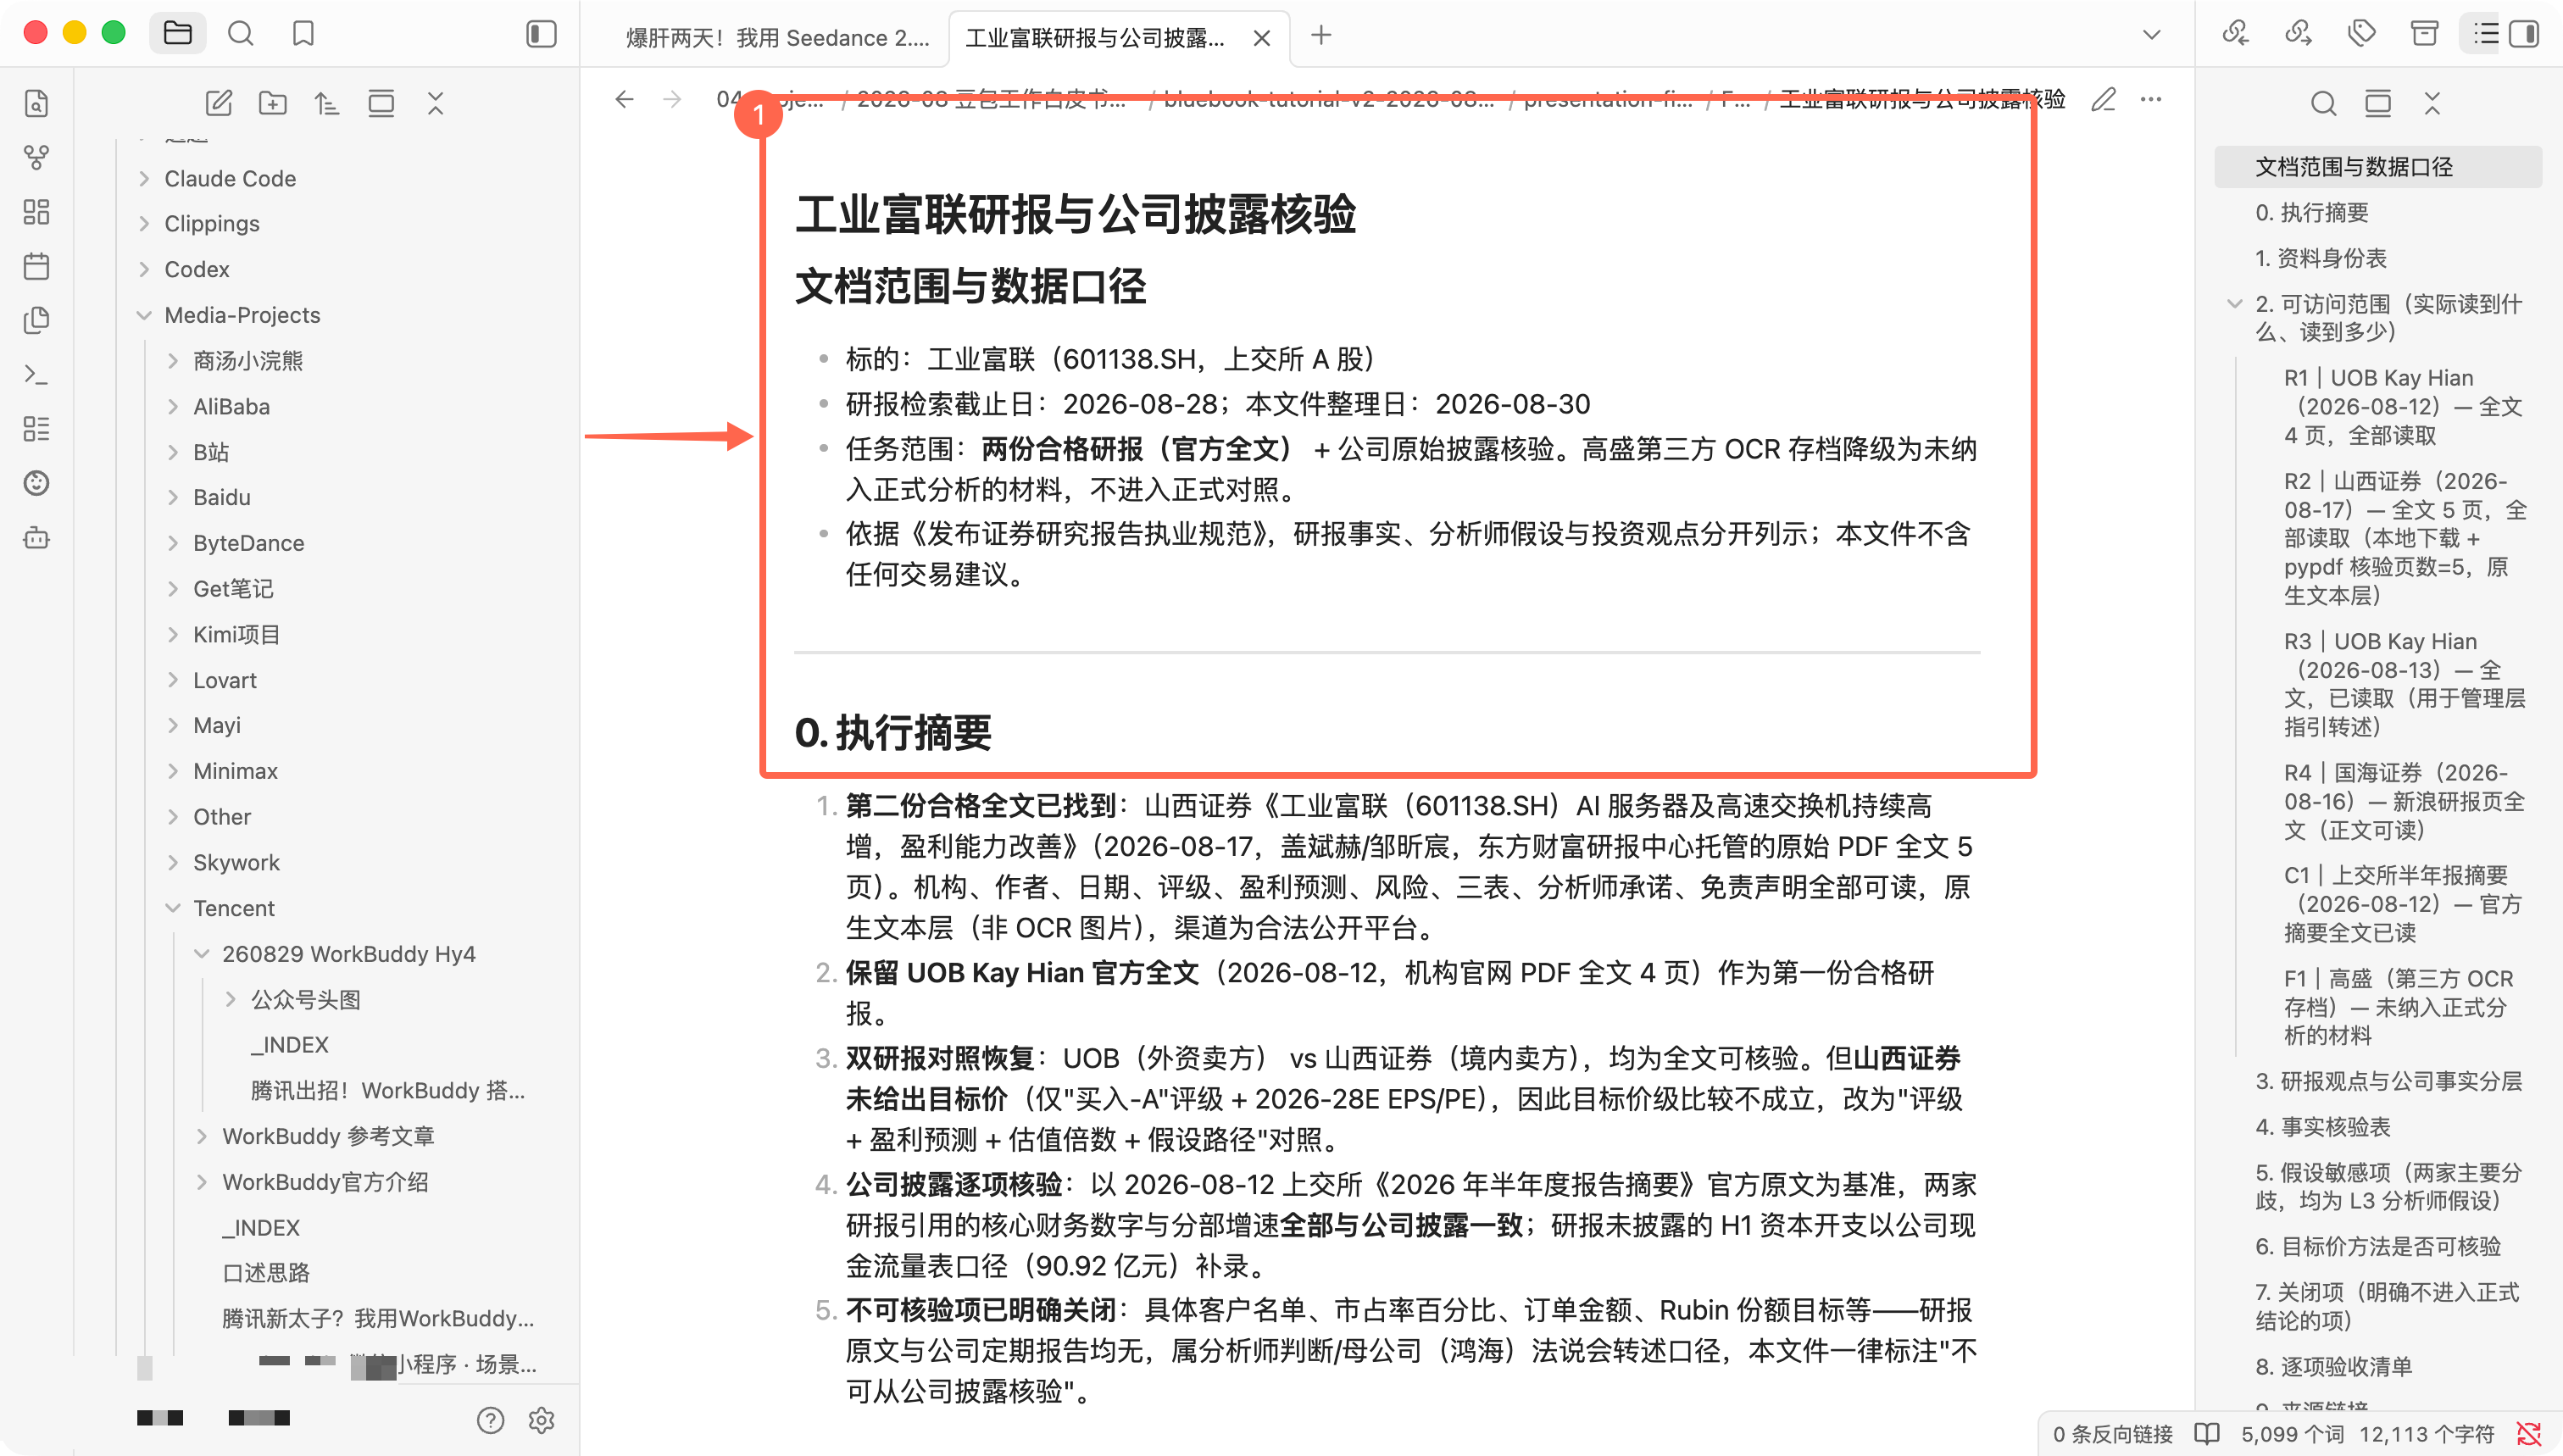
OCR 材料不等于合格来源
研报分析的第一步,不是抽取目标价,而是确认你手上这份文件到底是什么。打开审计文件后,先看封面、机构、日期和页码连续性。
前两屏确认文件身份。网页摘要、截图和 OCR 文字,都不能直接当成原始研报。
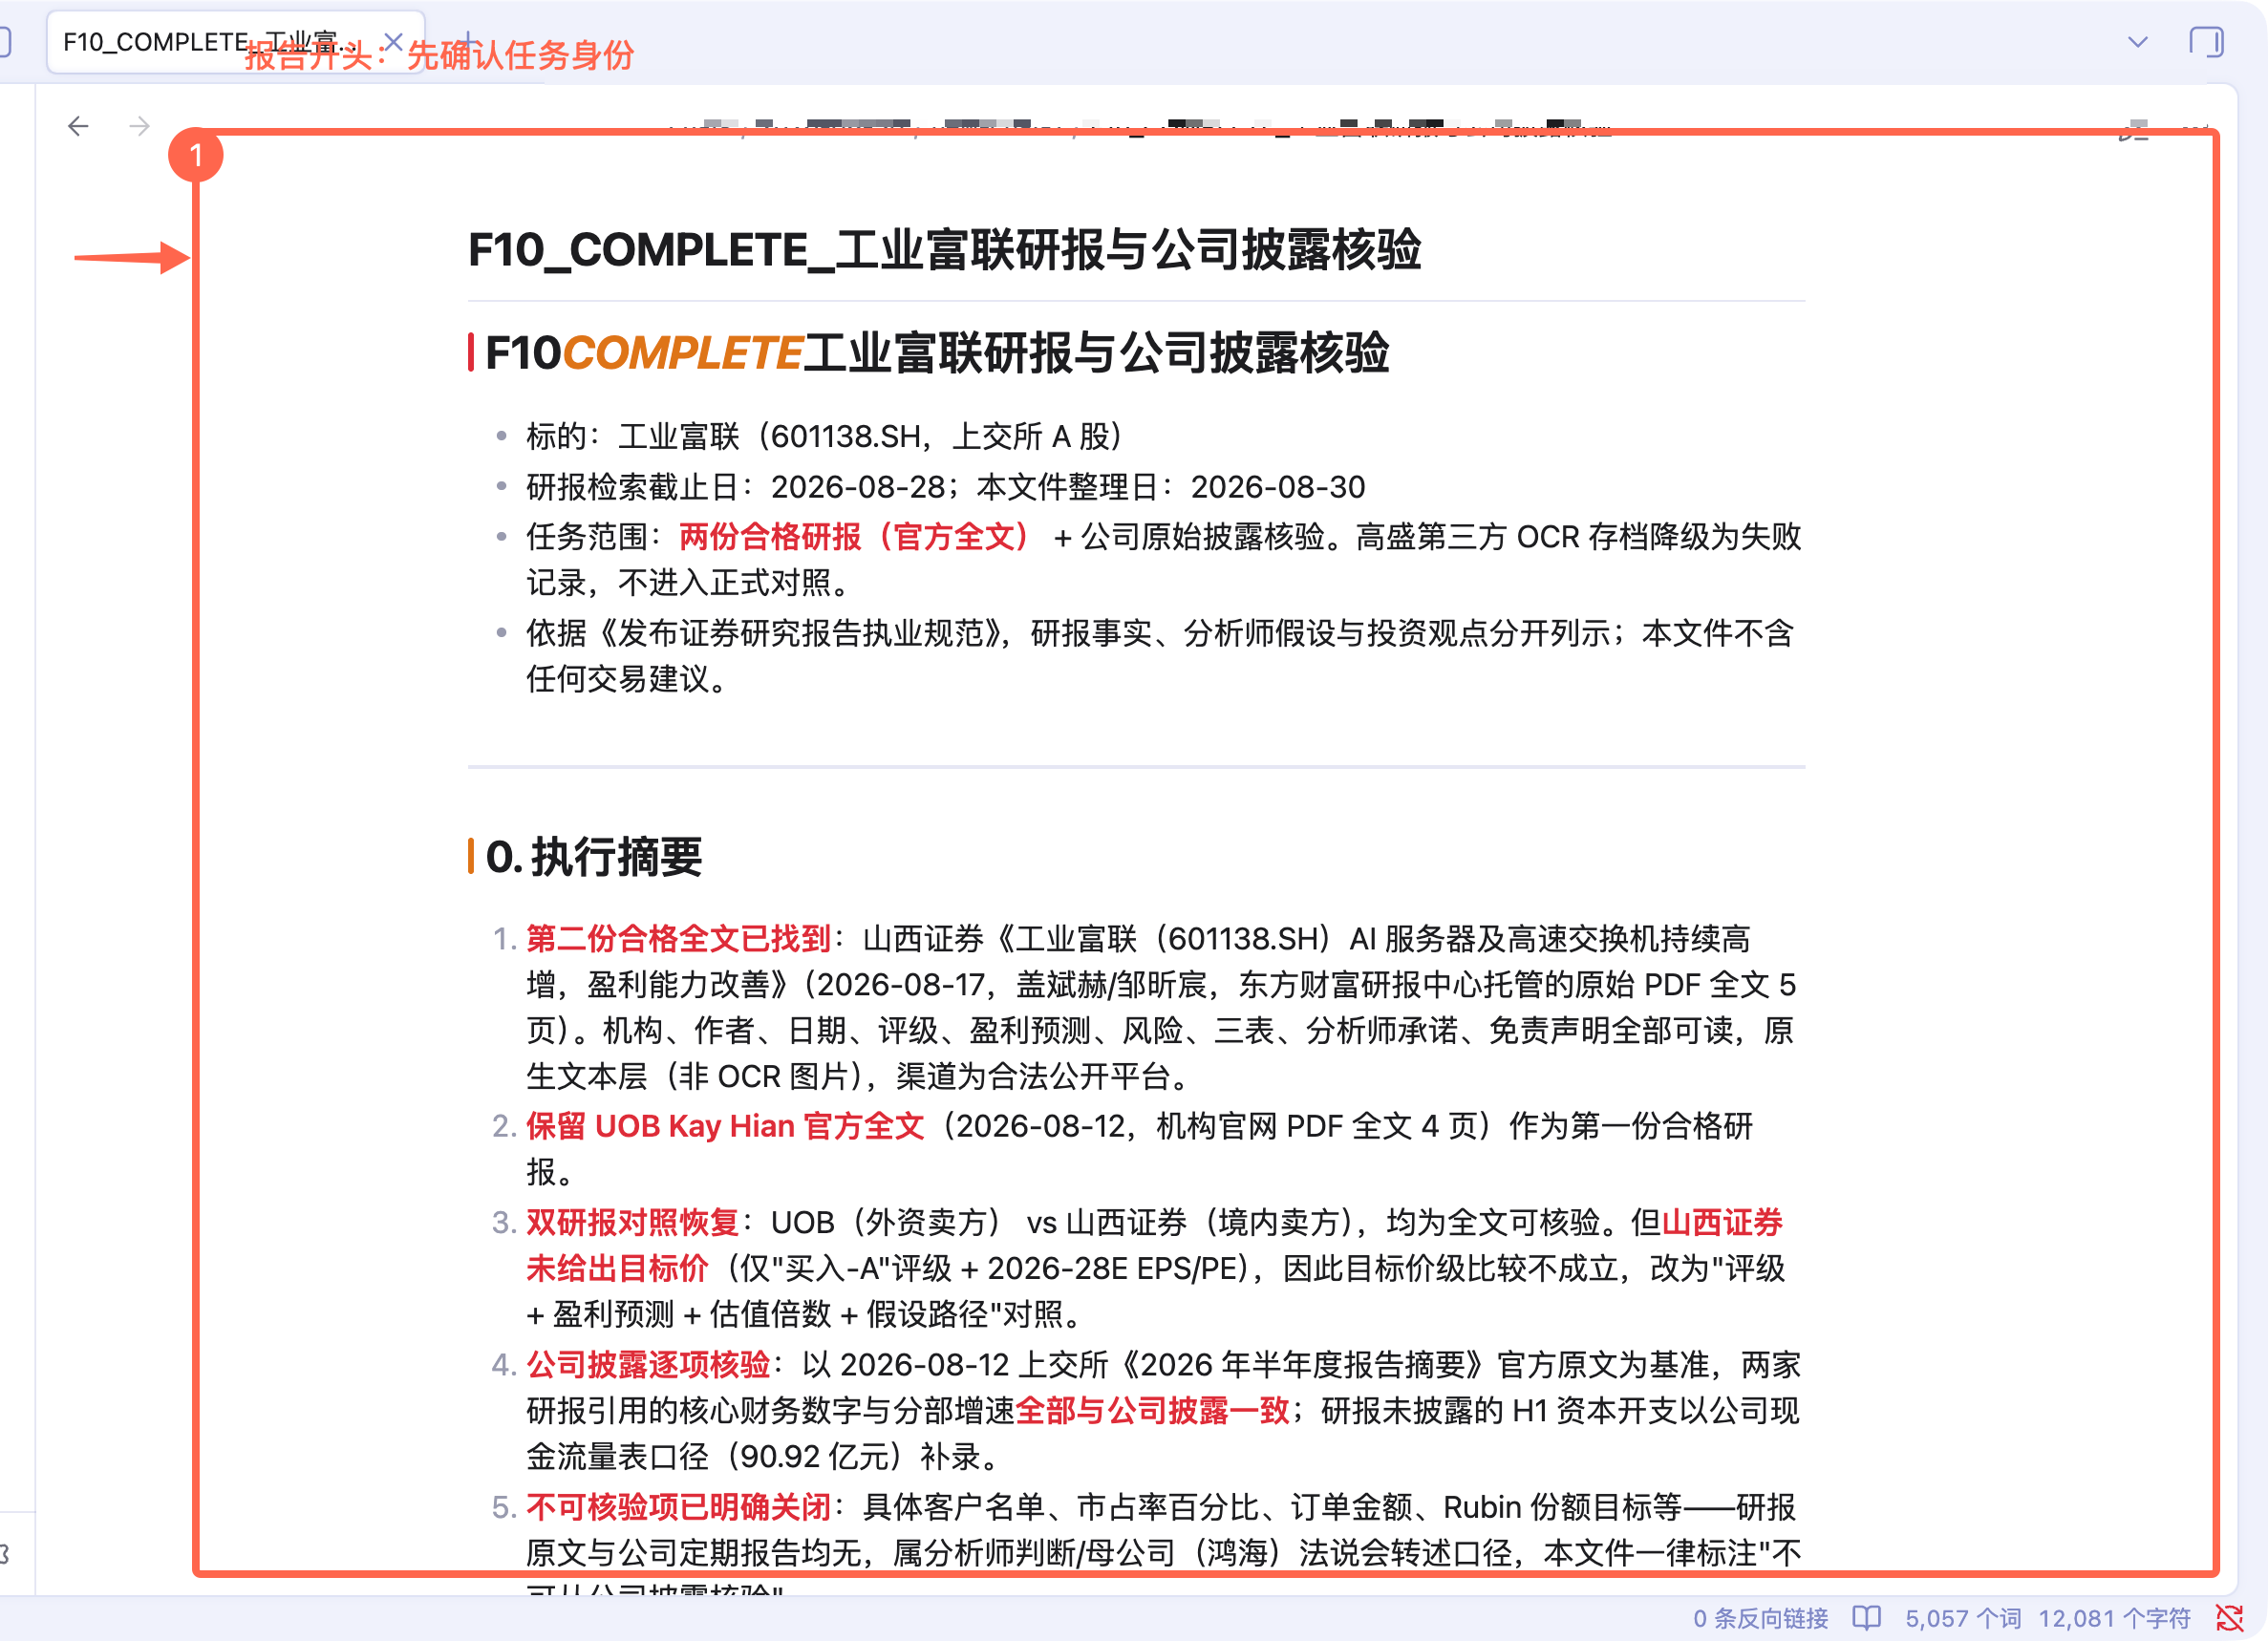
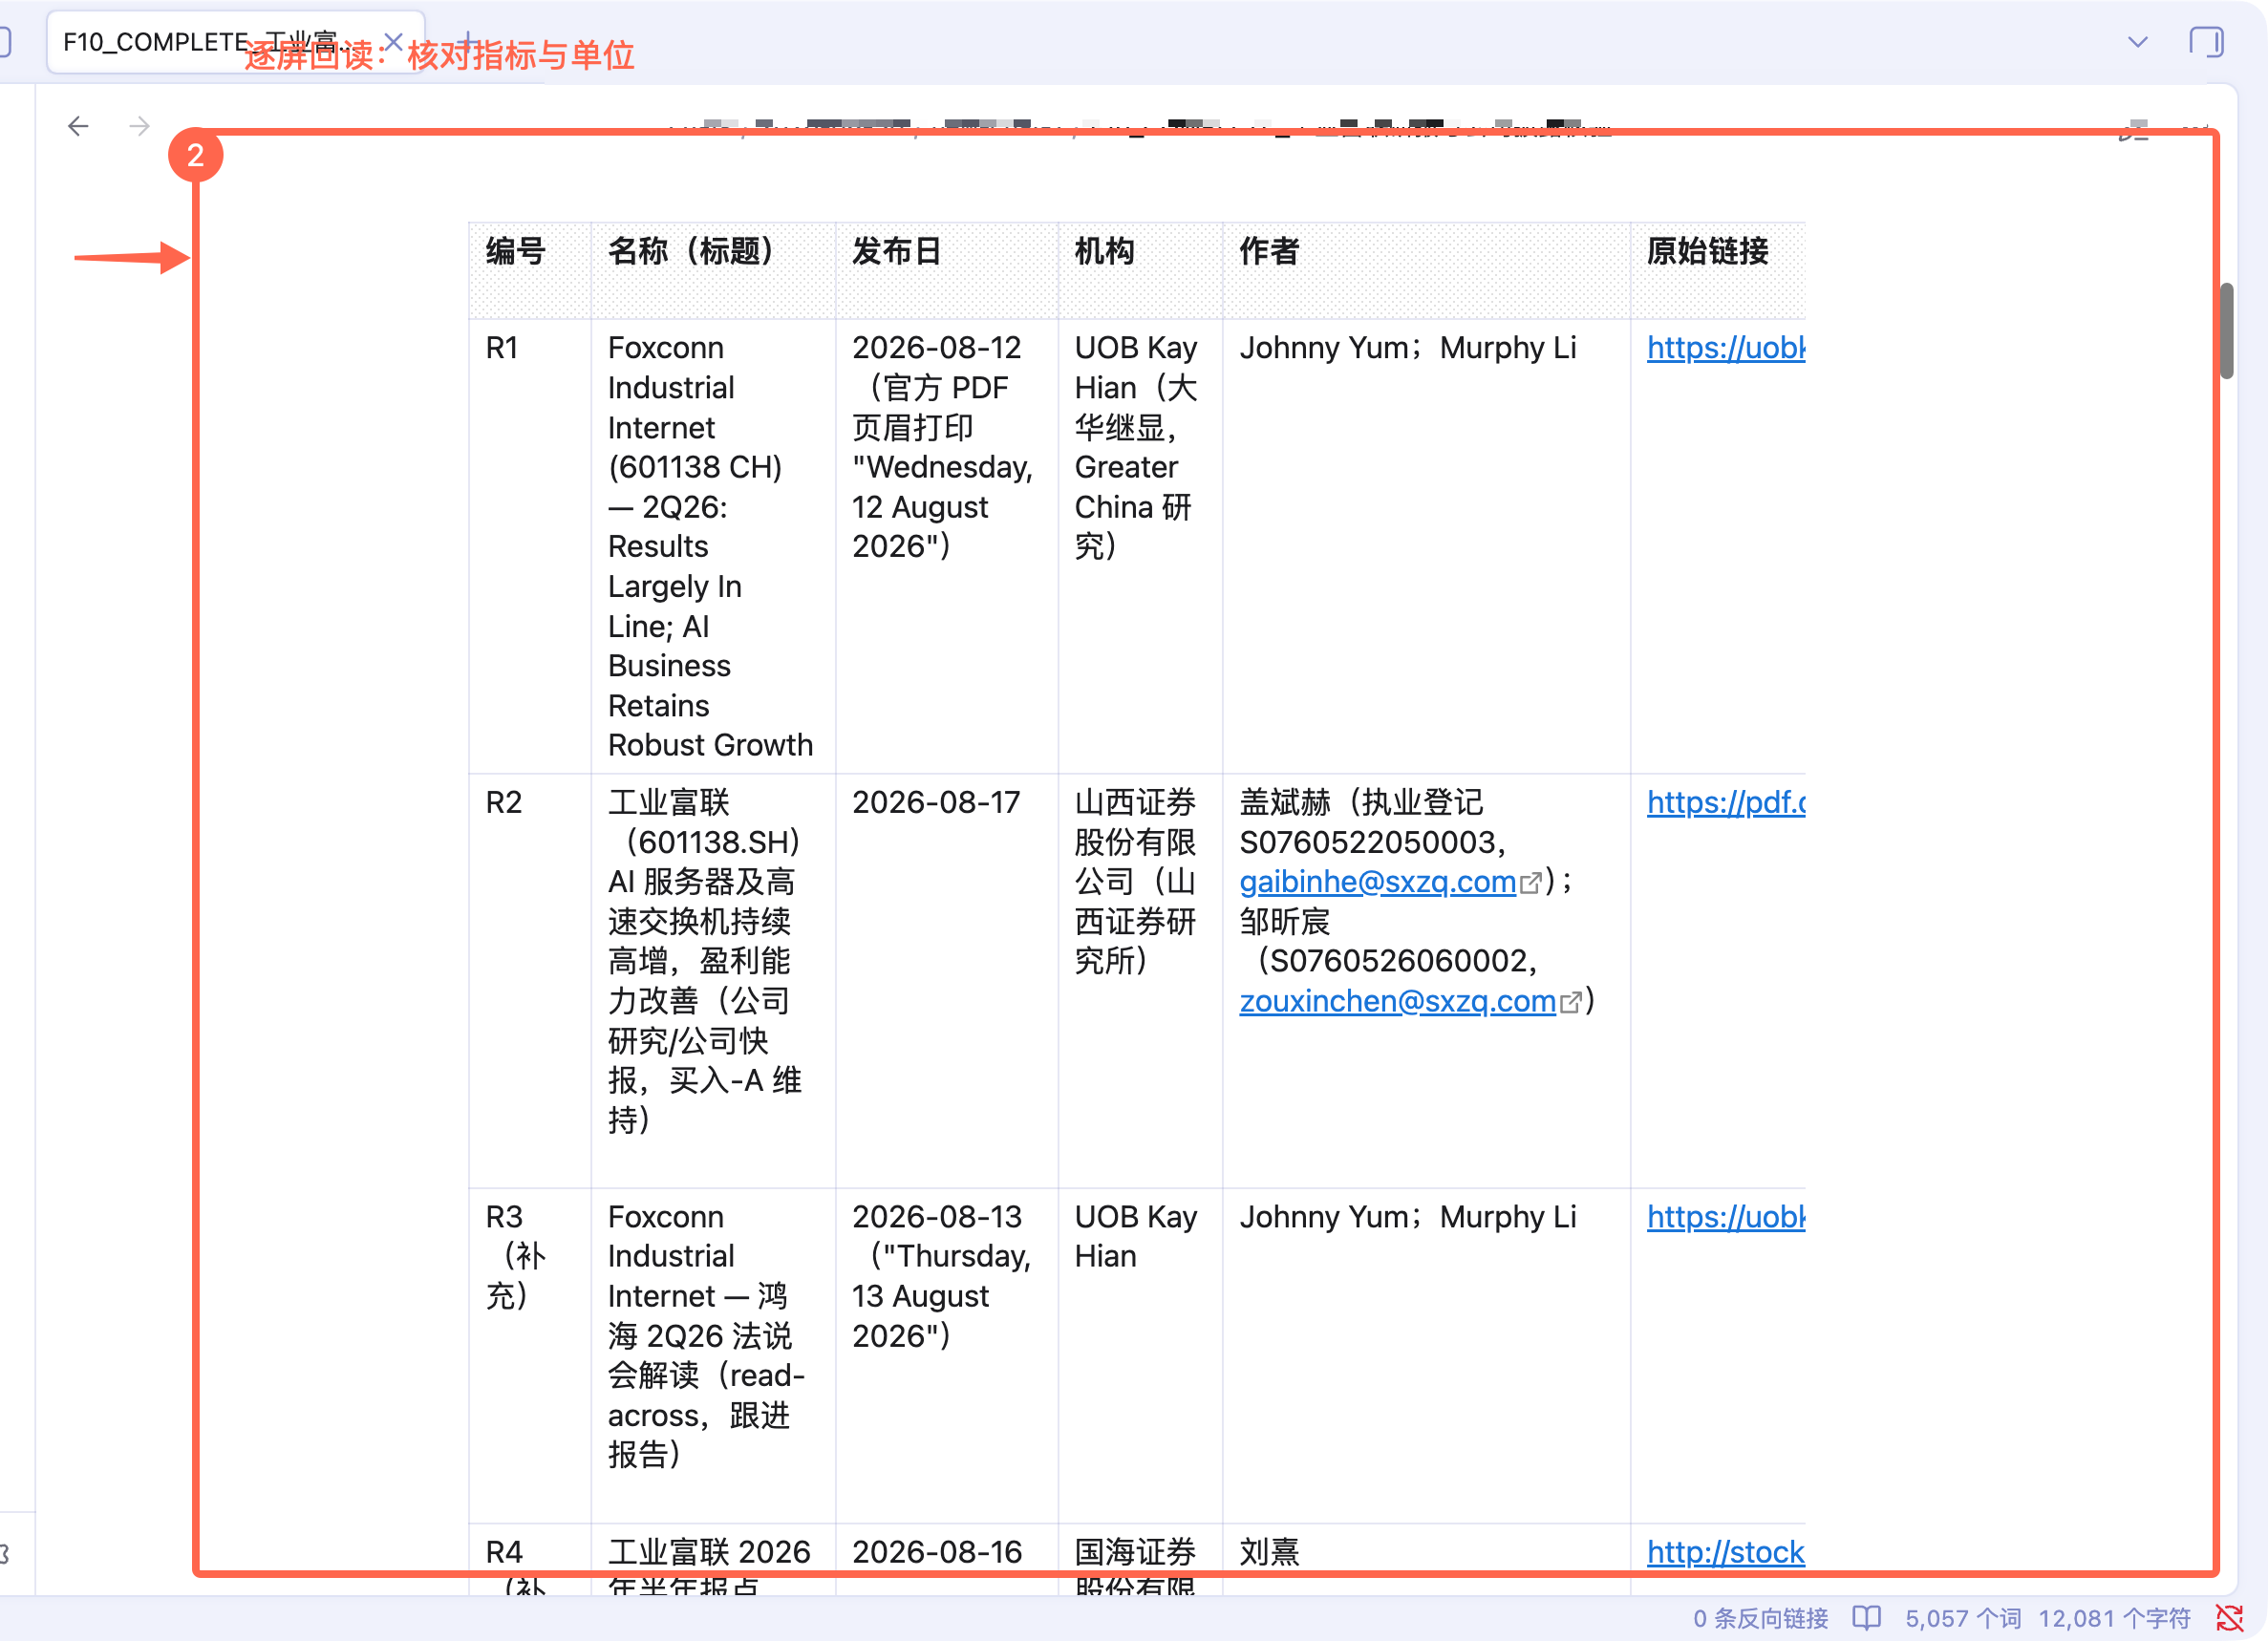
中间两屏把事实、预测、假设和目标价分开。研报写了一个数,不等于这个数已经被证明。
最后两屏回到可访问的原始材料。原文拿不到,就把结论降级,不用搜索摘要替它填满。
先知道双方在哪个假设上分开
多空争论和研报审计放在一起,最大的好处是能看清观点的来源。
同一组事实,可以因为增长持续时间、资本开支强度、竞争格局或估值中枢不同,得到完全不同的结论。研究者需要记录的,不只是“谁看多、谁看空”,而是哪一项假设变化以后,原来的判断会失效。
目标价可以晚一点看。先把事实和假设分开,市场争论才会从情绪变成一组能够继续验证的问题。
AI 办公产品教程 · 完整版