
44 · 金融场景
财报出来以后,先看增长,再查增长质量
财报发布当天,最容易被“增长”两个字带着走。收入涨了、利润涨了、毛利率也变了,看起来信息很多,真正影响判断的却可能只有两三项。
财报发布当天,最容易被“增长”两个字带着走。收入涨了、利润涨了、毛利率也变了,看起来信息很多,真正影响判断的却可能只有两三项。
更麻烦的是,利润表讲得很好,现金流量表和资产负债表未必同意。只做业绩摘要,很容易把会计利润当成已经收到的钱。
这一章用世纪华通半年报抓经营变化,再用宁德时代检查现金、应收和利润质量。前半段回答“发生了什么”,后半段继续追问“这些增长经不经得住复算”。
读完以后,你会得到一套两层财报流程: 先验明报告、统一口径、抓主要变化;再复算现金含量、应收压力和利润质量。
先抓真正改变判断的地方
先不要急着写“业绩超预期”。确认报告身份、报告期和单位,才知道哪些数字真的可以放在一起比较。
先确认用的是财报分析工作流
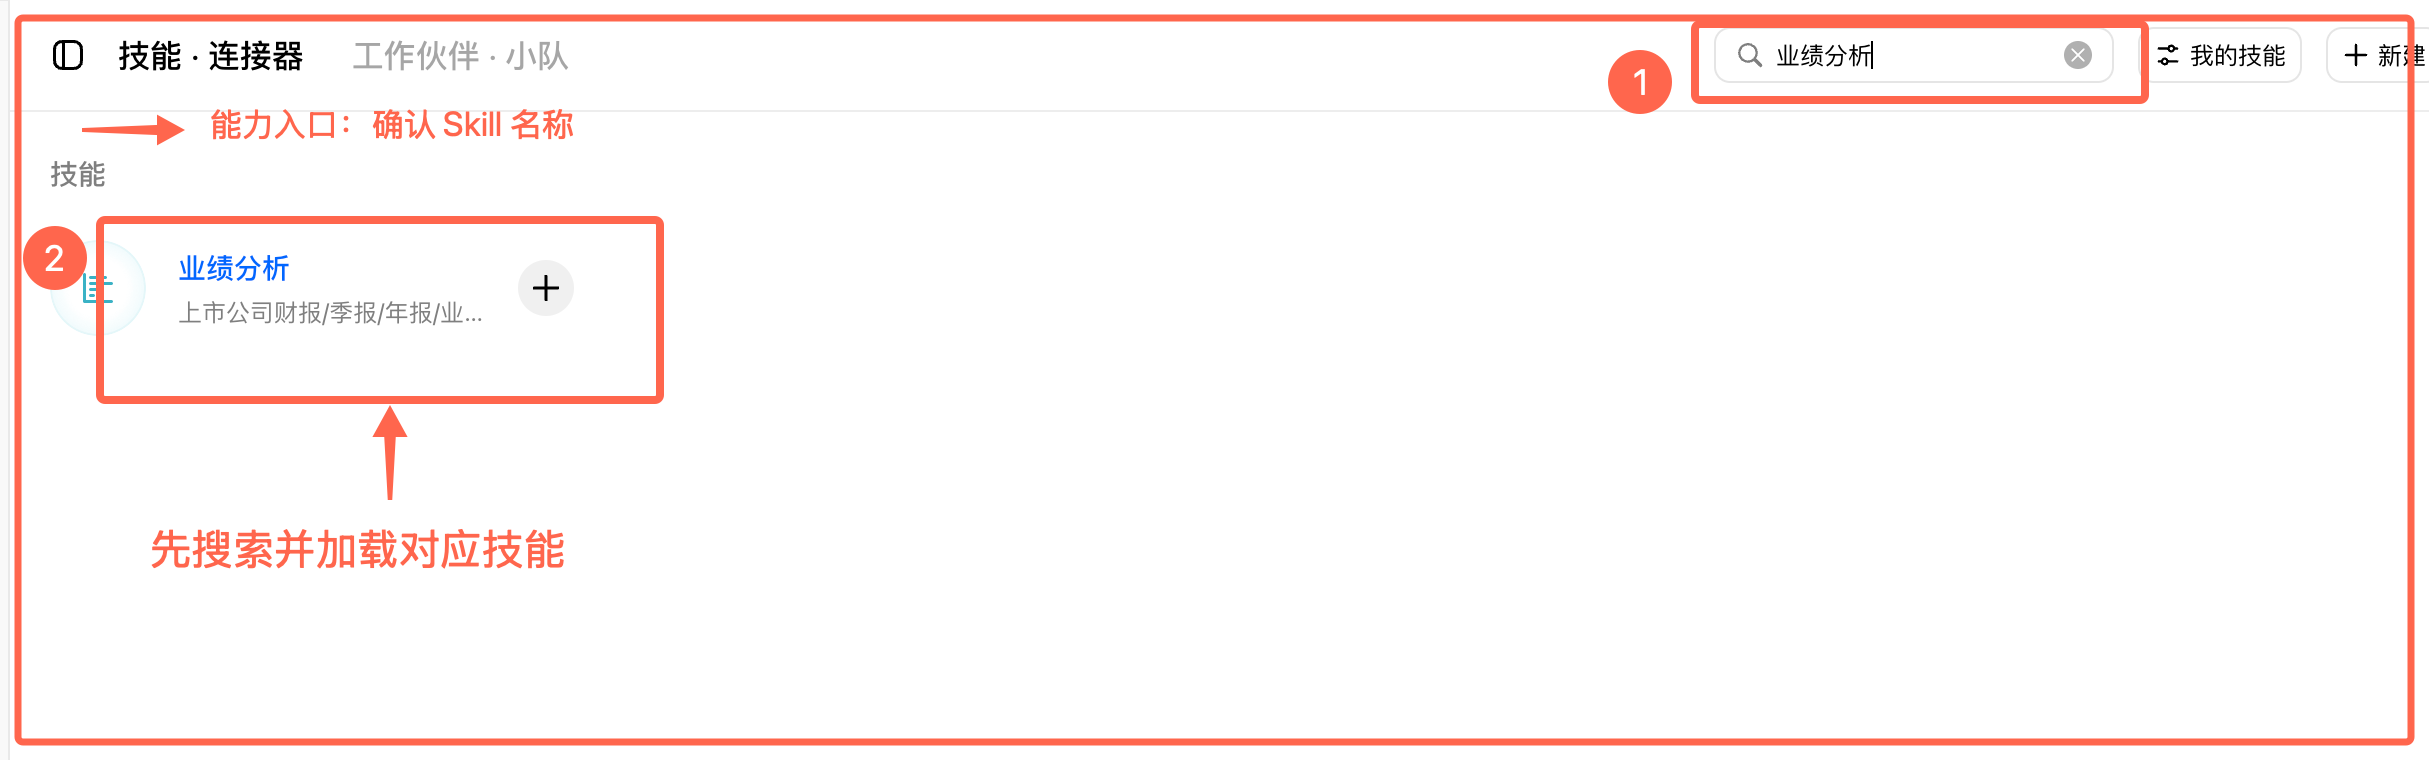
打开豆包工作左侧的「技能 · 连接器 · 伙伴」,搜索“业绩分析”。确认卡片名称与任务匹配后加载,再新建独立工作任务。这里选择 Skill 是为了调用财报分析工作流,不代表后续数字可以跳过原文核对。
日期边界和比较口径,一开始就写死
在输入框里直接粘贴下面这段中文 Prompt。不要只说“分析世纪华通半年报”;必须写明 8 月 28 日、报告名称、比较期、指标、来源页码和禁止事项。
请使用业绩分析能力,分析世纪华通 002602 于 2026 年 8 月 28 日正式披露的《2026 年半年度报告》。这次任务只围绕 8 月 28 日已经公开的报告。

先确认报告名称、报告期、公告日期、证券代码和巨潮资讯网或深交所原始链接。随后与 2025 年半年度报告做同报告期比较,提取营业收入、归母净利润、扣非归母净利润、经营现金流、毛利率、研发投入、游戏业务、汽车零部件业务、境内外收入和中期分红方案。每个数字都写明报告期、单位、同比和来源页码;报告没有披露的字段写“未披露”,不要补零。

请把变化分成四组:规模变化、盈利质量、业务结构、现金与股东回报。至少指出三项真正改变判断的变化,同时给每项变化写一条支持证据、一条可能的反向解释和下一步要核对的材料。不要使用无法追溯来源的“超预期”标签。

最后生成一份《世纪华通2026半年报关键变化.md》,包含报告身份卡、核心指标对比表、四组变化、来源复核表、三个待验证问题和读者核对清单。文件保存到本地工作目录,并在回复中给出文件入口。不要给目标价、评级或买卖建议。
这段 Prompt 有四个护栏:只用 8 月 28 日及以前材料;2026H1 只能和 2025H1 比;未披露不补零;不输出目标价和买卖建议。日期边界在最前面,交付格式在最后面,便于豆包工作先验明报告,再组织结果。
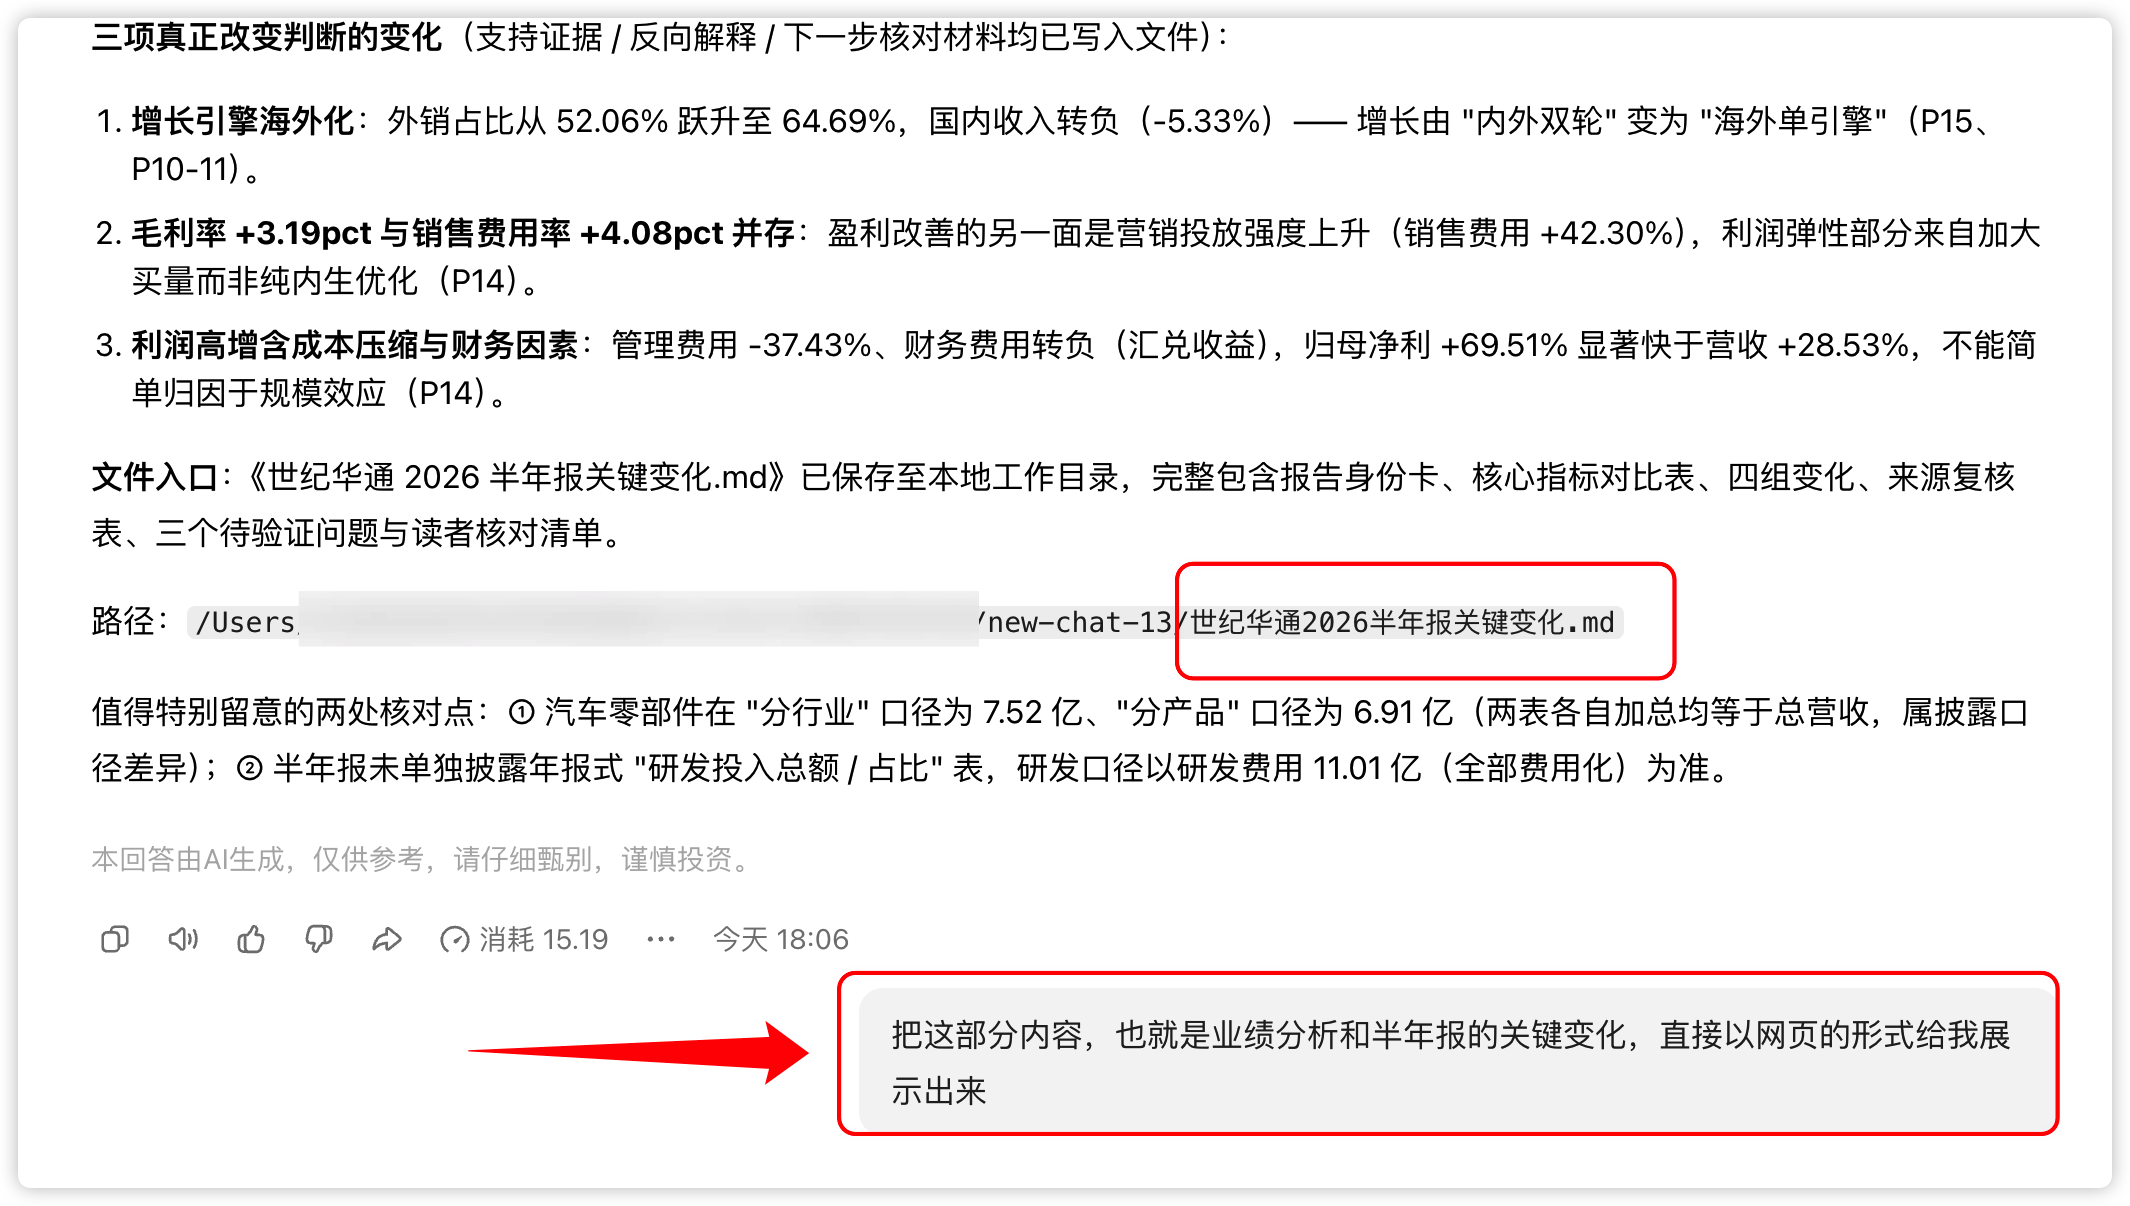
豆包完成之后,它会以 Markdown 的形式展现出来。为了方便观看,我们可以直接让它生成一个网页,方便我们进行浏览。
先验明报告,再谈增长
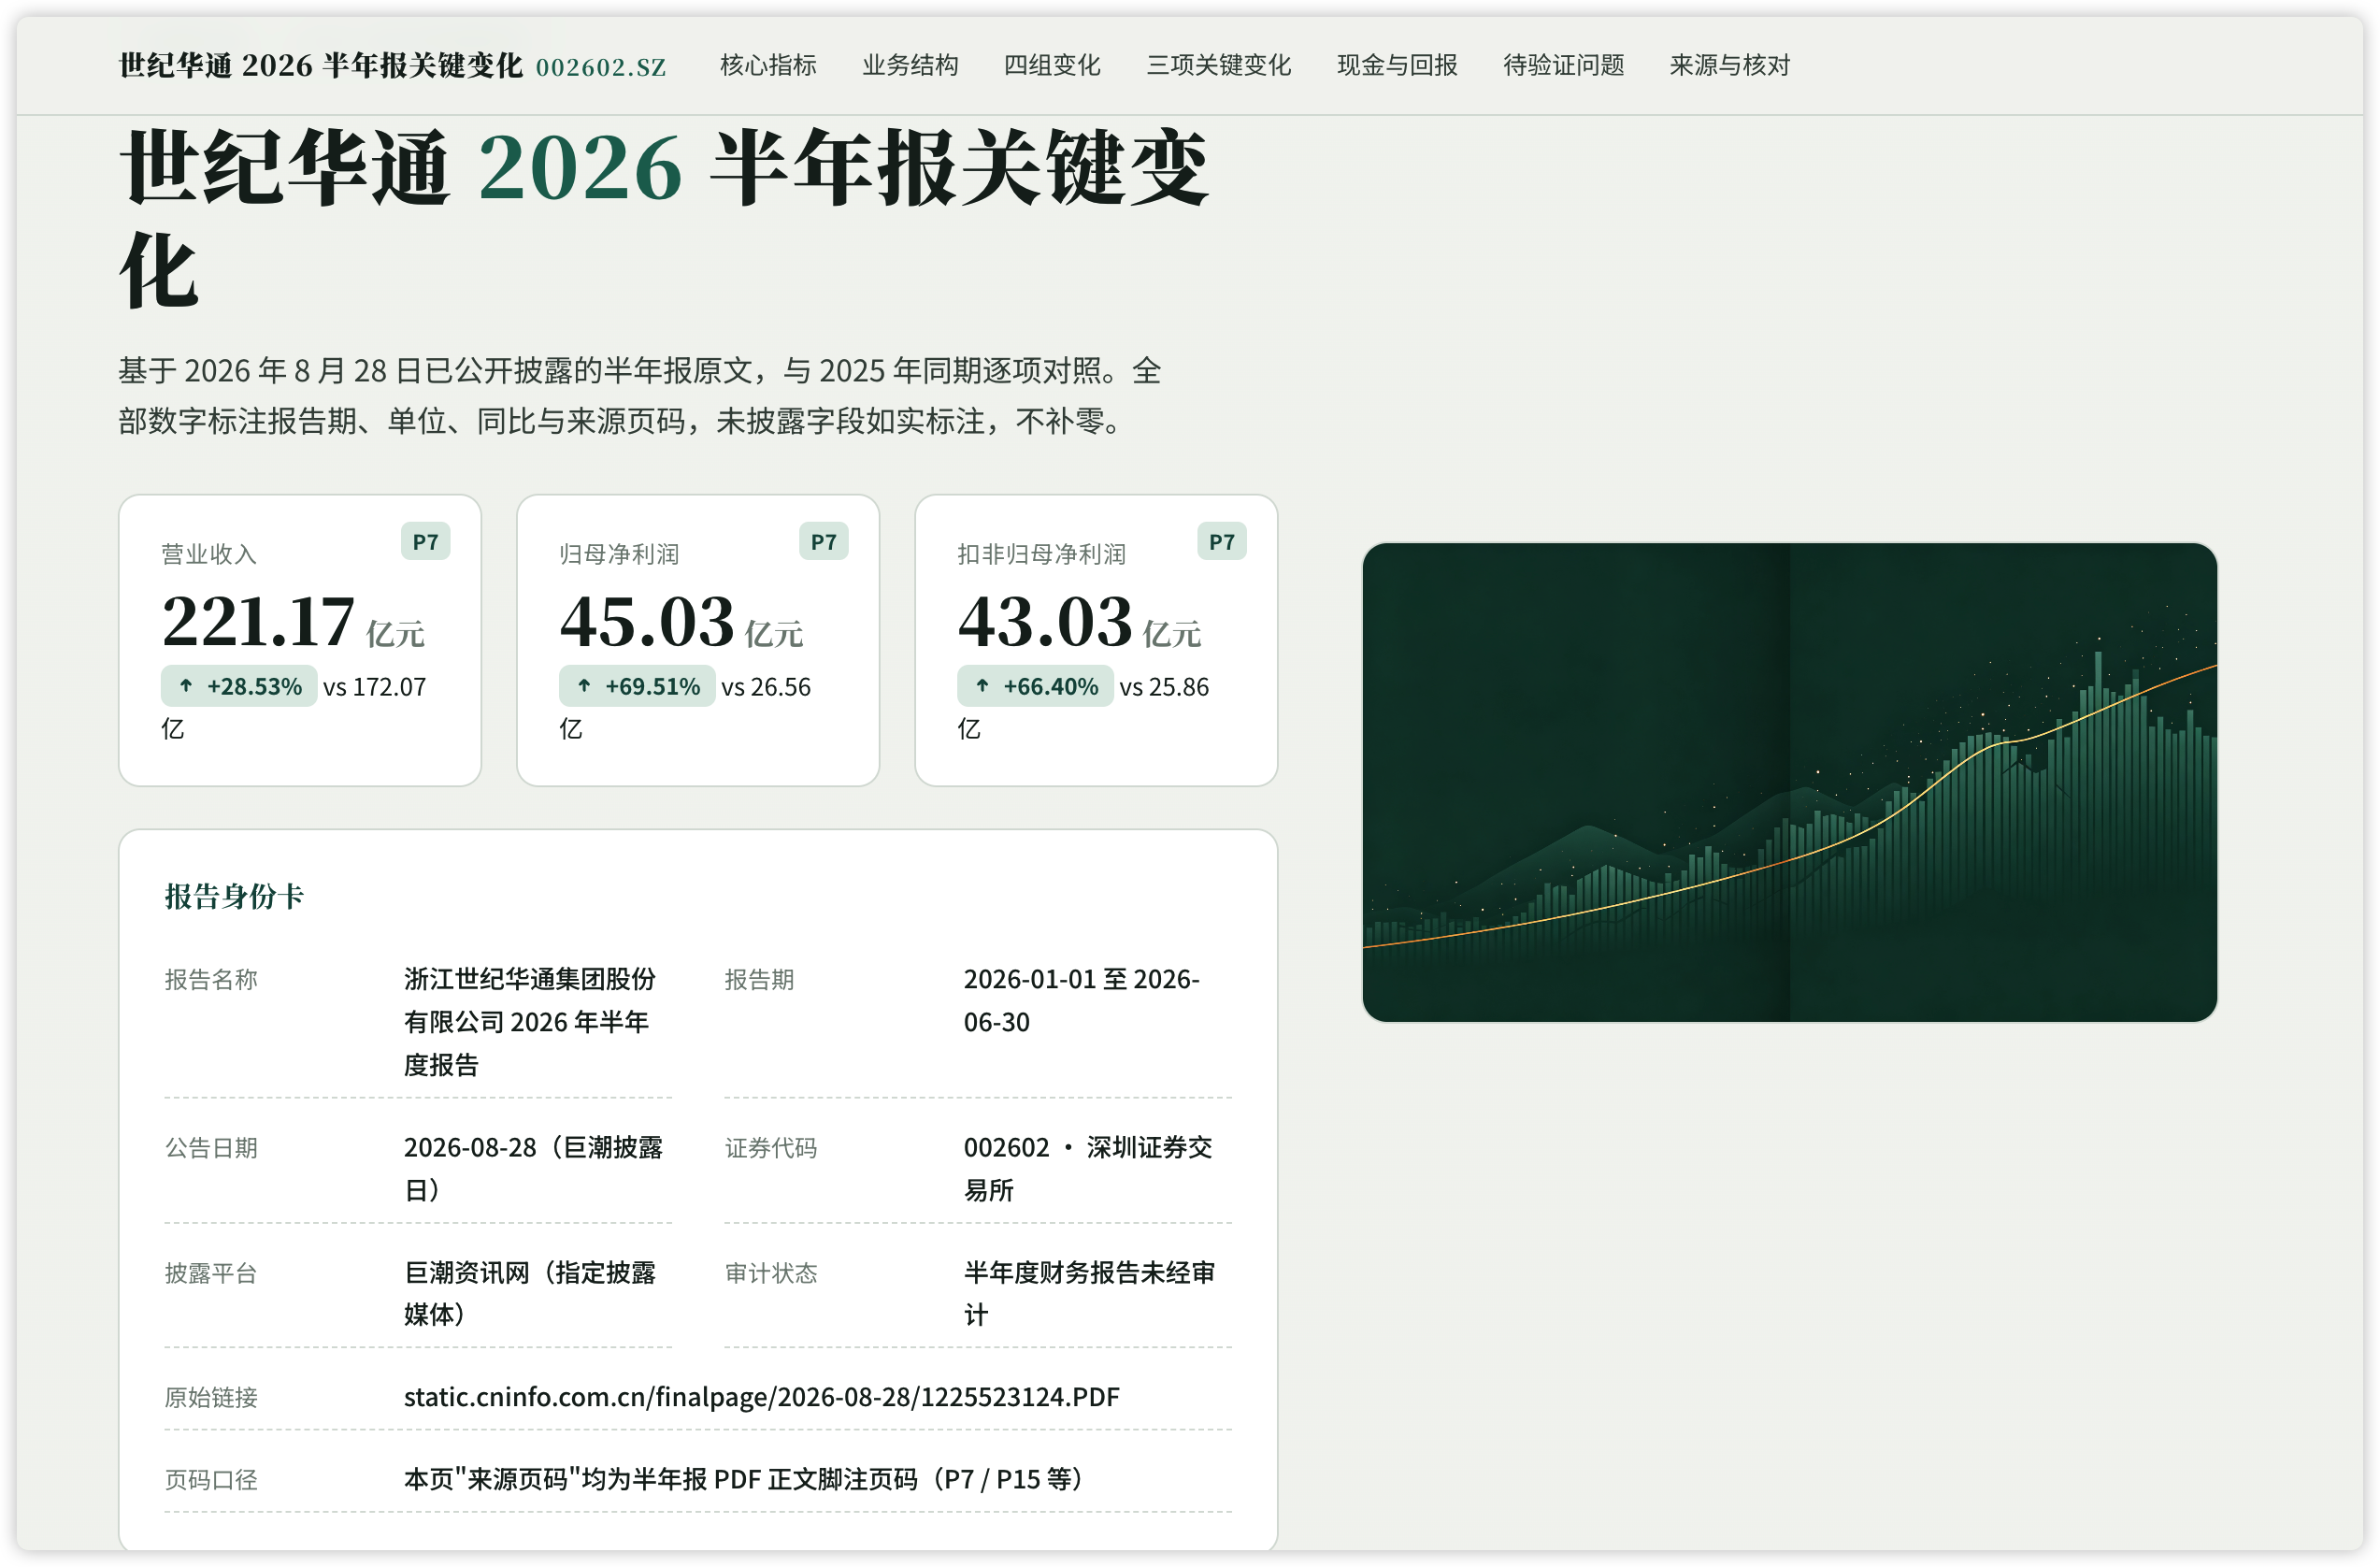
豆包工作首先确认了报告名称、报告期、公告日期、证券代码和巨潮资讯网原始 PDF。报告披露日为 2026 年 8 月 28 日,证券代码 002602,半年报未经审计。只有这张身份卡完成,后面的比较才有共同基准。
所有数字都放回同一报告期
身份确认后,再读取核心指标。实测输出把 2026H1 与 2025H1 并列:营业收入 221.17 亿元,同比增长 28.53%;归母净利润 45.03 亿元,同比增长 69.51%;扣非归母净利润 43.03 亿元,同比增长 66.40%;经营现金流 44.97 亿元,同比增长 14.78%。
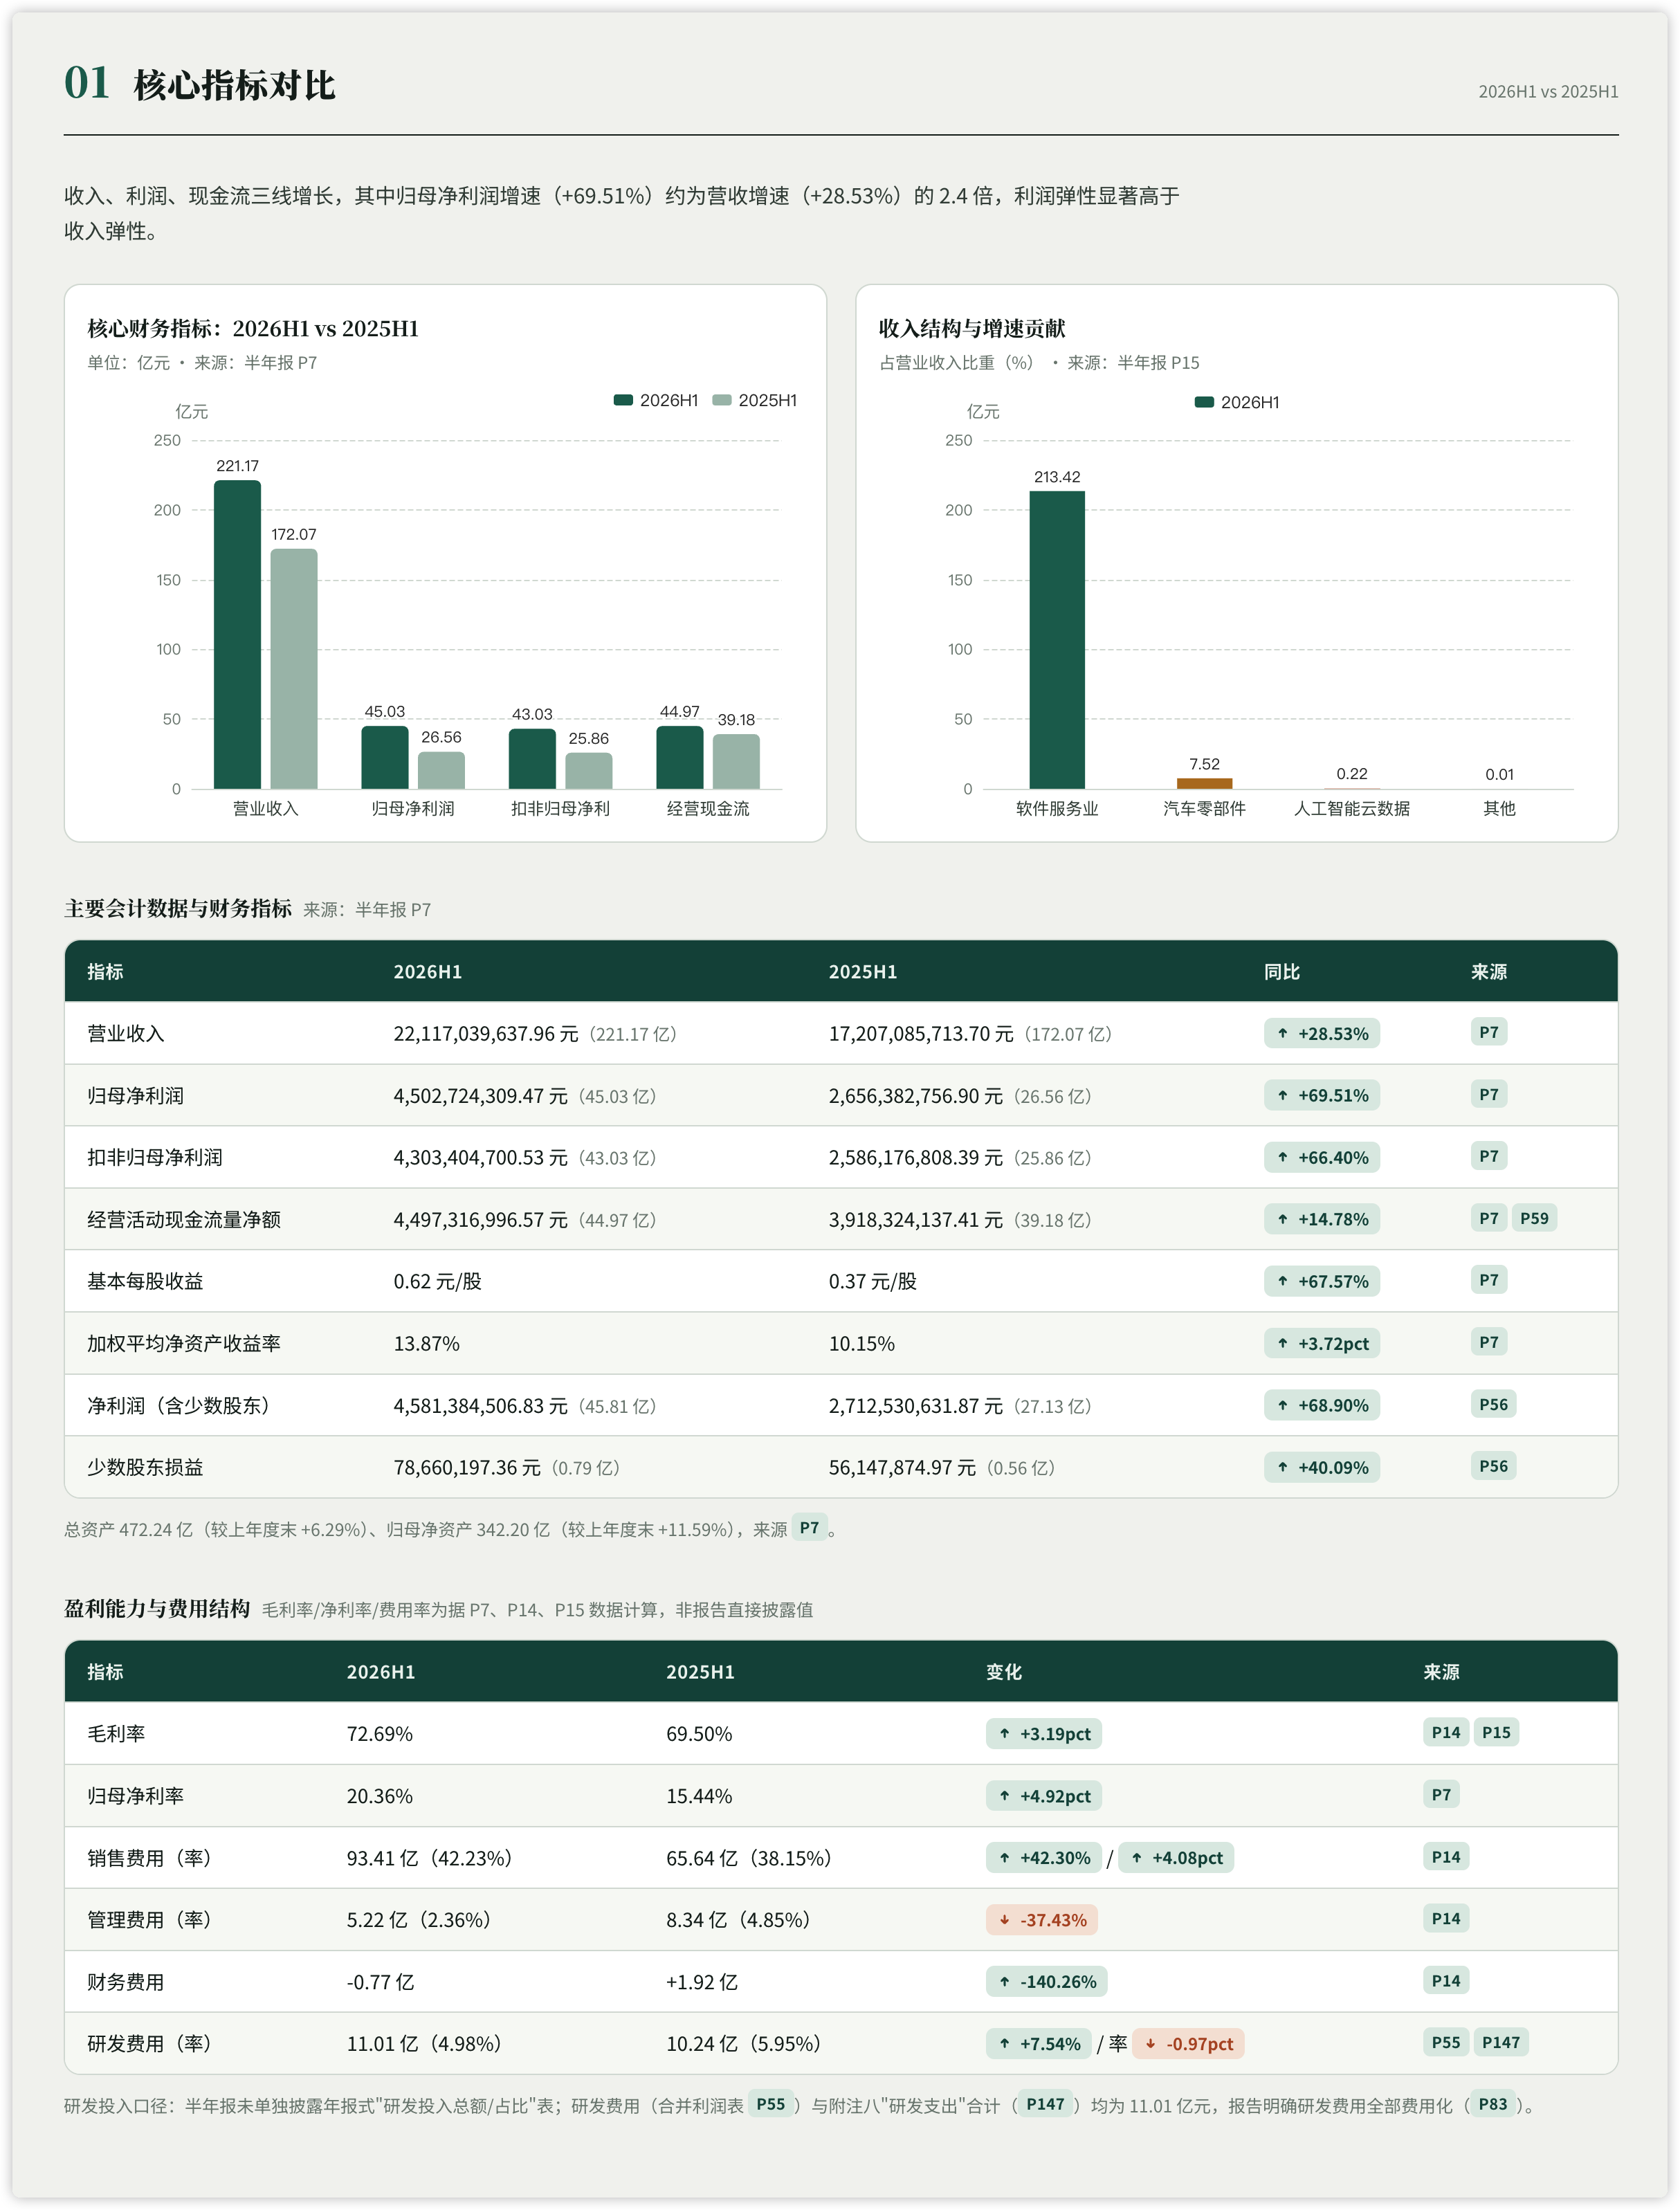
不要停在“收入和利润双增”。继续核对毛利率、费用率和研发口径。毛利率提高 3.19 个百分点,但销售费用率也提高 4.08 个百分点;管理费用下降、财务费用转负,对利润增速同样有影响。
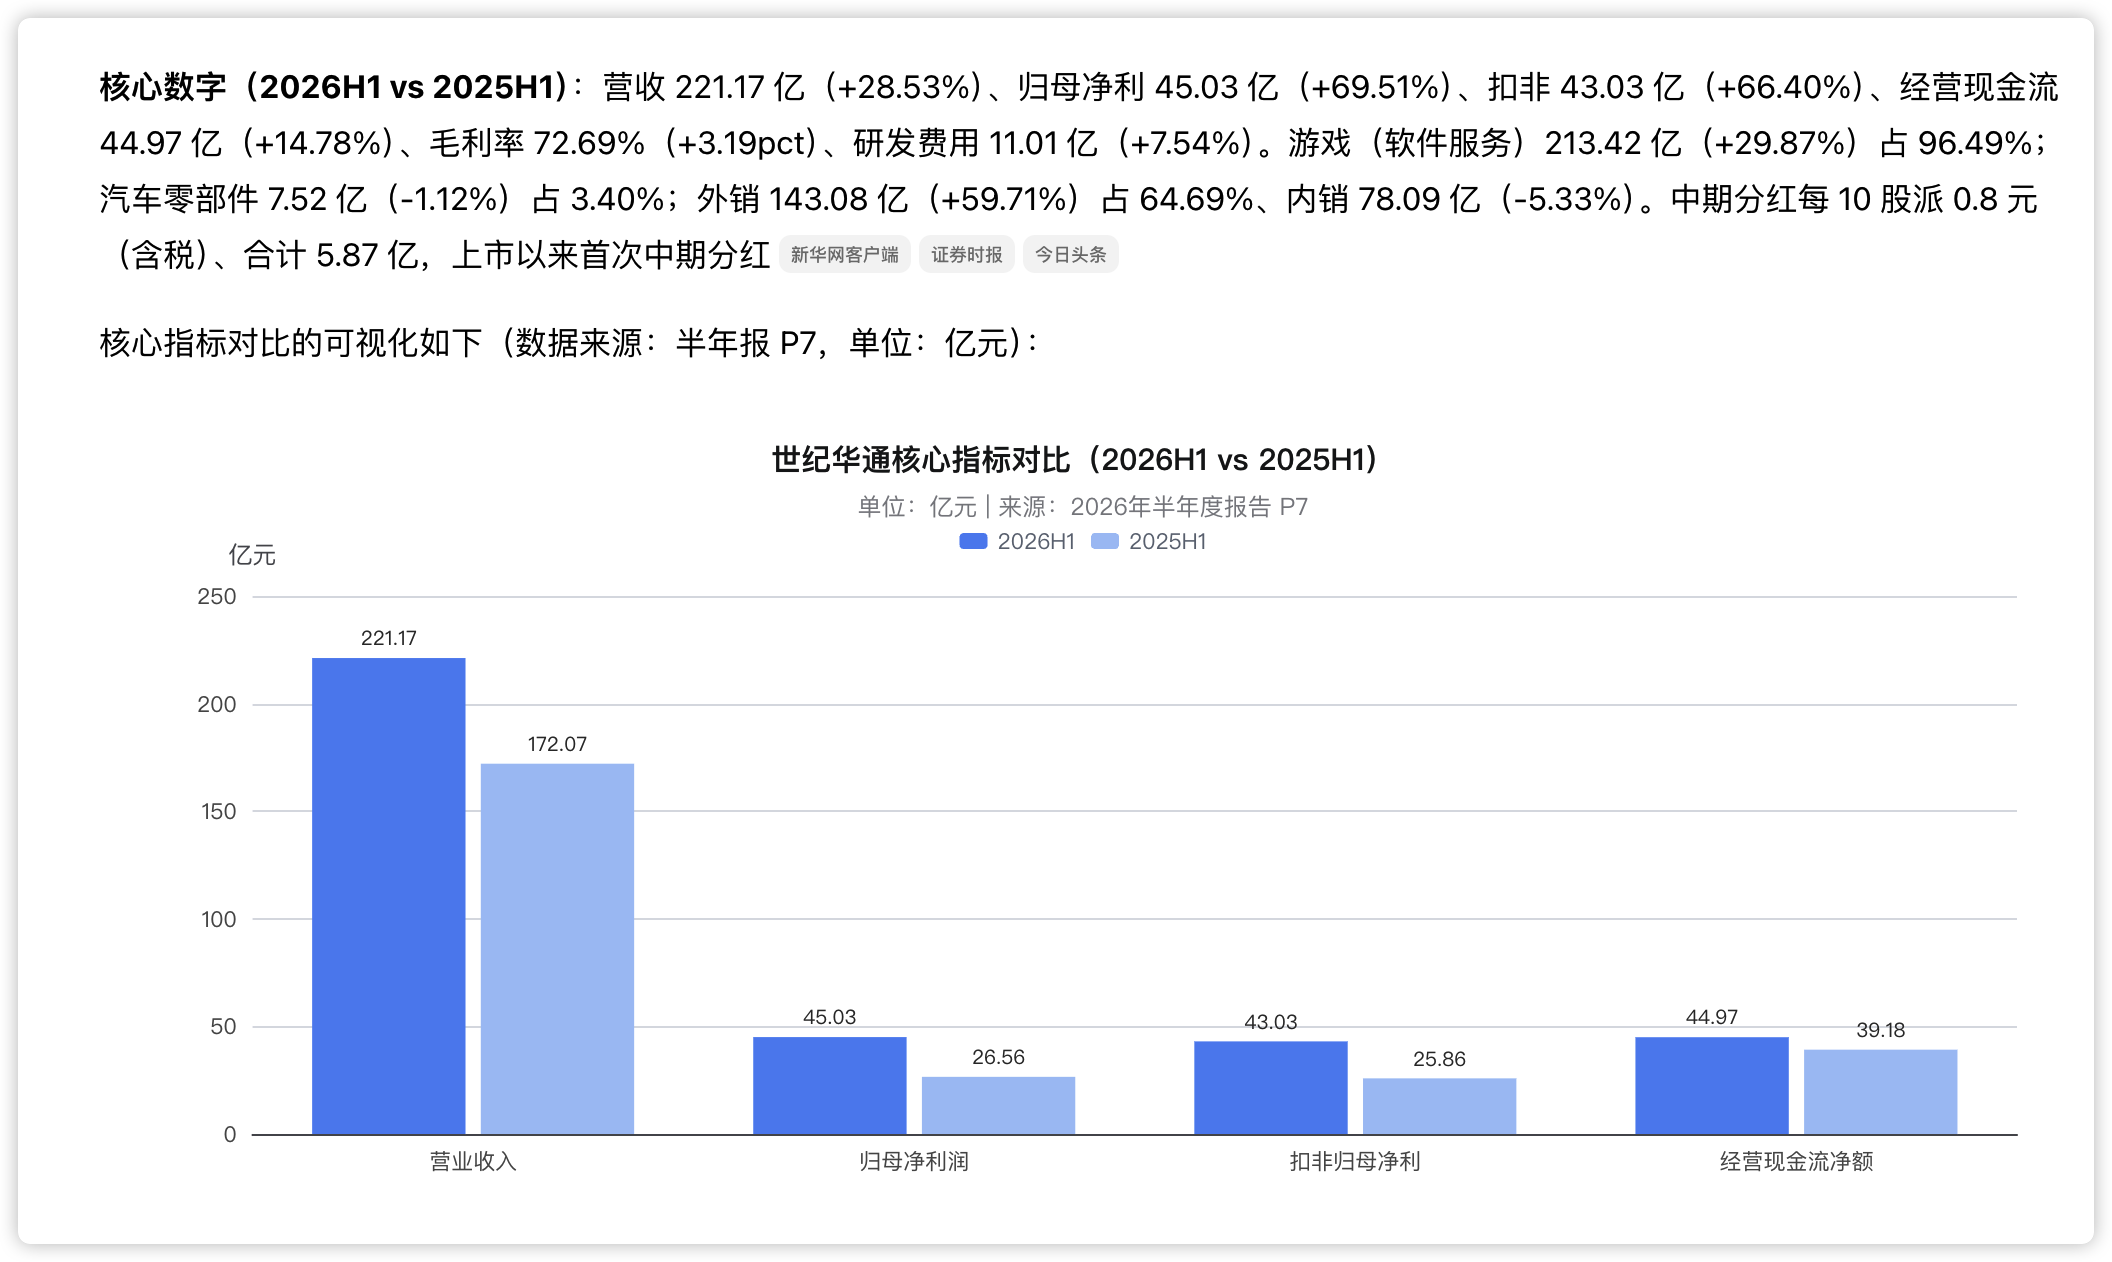
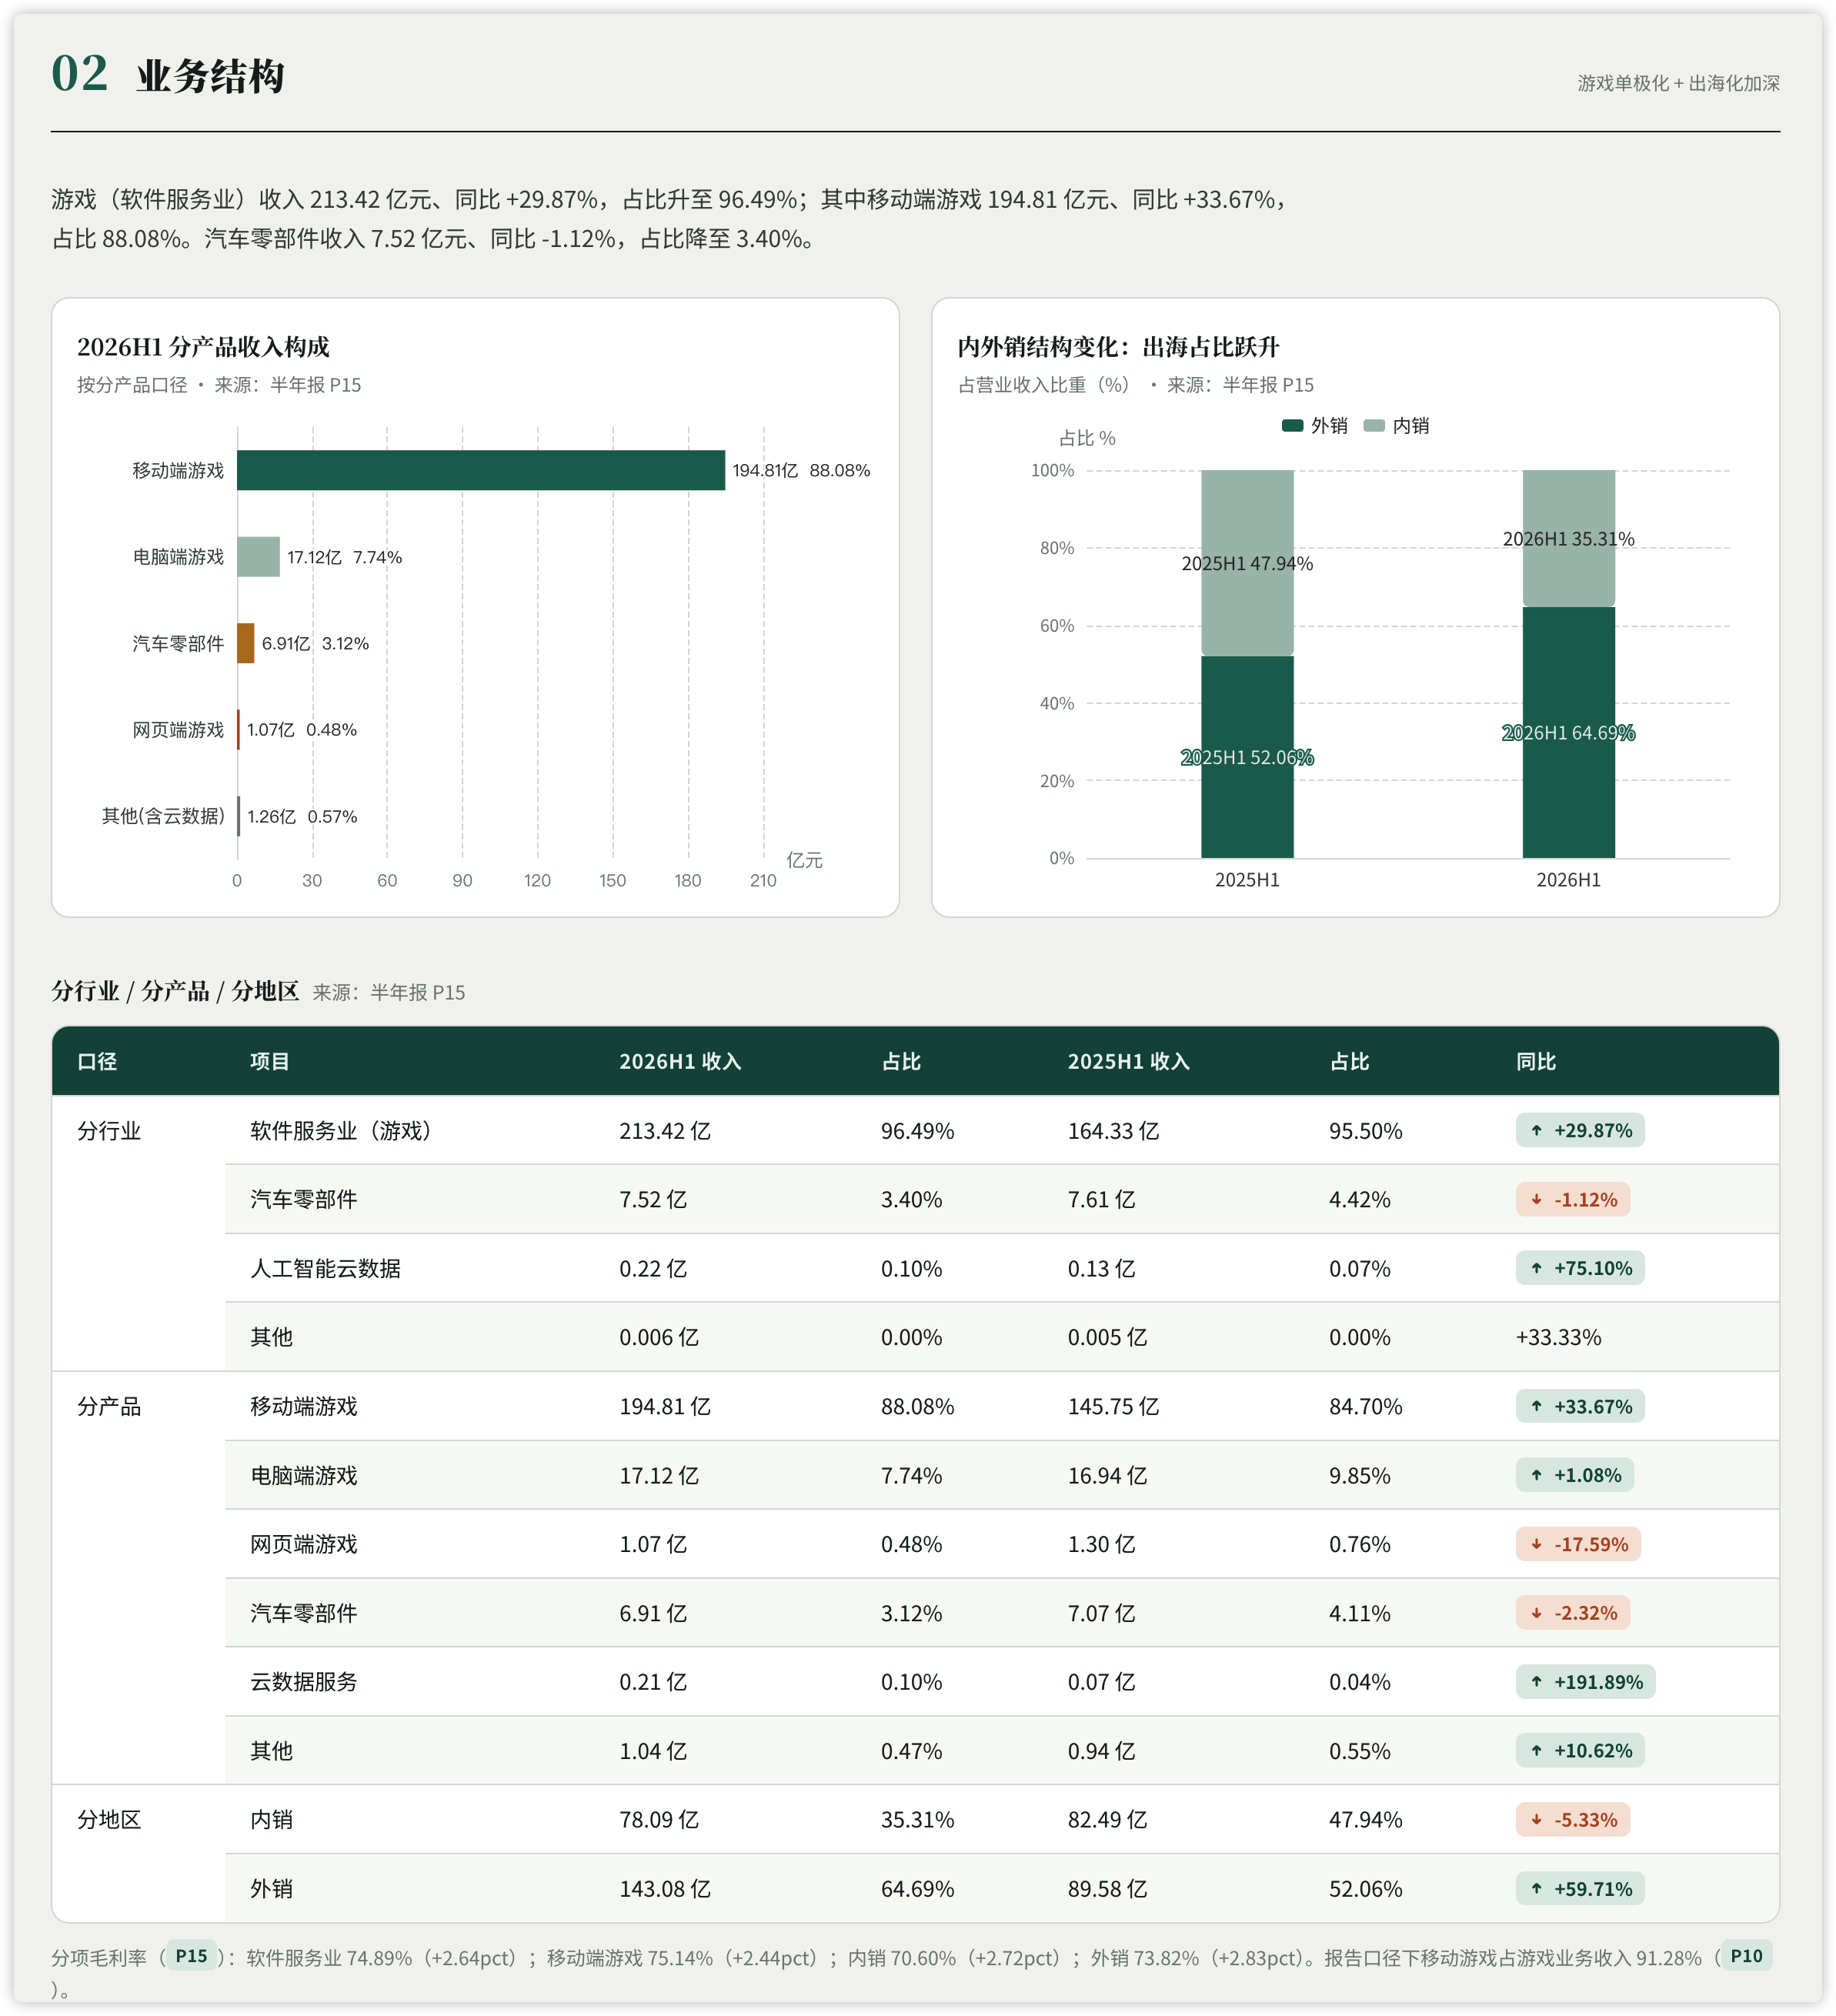
下一屏继续拆分行业、产品和地区。游戏收入、移动端收入、内外销收入分别使用报告原表,避免把“分行业”和“分产品”里的汽车零部件数字误当成同一口径。
最后把现金流和中期分红放在一起。经营现金流增速慢于利润;中期分红仍是董事会预案,不能写成已经实施。
四组变化,比一段“业绩大增”更有用
收入增长 28.53%,利润增长接近 70%,先归入“规模变化”;毛利率提高、销售费用率上升、管理费用下降和财务费用转负,归入“盈利质量”;游戏与外销占比变化,归入“业务结构”;经营现金流和中期分红,归入“现金与股东回报”。这样可以避免把十几个指标揉成一段总评。
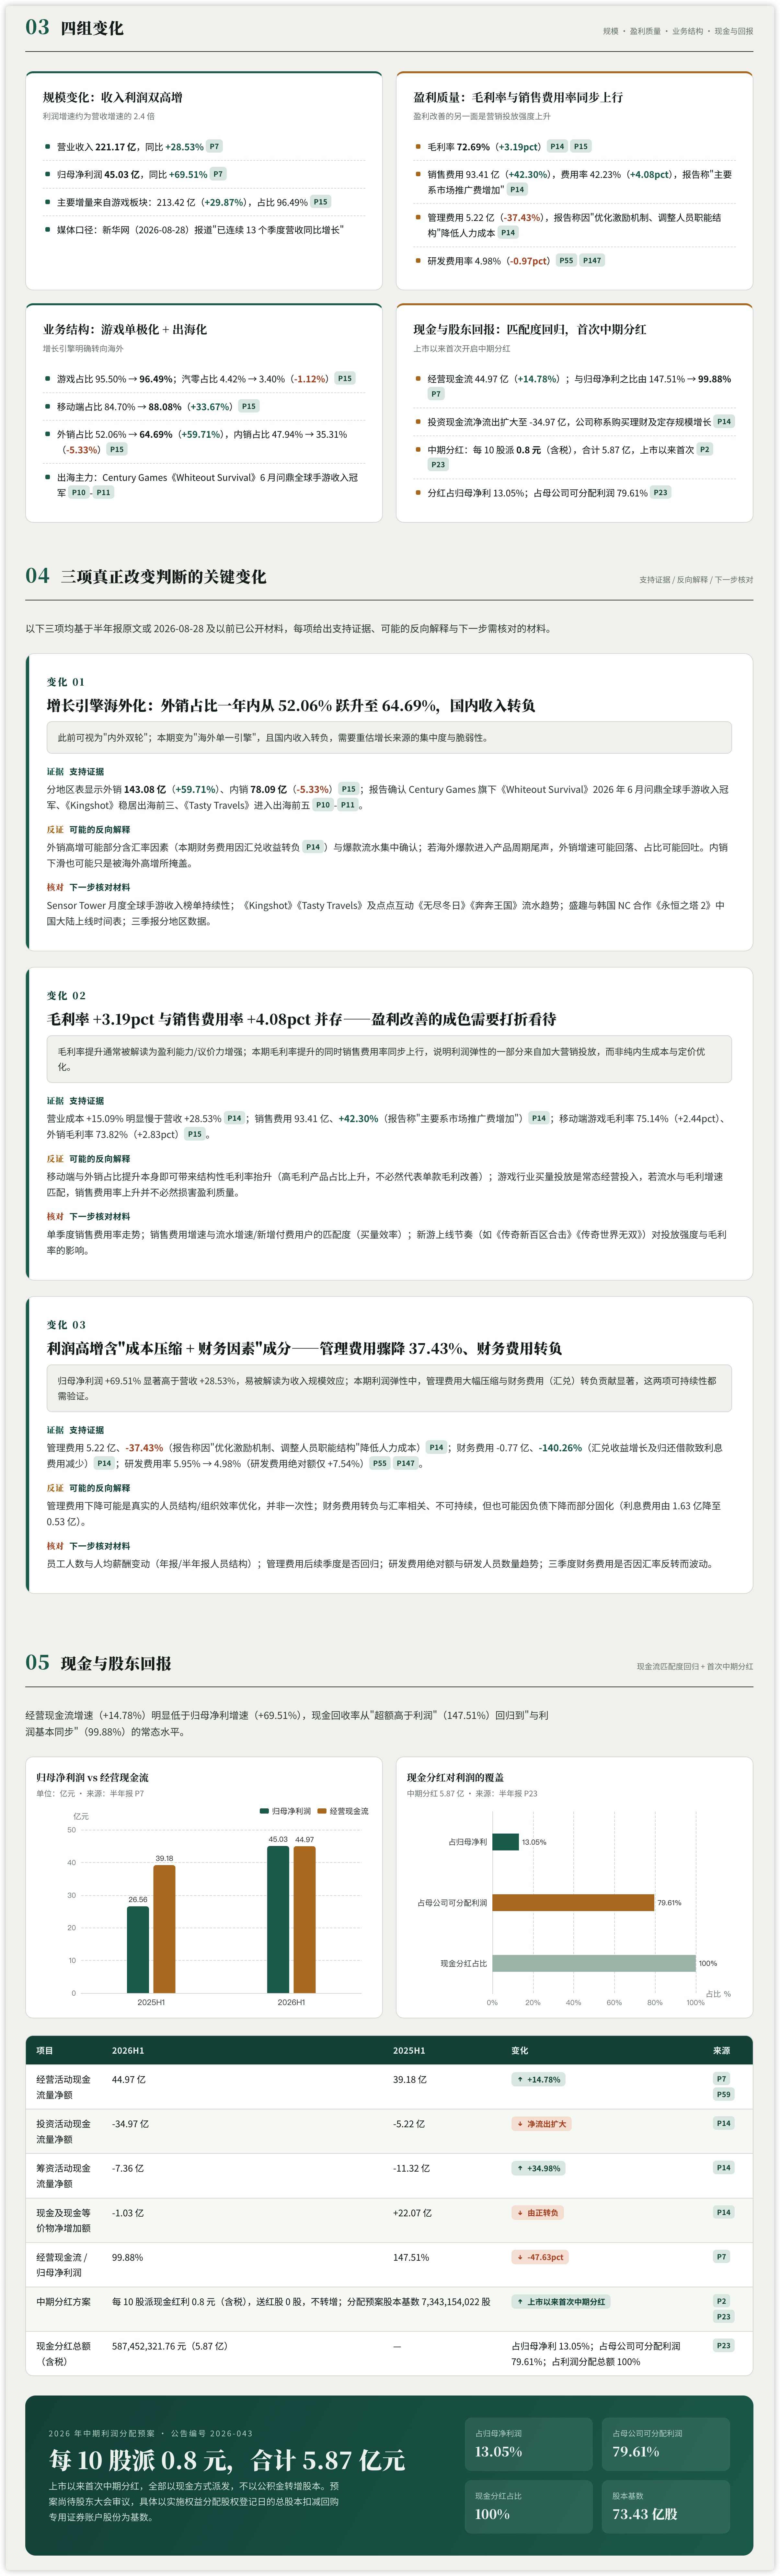
每个判断,都给它留一个反向解释
最终报告没有把“海外收入占比上升”直接写成利好,而是同时给出三层内容:支持证据是分地区表;反向解释包括汇率和爆款生命周期;下一步材料是三季报分地区数据、产品流水榜单和新游上线时间
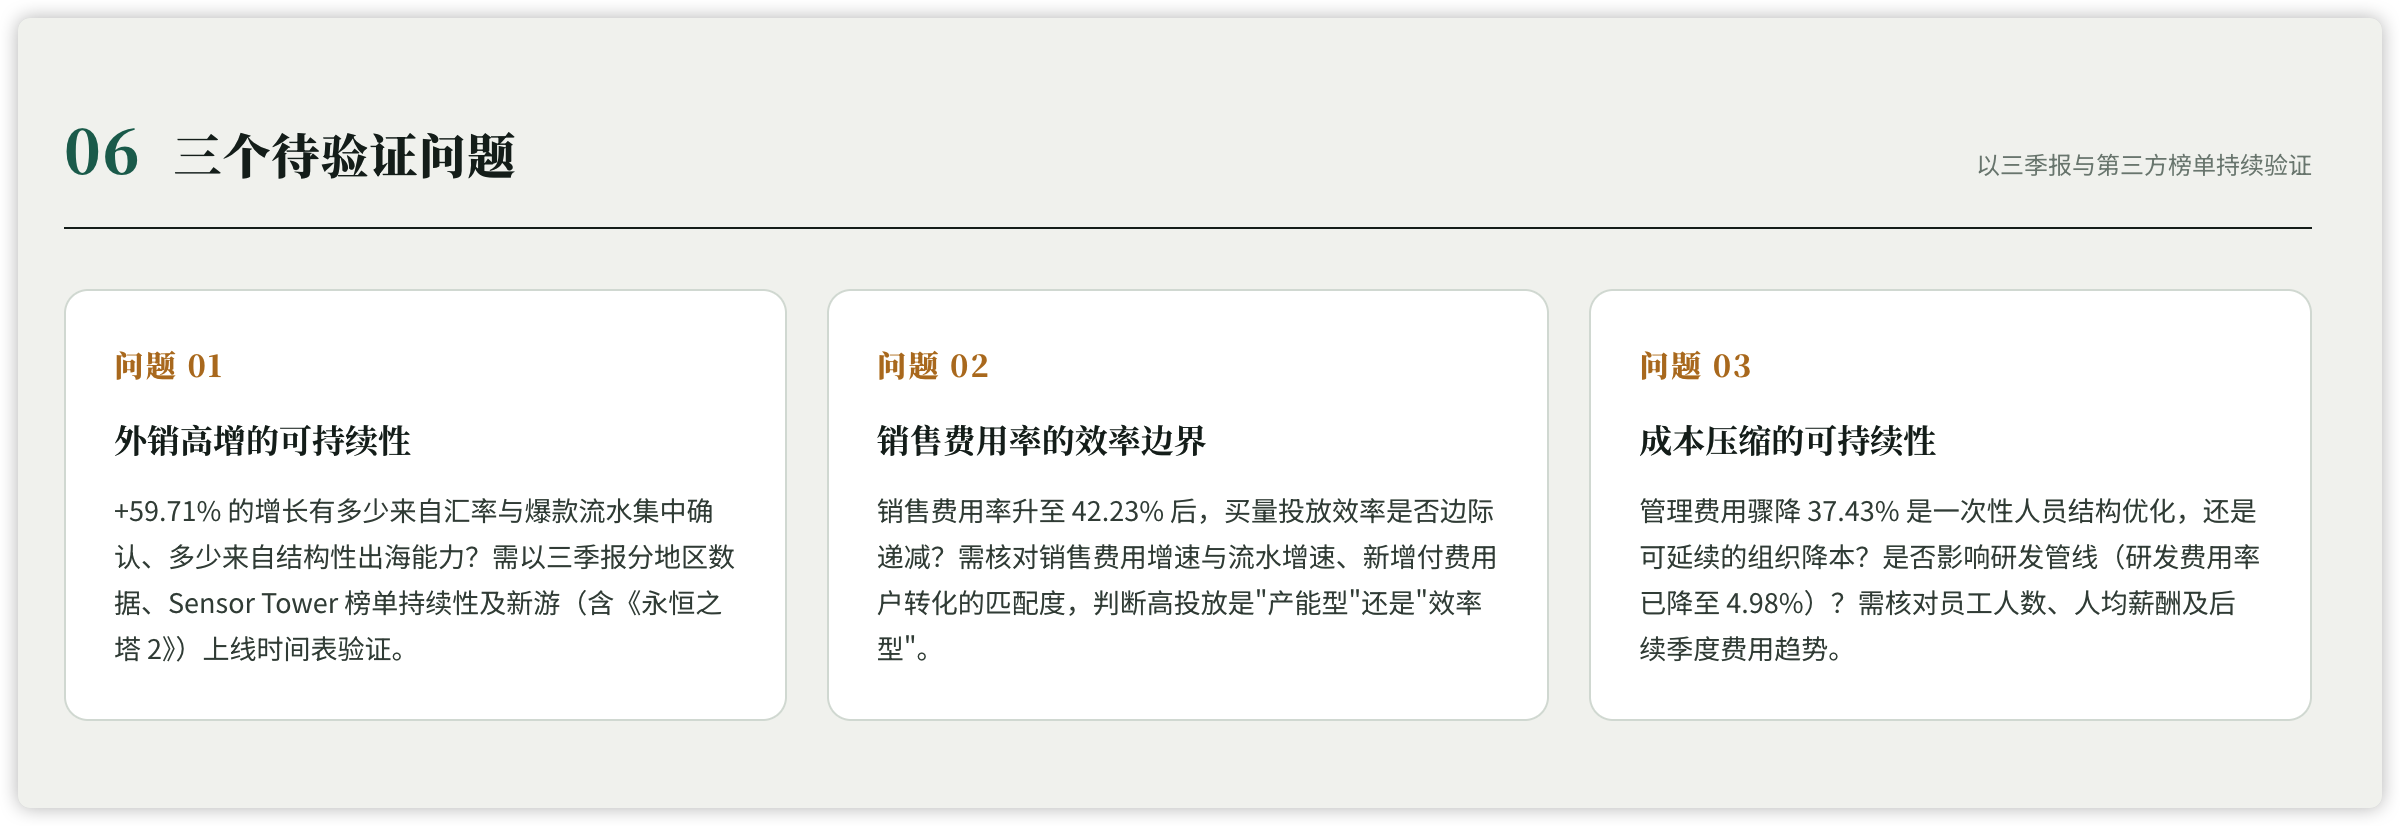
最后回到来源和待验证问题
报告最后列出主数据源、公告、媒体材料及其用途,并明确不使用 8 月 29 日以后的研报和行情评论。来源表让读者知道哪些数字来自半年报,哪些说法只是媒体口径。
还留下读者核对清单:归母净利润与含少数股东净利润不能混用;汽车零部件的分行业与分产品口径不同;中期分红仍待股东大会审议;半年报未经审计。
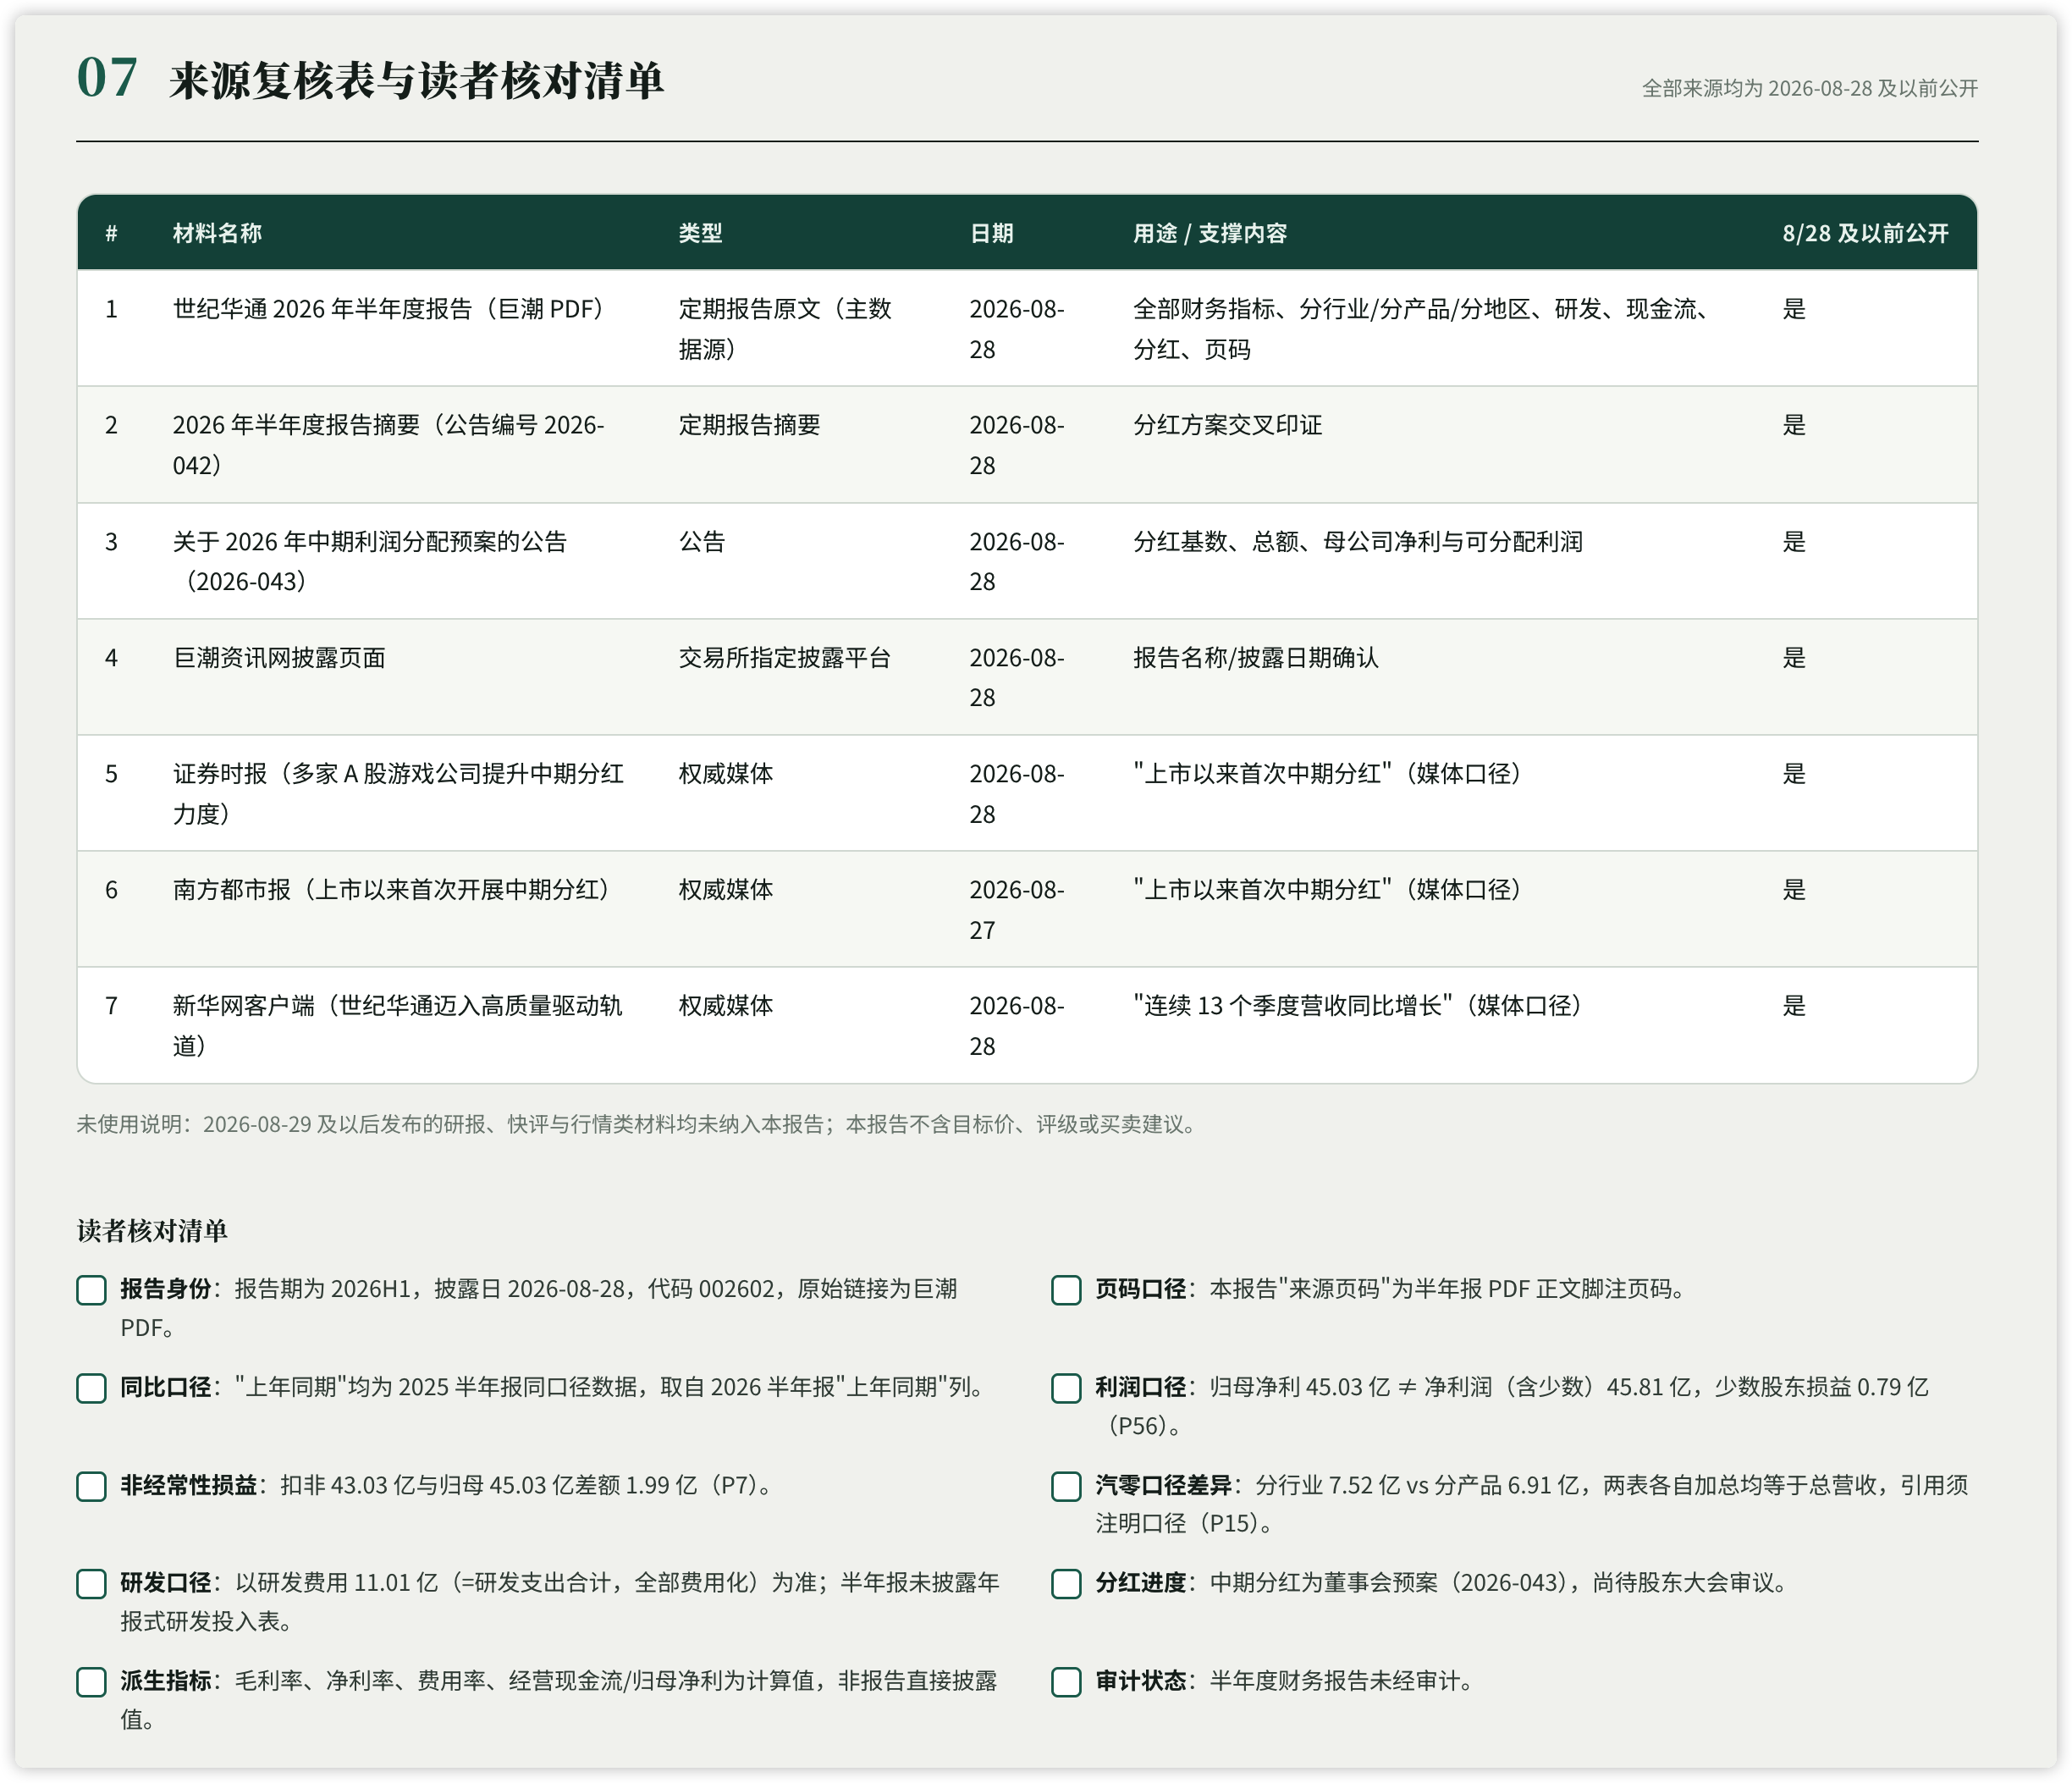
当我们收到一家上市公司的财报时,就可以采用这种思路去抽丝剥茧,帮助我们识别这家公司的主营业务,以及它跟上个季度的同比变化等。
大家也可以参考这样的思路和对应提示词,再结合豆包工作台自带的金融相关 skills,作为判断一家上市公司业绩能否持续增长的依据,大家可以举一反三~
利润增长以后,再查现金去了哪里
利润表给出第一层答案。要判断增长质量,还得把经营现金流、应收、存货和合同负债拉进同一张表。
原始数字和单位,一个都不要丢
我选择「业绩分析」,要求表格同时保存报告期、单位、页码、公式和计算结果。这样后面发现问题时,可以回到具体数字,而不是只看到一句“现金流表现良好”。
请使用宁德时代 300750 截至 2026 年 8 月 28 日已经发布的最近三年年度报告和最近一期定期报告,检查它的财务质量。

比较营业收入、归母净利润、扣非净利润和经营现金流。继续核对存货、应收账款、合同负债、资本开支、折旧摊销、研发投入、政府补助与非经常性损益。

请在表格中保留原始数字、报告期、单位、页码、计算公式和计算结果。至少复算经营现金流与净利润的匹配度、应收增速与收入增速差、存货增速与收入增速差。跨期口径不一致时停止比较并写明原因。

对每个异常给出两种解释和下一步核验路径。输出财务质量检查表、支持证据、反方证据和需要管理层回答的问题。不要用优秀、良好或一个比率给整家公司下结论。
这个任务相对比较复杂,所以豆包工作台接收到任务之后,会把这个复杂的任务委派给一个叫“组织型”的 agent。也就是说,它会调度多个子 agent 进行协同协作,一起来拆分并完成这个任务。
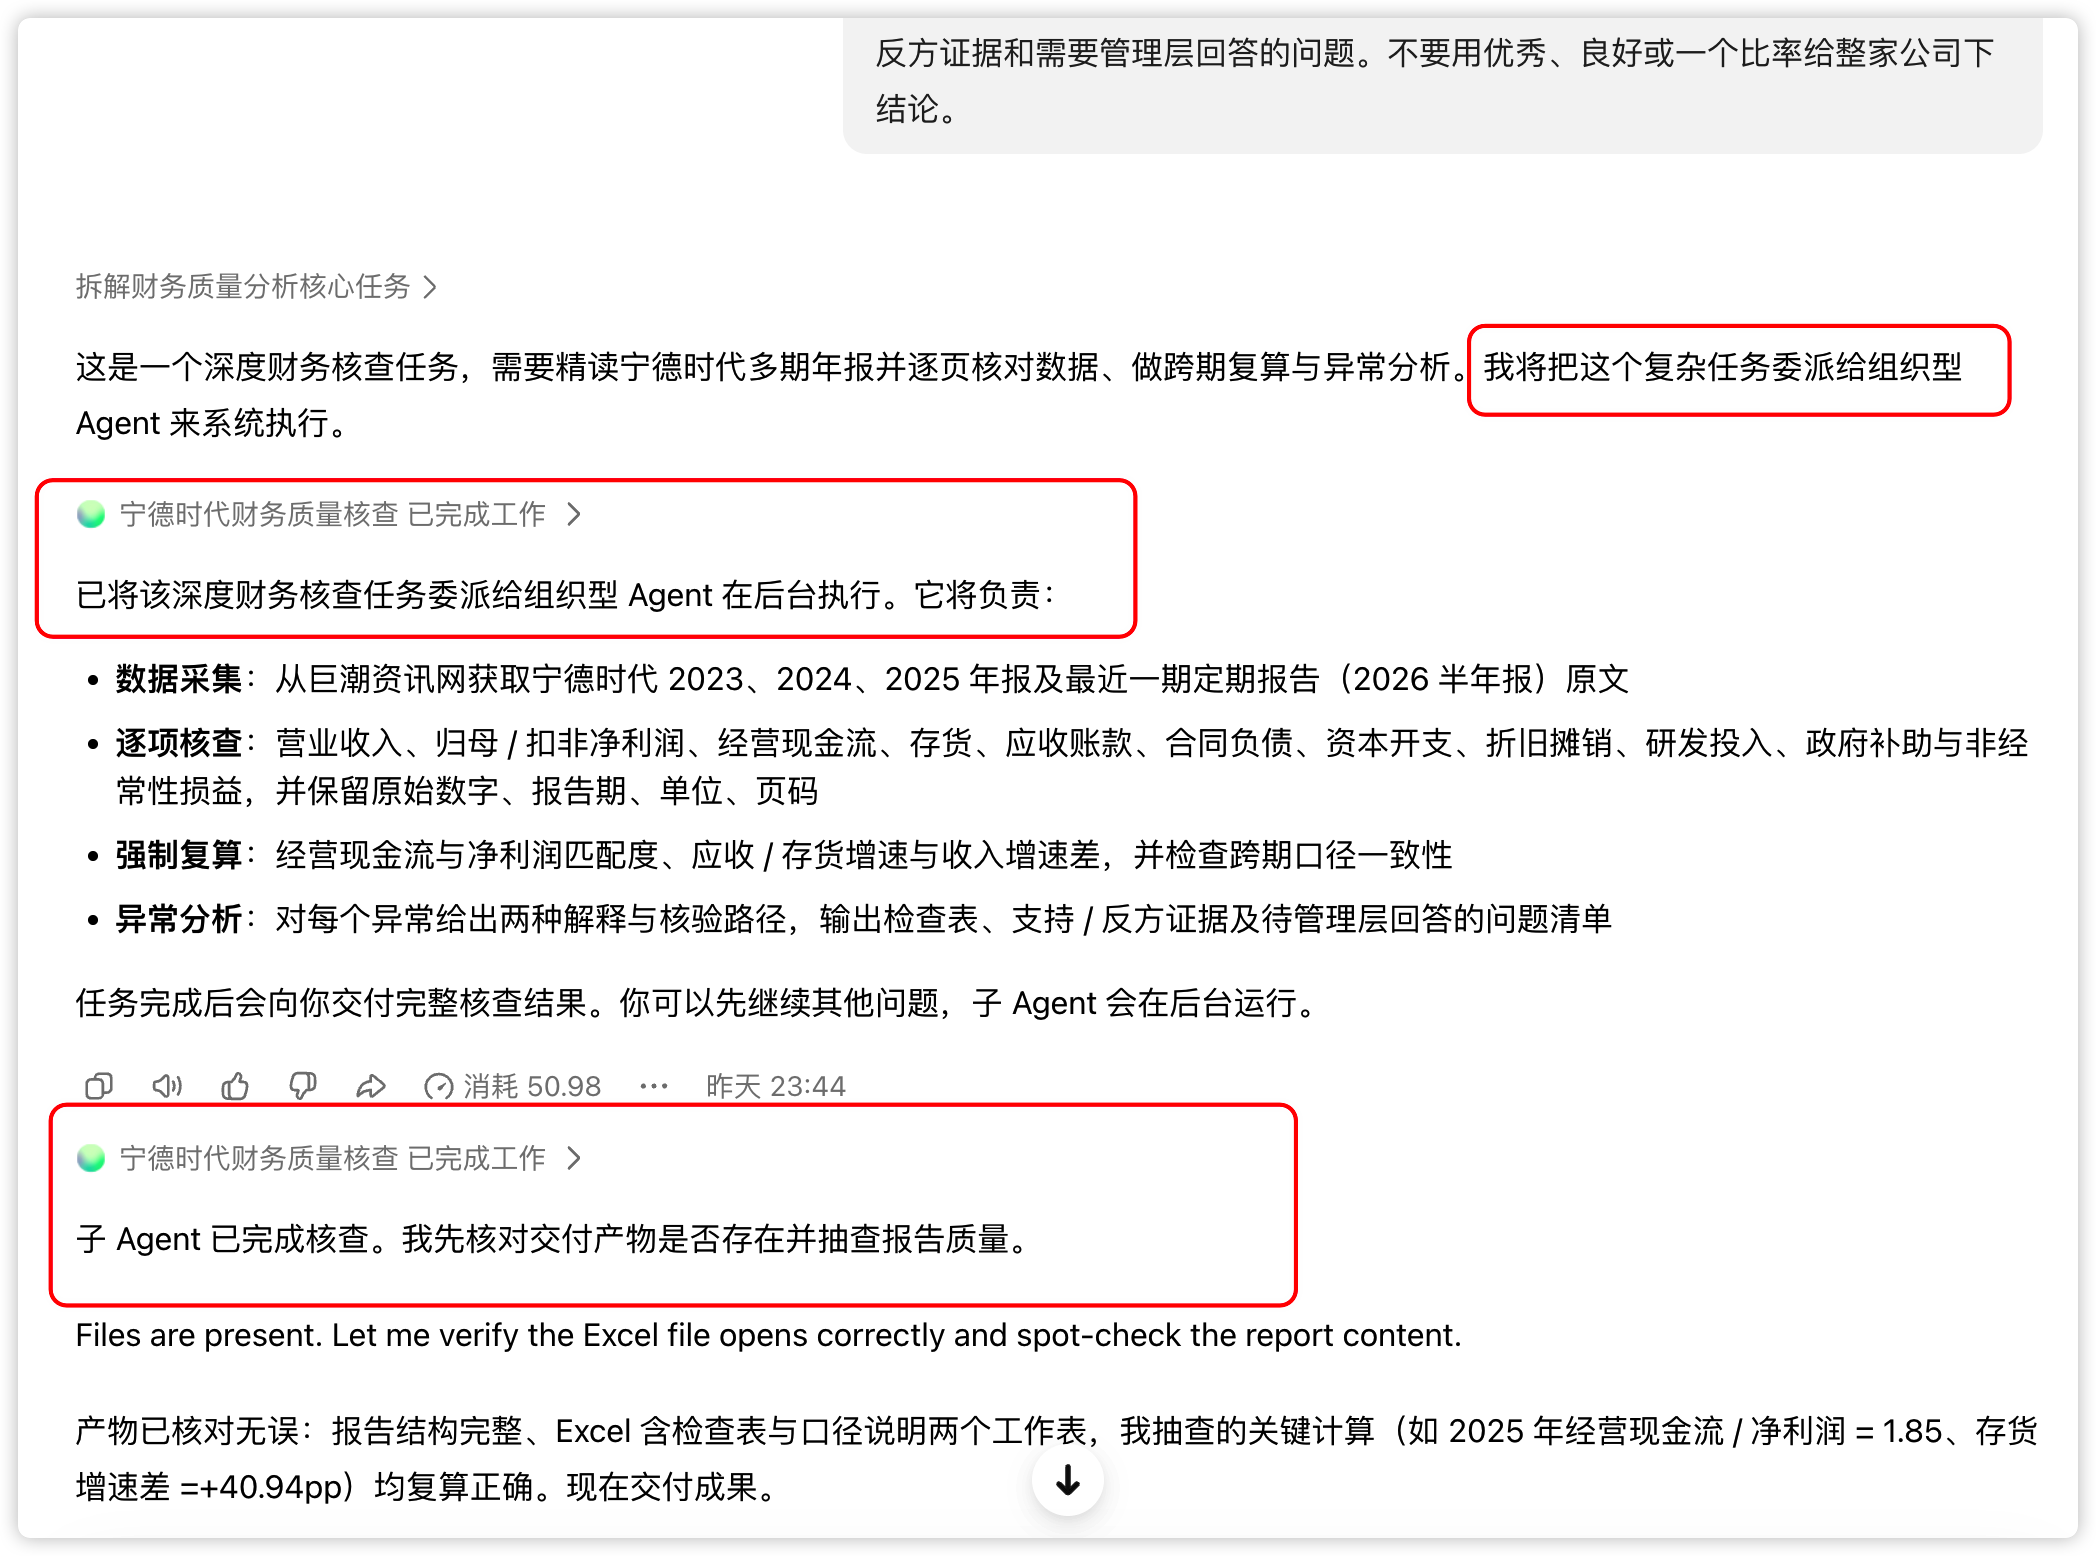
我们可以看一下它的整个流程。
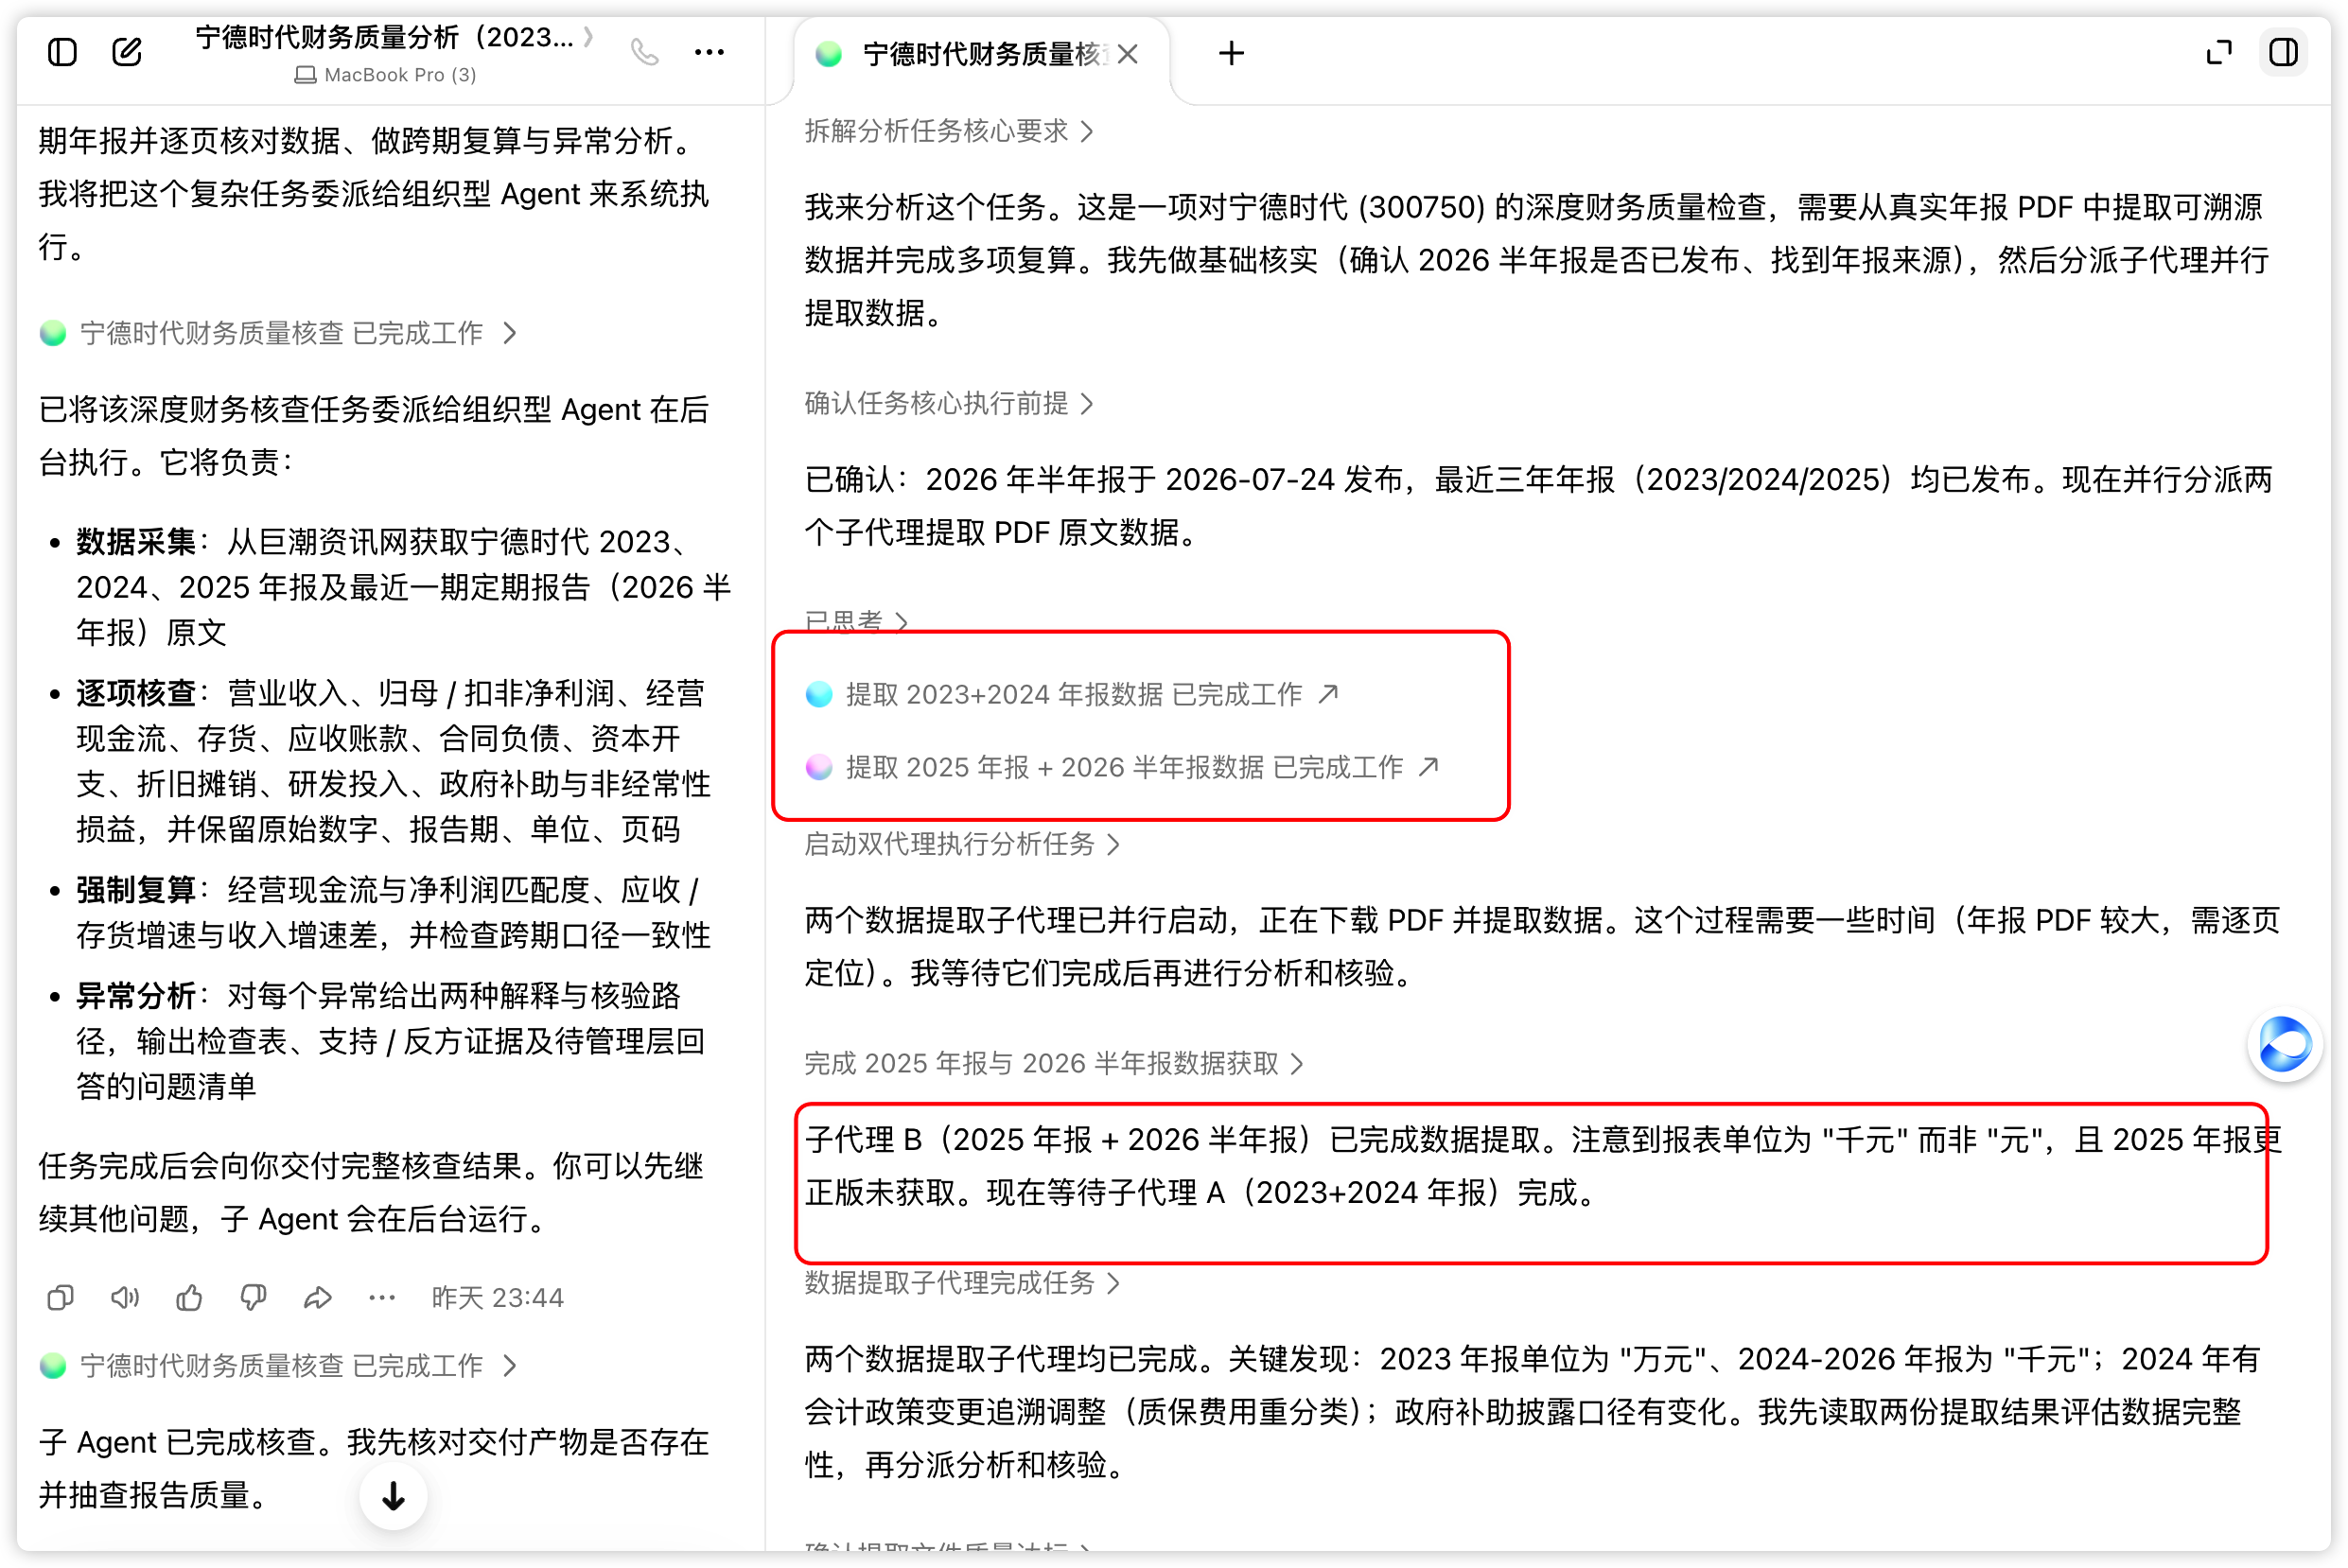
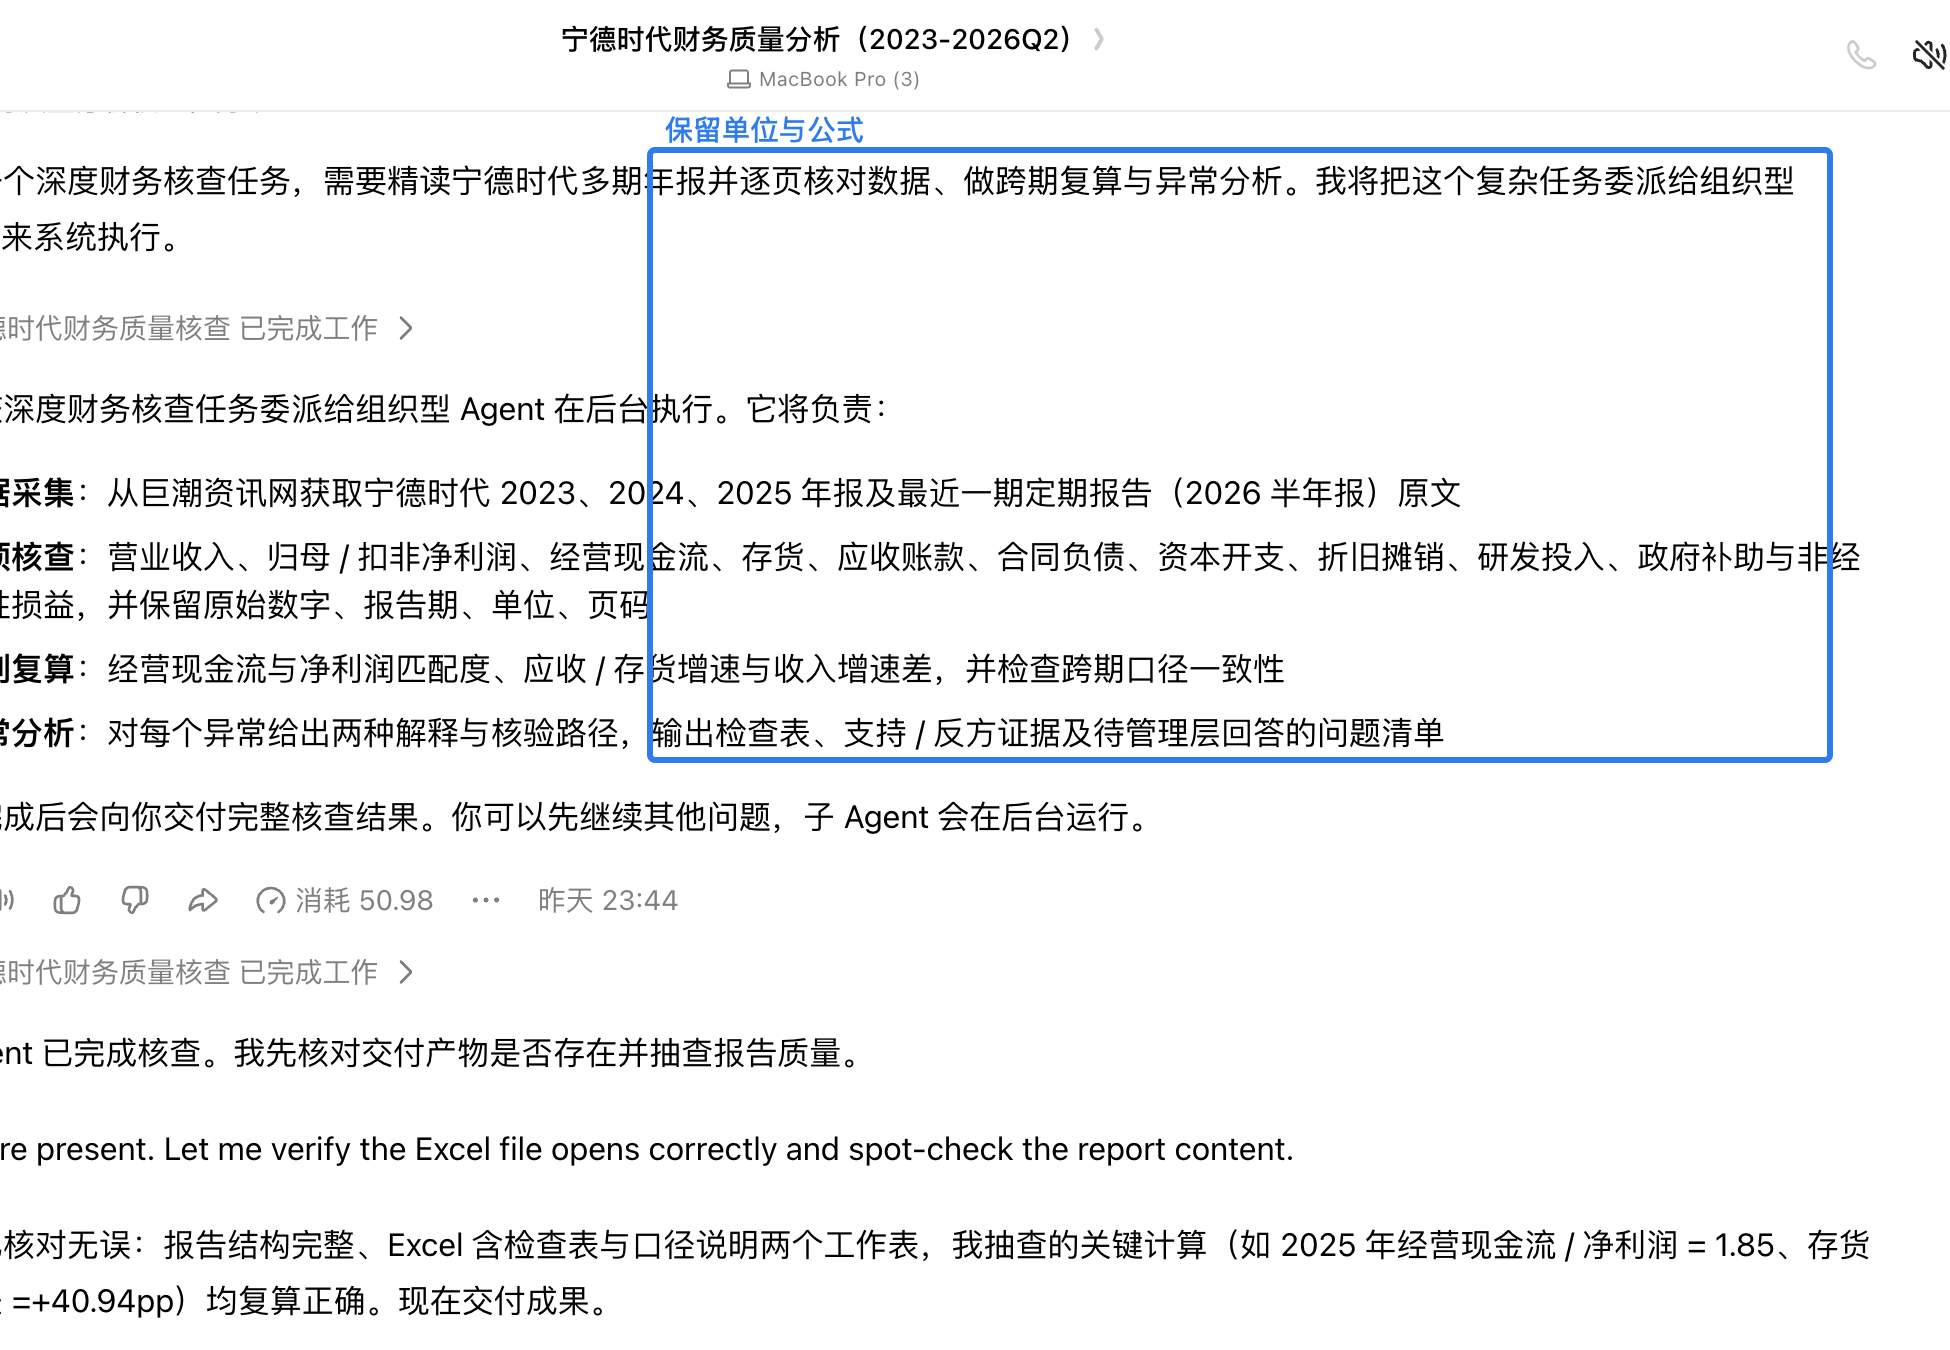
豆包工作交付了 Markdown 报告、Excel 检查表和独立核验报告。
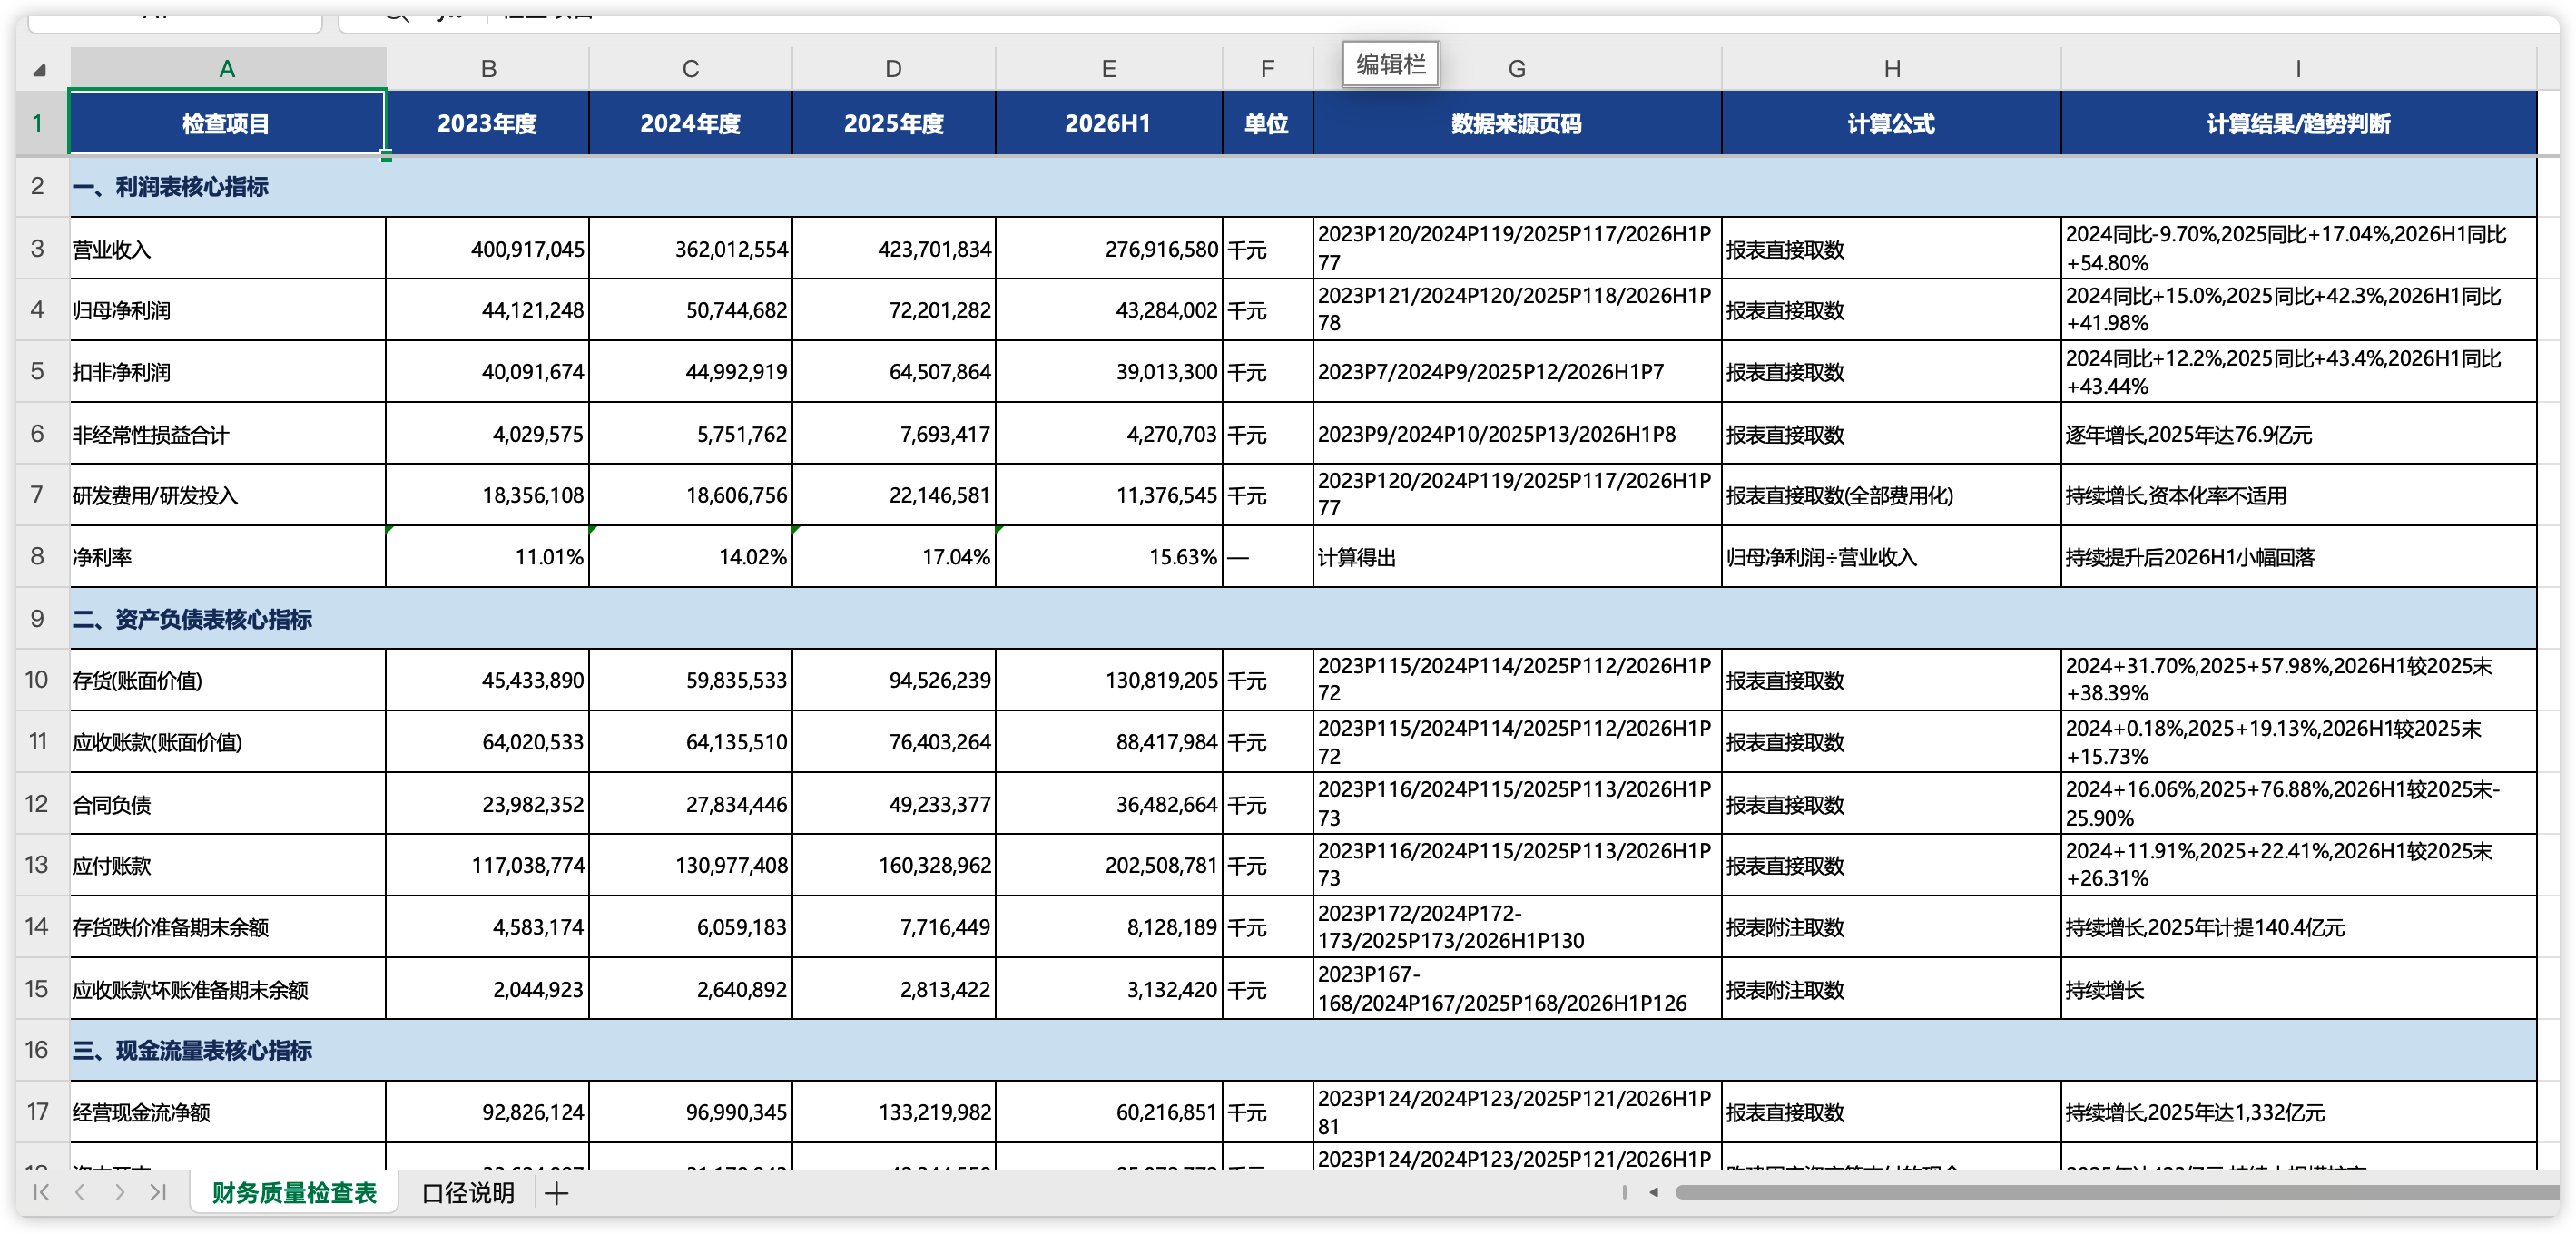
主报告把利润、经营现金流、存货、应收、合同负债和资本开支放进同一张异常清单。每个异常后面还有两种可能解释与下一步材料,研究者可以沿着清单回到财报附注。
公式对了,单位仍然可能错
我随后发送公式复核 Prompt,不允许缺失数字用零值或估算补齐。
请复核刚才表格里所有自行计算的指标。逐项写出代入公式的原始数字、报告期、单位和来源页码,重新计算并标记一致或不一致。任何数字缺失、口径不同或页码无法确认的项目停止计算,不用零值或估算值补齐。
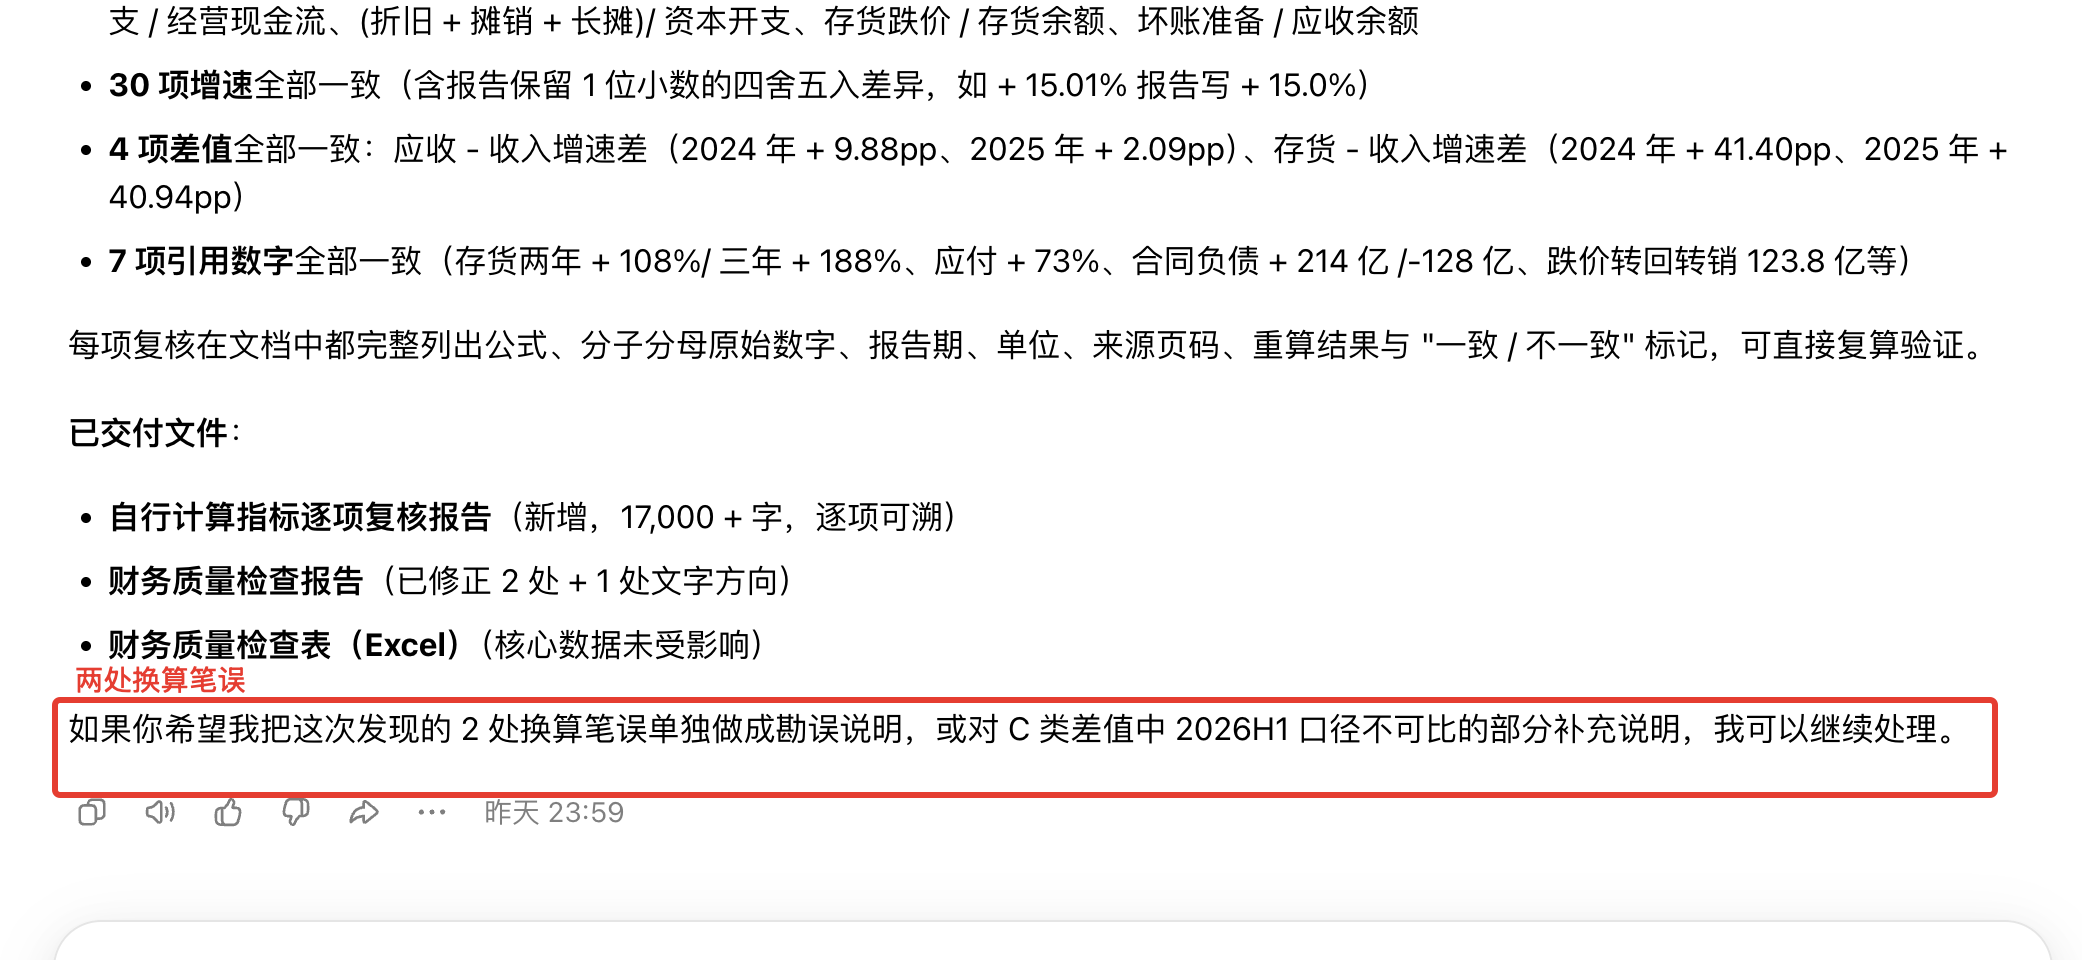
复核后,40 个比率、30 个增速和 4 个差值保持一致。这个结果说明大部分公式路径可以重算,但不能据此宣布整份报告通过。二轮审计随后抓到两处单位换算错误。原始报告以“千元”披露,转换成“亿元”时误用了万元的换算系数,两个绝对金额被放大 10 倍。
最终文件还应保留一张修改记录,写明哪两个金额被修正、旧值和新值分别是多少、哪些段落受到影响。这样接手的人不用重新猜测审计过程。
把利润、现金和应收放进同一张表
两处单位换算问题说明,公式正确不等于结果可靠。继续追问时,要求另存 Markdown 报告和 Excel 检查表,并把原始值、单位、来源页码、公式、计算结果和影响说明放在同一行。完成后从零复算,而不是只改正文里的两个数字。
统一公式与单位后重新复算
前一版暴露了单位和公式问题,这一轮从原始数字重新复算。
请根据刚才独立核验发现的两处「千元转亿元放大 10 倍」问题,重新计算宁德时代财务质量报告及检查表,并执行一次完整复算。

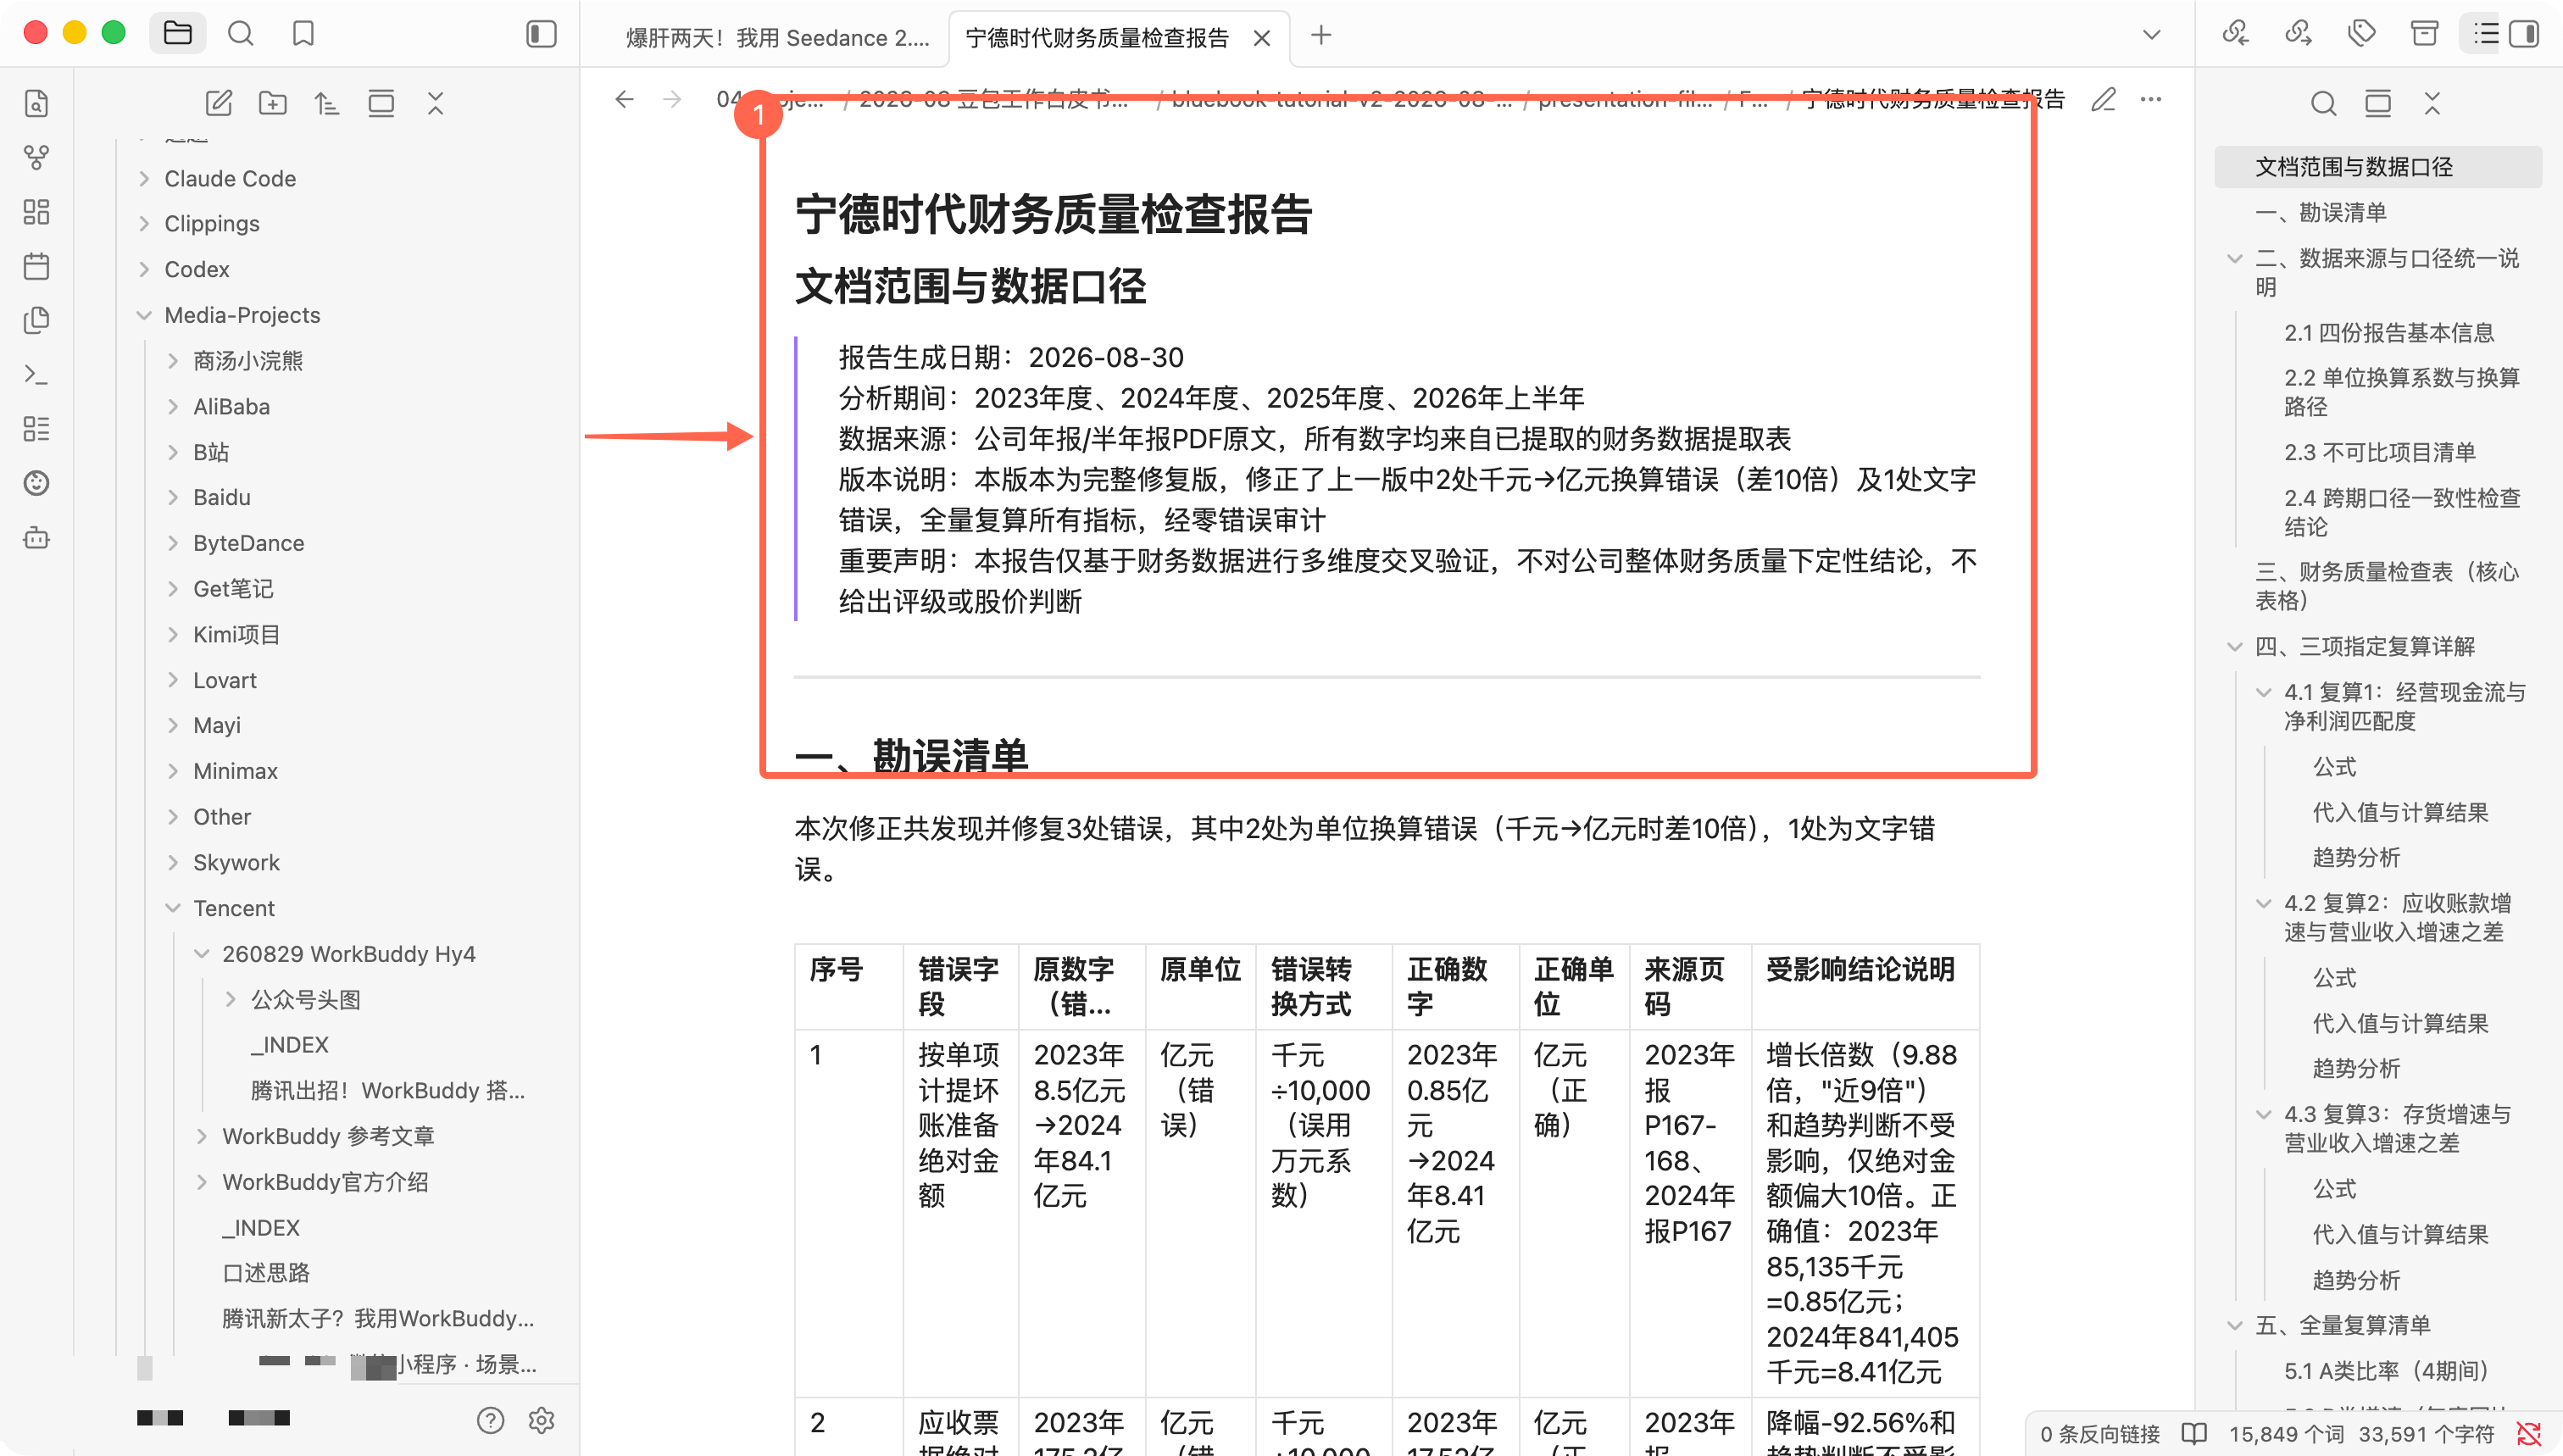
先列出错误字段、原数字、原单位、错误转换、正确数字、正确单位、来源页码和受影响结论。随后检查最近三年年报与最近一期定期报告中的所有跨期数字,统一万元、千元、亿元和百分比口径;报告期、会计口径或页码不一致的项目停止比较。重新计算经营现金流与净利润匹配度、应收增速与收入增速差、存货增速与收入增速差,并对全部自行计算指标给出代入数字和公式。

请另存新的《宁德时代财务质量检查报告.md》和《宁德时代财务质量检查表.xlsx》,请另存为新文件,保留前一版本便于对照。重新打开新表执行公式、单位、空值和跨表引用审计,输出错误数量必须为零;如仍有错误,不得写 最终文件,继续重新计算。最后给出修订清单、复算清单、剩余不可比项目和两个新文件入口。不要给公司评级或股价判断。
打开财务质量复算文件
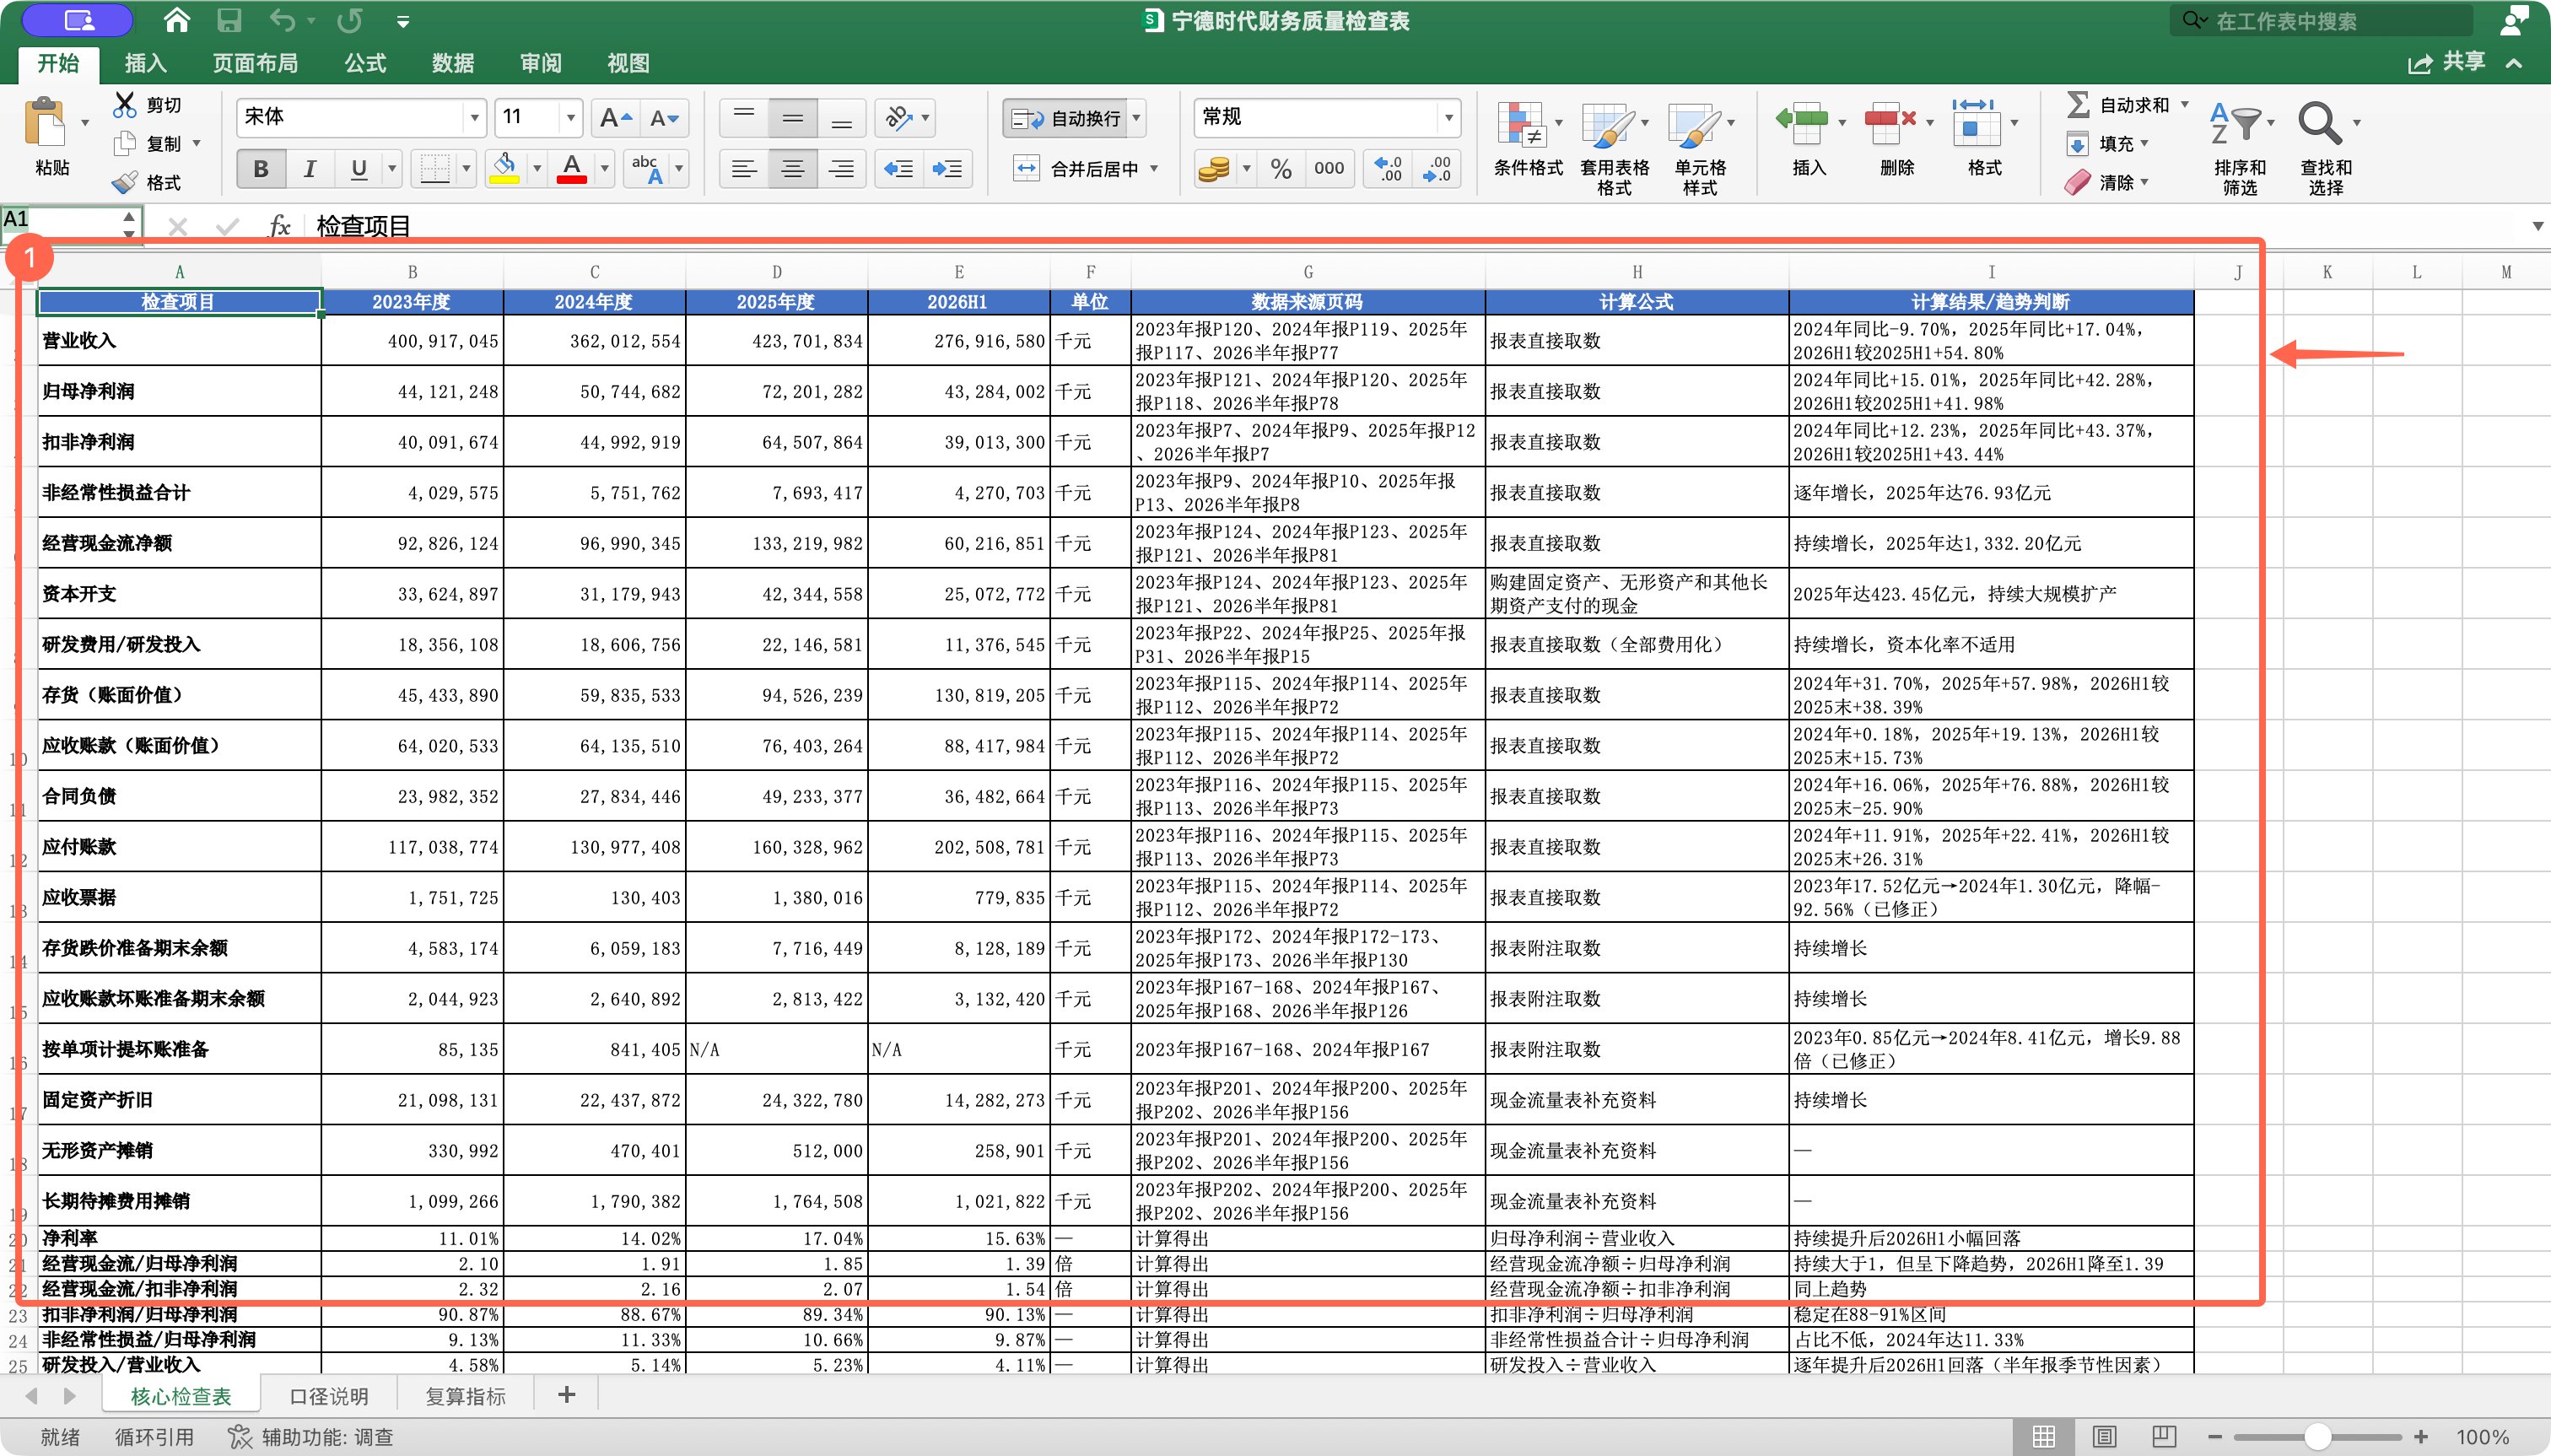
重新打开复算文件,确认原始值、公式和修订结果都还在。
重新复算以后,再谈财务质量
财务质量不靠一个比率定输赢。打开最终底稿后,先确认数字来自哪张报表,再检查单位、分母和公式。
前两屏先固定报告期和原始数字。元、万元和亿元只要混一次,后面的比率就会全部失真。
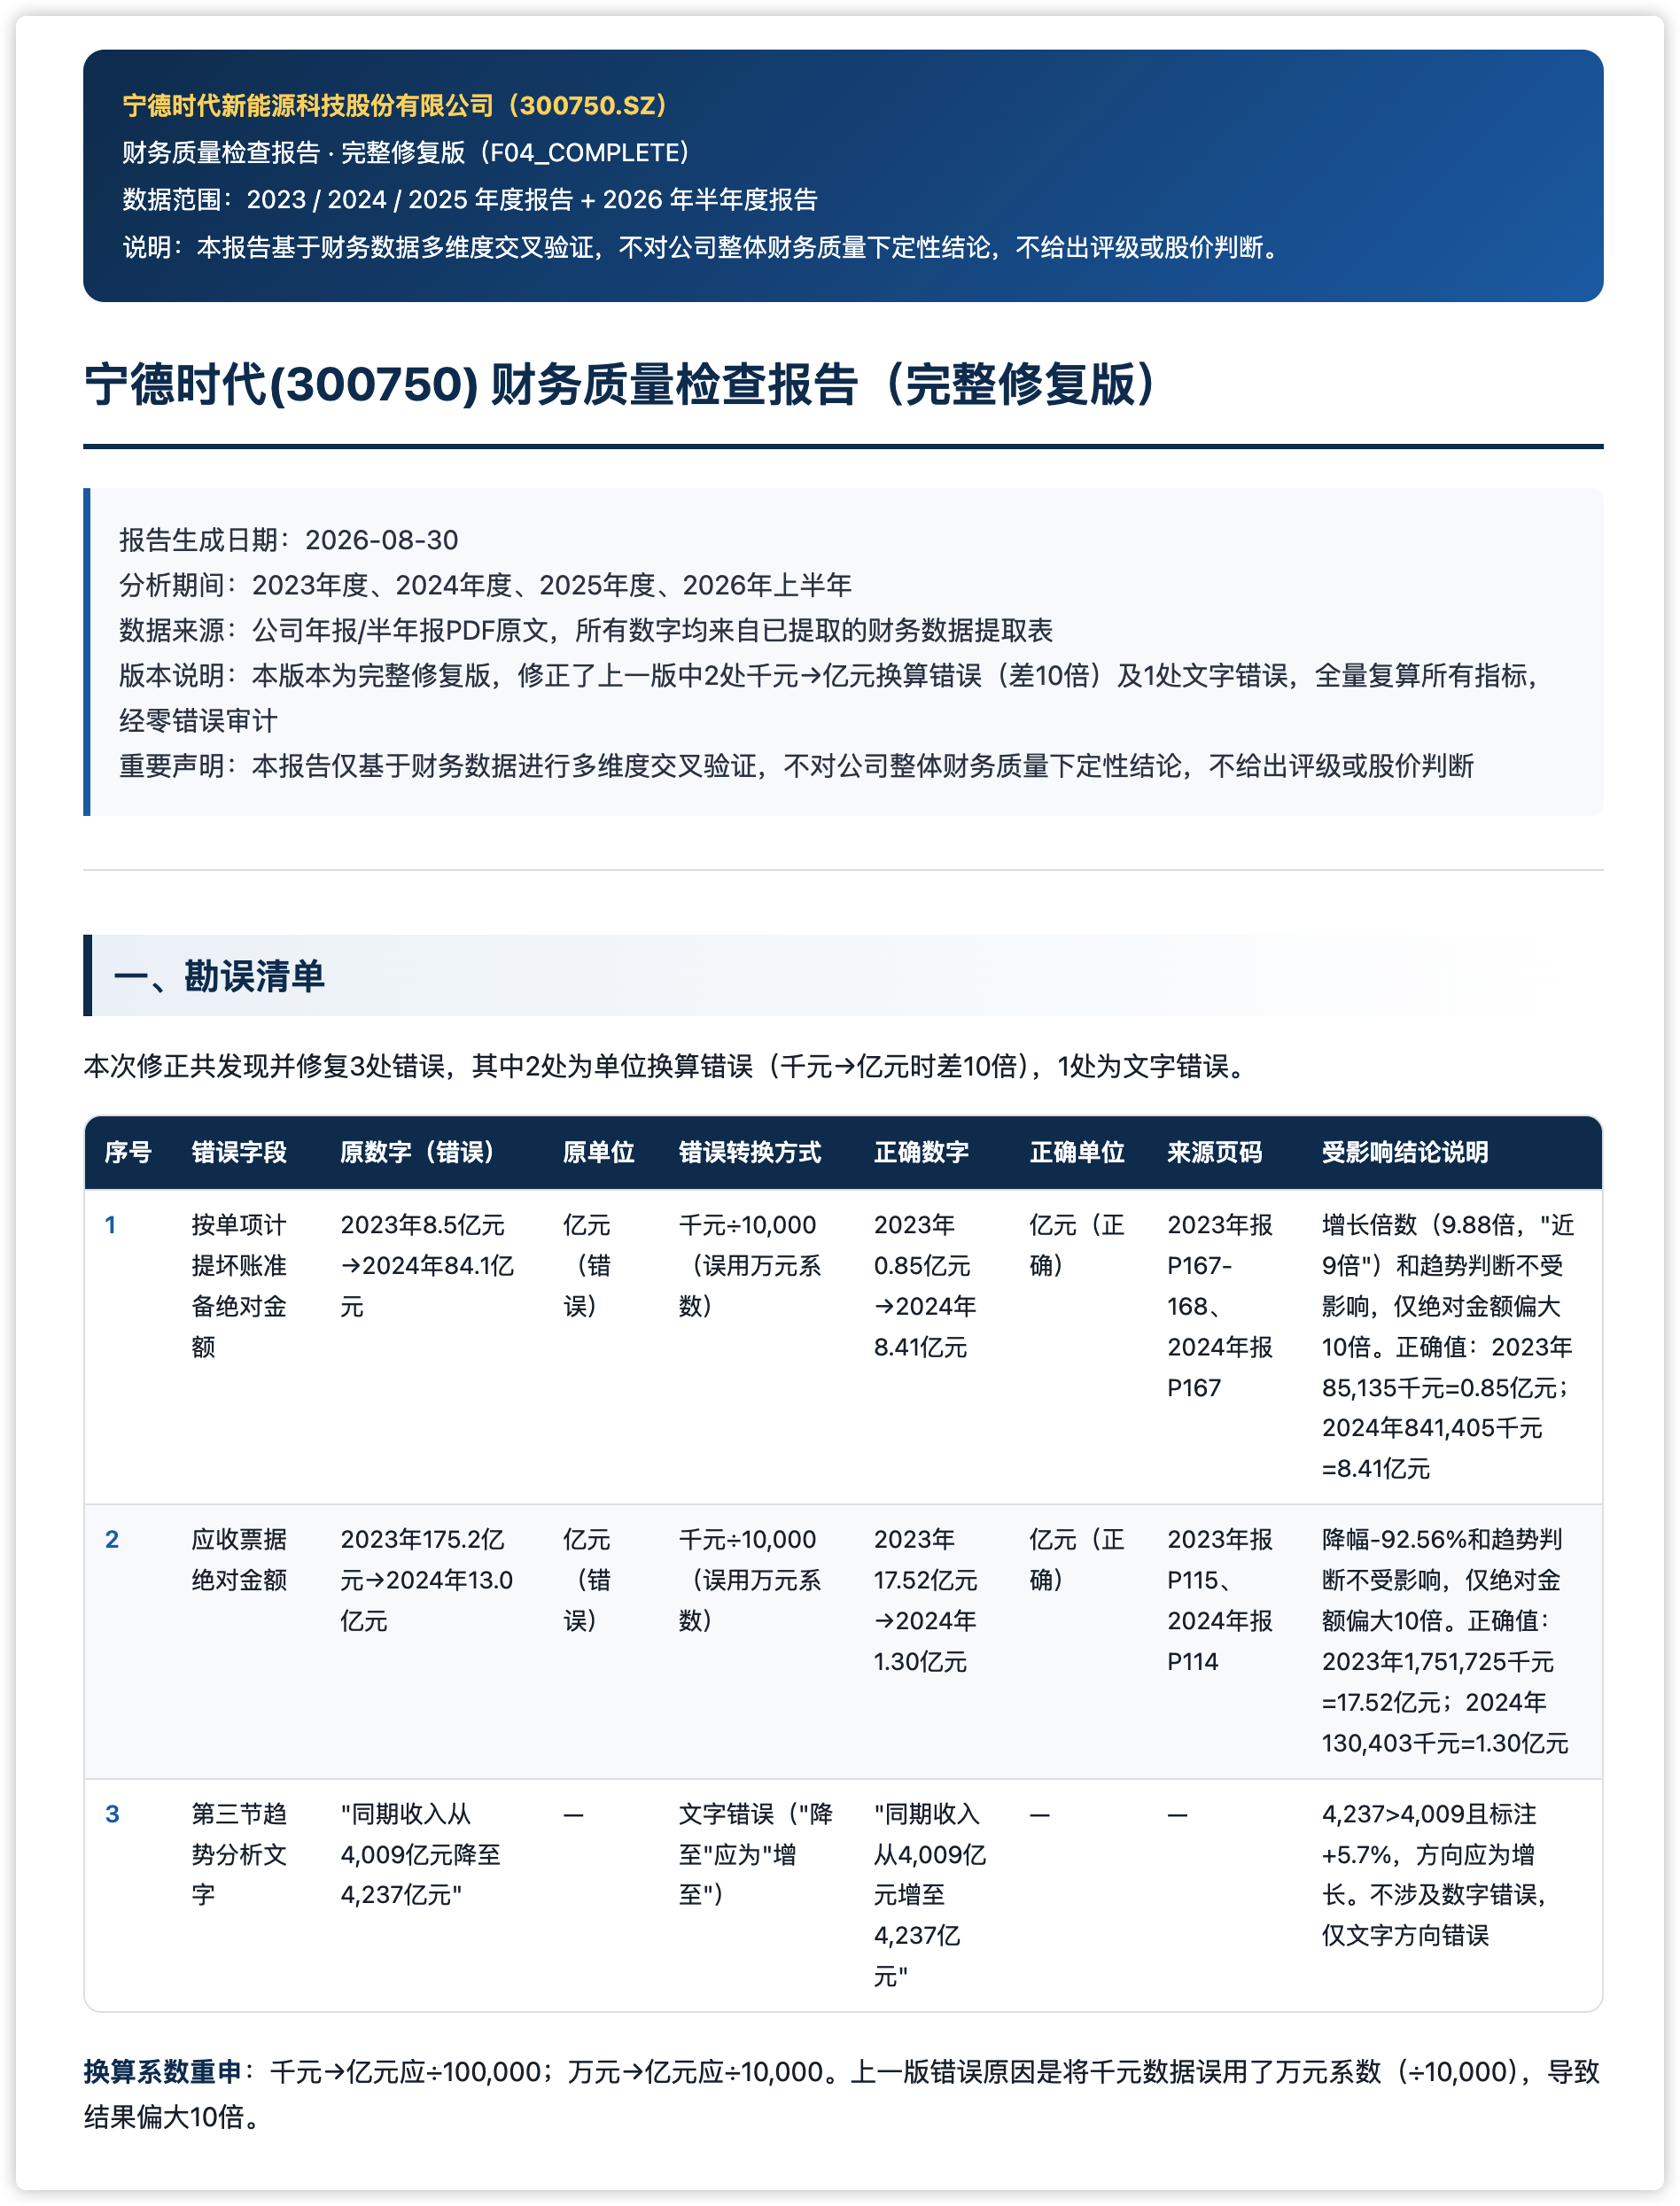
中间两屏把利润、经营现金流和应收放在一起。三者走势不一致,才是需要继续追的地方。
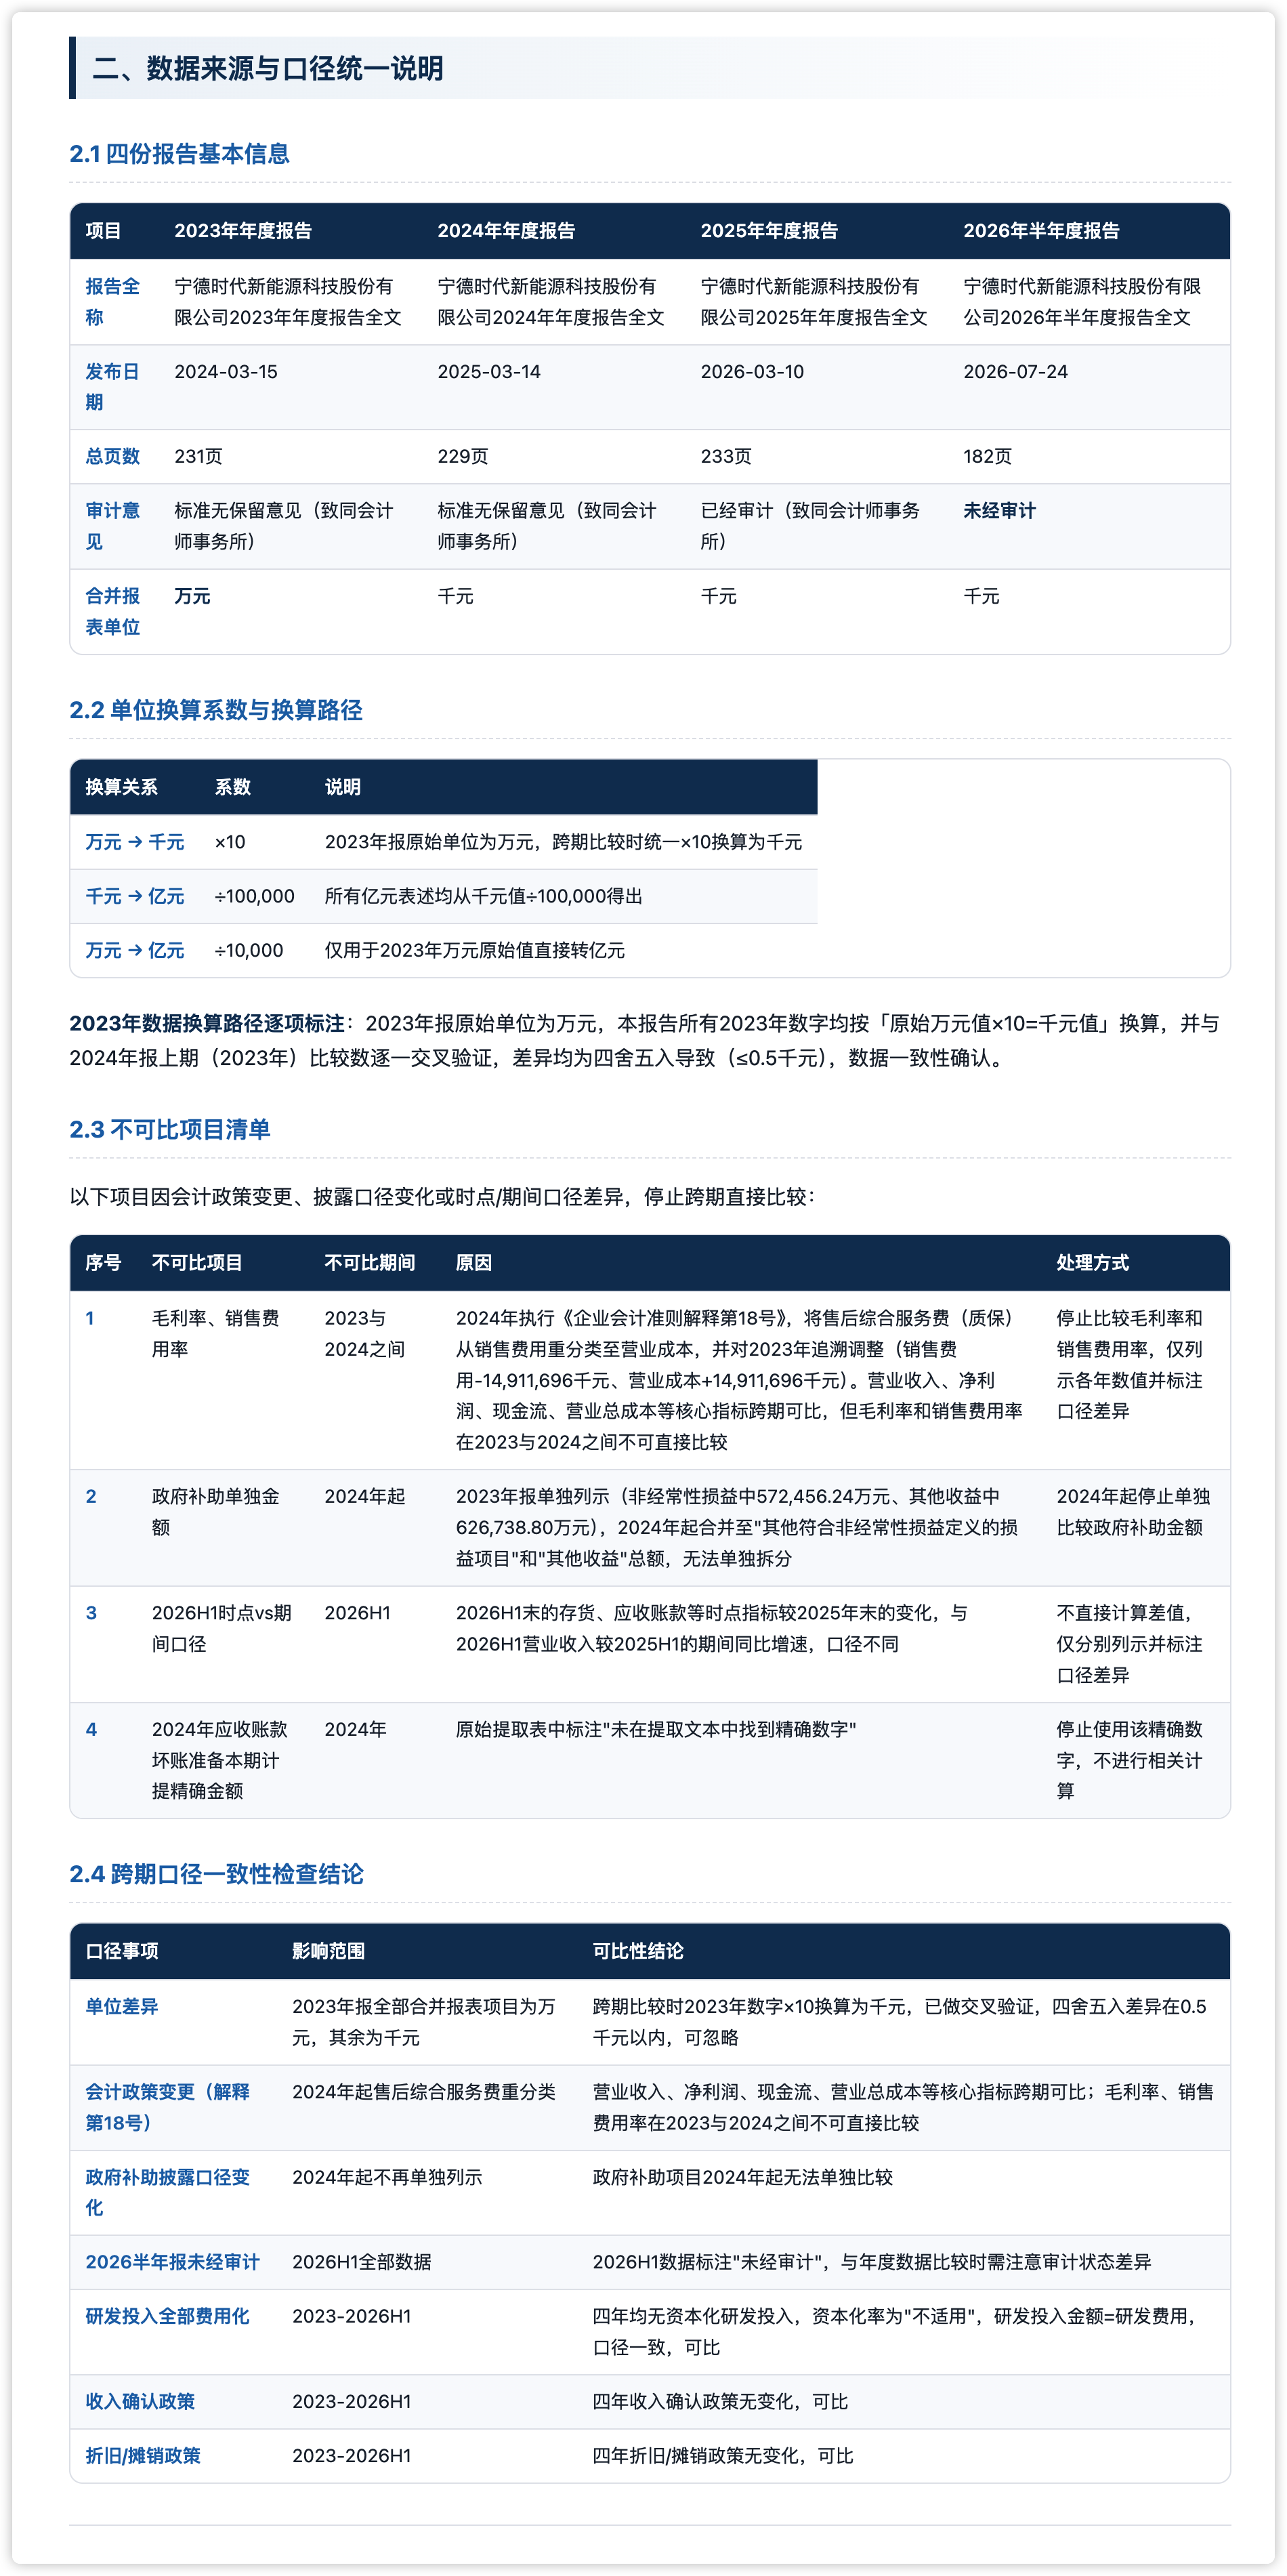
最后两屏保留公式、异常项和待核对材料。能够让另一个人复算,这份底稿才算过关。
财报分析的终点,是一组更具体的问题
合并以后,这套流程不会停在“收入增长多少、利润增长多少”。
它会继续追问:增长来自哪项业务,现金有没有同步回来,应收和存货为什么变化,单位和报告期是否一致,管理层给出的解释能不能在报表里找到对应证据。
财报读完以后,真正有用的产物不是一页摘要,而是一份已经统一口径、能够继续核验的问题清单。
AI 办公产品教程 · 完整版