
16 · 行业应用
金融服务
而不是放上最终决策席 研究截止:2026 年 9 月 3 日。授信、核保、理赔、投资、交易、支付、反洗钱与监管报送均为高风险活 动;智能体可以调查、计算、核验和编排,但最终责任、授权、签发、申诉与审计必须归人。
本章核心结论
- 金融智能体正从客服问答扩展到客户经营、对公风控、反洗钱调查、资产负债核验、保险条款/理赔、 财富研究和监管报送。
- AlphaMo 说明特征、模型和策略可拆成协作智能体;ICBCBench 说明“会写报告”不等于“会做金融研 究”,必须考计算、日期、监管口径、证据和建议。
- 最重要的变化,是把对公风控还原为贷前尽调、审查、贷中监测、贷后预警和风险处置,而不是让 大模型给一个授信分数。
- 金融智能体的效果必须结合具体任务、样本范围、运行周期和人工复核结果进行验收。
一、行业边界与核心业务链
本章覆盖银行、保险、证券、资产管理、财富管理、支付与金融科技。推荐模型、OCR、反欺诈评分、 规则引擎和 RPA 是重要部件,但只有在权限、任务状态、工具调用、人工闸门和结果回查完整时,才 构成执行型智能体。 银行链:客户识别/KYC → 产品与适当性 → 授信 → 交易运营 → 持续风险 → 处置/催收 → 合规报送 保险链:需求与条款 → 核保定价 → 承保 → 保全服务 → 报案/定损 → 理赔 → 反欺诈 → 再保与合规 投资链:研究 → 组合构建 → 交易前合规 → 执行 → 监控 → 归因与再平衡
二、逐环节问题
环节 典型问题 智能体机会 人工闸门 客户经营 信息分散、产品与客户约束难 对齐 客户摘要、需求线索、方案草稿和服务回写 适当性、承诺和推荐 贷前/审查 工商、财务、流水和外部风险 难穿透 多源核验、矛盾证据、补件和审查清单 现场调查、批准/拒绝、额度与 定价 贷中/贷后 静态报表滞后、风险传导难解 释 时序状态、预警剧本和核查任务 限额、冻结、收贷与法律处置 反洗钱 预警多、关联证据拉取耗时 交易图谱、证据包和调查报告草稿 EDD、可疑定性与报送 保险产品/理赔 条款复杂、材料多模态、欺诈 与误伤并存 条款原子化、配置校验、定损和反欺诈线索 核保、条款签核、拒赔与支付 投研与组合 口径、日期、计算和引用易错 深度研究、计算核验、组合偏离与情景比较 投资建议、交易和再平衡 监管报送 规则版本多、字段和勾稽复杂 取数、校验、草稿、复核任务与回执 复核、签发、更正和问责
三、AI 智能体全景
智能体或形态 业务位置 应用边界 网点制度与流程助手 网点运营 回答制度与流程问题并展示出处,复杂事项转后 台 客户经理服务副驾驶 客户经营 汇总客户信息并生成服务建议,不擅自推荐或承 诺收益 AlphaMo 特征/模型/策 略智能体 风控工程 专业材料;策略不等于自动审批 贷前尽调与授信审查智 能体 对公信贷 执行多源核验和审查准备,保留现场核验与人工 签批 贷中监测、贷后预警与 风险处置智能体 持续风险 监测风险并发起处置建议,关键处置必须授权 反洗钱调查智能体 AML 综合材料;不自动定性/报送 客服摘要与工单智能体 客户服务 多银行研究 银行研发编码与测试智 能体 金融科技 二次案例;代码审查/发布不绕过 LCR/IRRBB 核验智能 体 资产负债 ICBCBench 评测映射;不是生产部署证明 保险条款智造与产品配 置智能体 保险产品 二次企业案例;法务/精算/合规签核 车险理赔材料理解与图 像反欺诈智能体 理赔 线索;不得据评分直接拒赔 财富顾问副驾驶与研究 核验智能体 财富/证券 辅助研究和客户服务,所有建议由持牌人员复核 组合监控与再平衡候选 智能体 资管 监控组合并生成再平衡建议,不自动交易 支付反欺诈协作与监管 报送候选智能体 支付/合规 应用方法
四、重点智能体工作卡
1. 对公信贷全周期智能体组
字段 内容 输入 工商股权、财报、流水、税务、订单/物流、征信、司法舆情、合同和担保 判断与工具 主体穿透、交叉核验、时序风险、契约检查;连接信贷、评级、押品、交易和外部数据 输出 矛盾证据、补件、审查清单、风险剧本、核查和处置方案草稿 人工控制点 客户验真、授信批准/拒绝、额度、定价、提款限制、冻结、收贷和诉讼 验收 证据完整、复算、预警提前量、误报漏报、处置闭环、偏差与申诉
2. 反洗钱调查智能体
字段 内容 输入 KYC、交易流水、账户关系、名单、历史预警和规则 工具 AML 平台、核心/支付、客户主数据、图数据库、名单和案例库 输出 交易脉络、风险点、证据包、补充调查与报告草稿 人工控制点 PEP/ 受益所有人/资金来源核验、EDD、可疑定性和报送 验收 证据召回、误关联、调查时长、引用、人工修改、审计和客户申诉
3. 保险条款智造与配置智能体
字段 内容 输入 原始条款、模板、医学/保险知识、监管和公司规则 工具 条款库、产品工厂、核心保险、核保/理赔规则、审批与版本 输出 原子条款、字段、冲突、配置草稿、测试与写入记录 人工控制点 法务、合规、精算逐级签核;未经审批不得上线 验收 字段/规则映射、冲突召回、回归测试、错版、回滚和签核
4. 金融研究与证据核验智能体
字段 内容 输入 研究任务、财报/公告、行情、监管文本、内部研究和日期 判断与工具 拆题、检索、确定性计算、口径/日期核验和引用支持检查 输出 底稿、计算、逐条引用、报告、冲突和不确定项 人工控制点 研究结论、评级/建议、对客材料和任何投资交易 验收 标准答案、计算可复算、日期/规则版本、引用支持度和专业 Rubric
五、代表案例与图片
中信百信银行 AlphaMo 把特征挖掘、模型开发和策略寻优拆成协作链。公开效率和风险预测数字均为 案例公开口径,仍需核验测试集、基线、时间窗和生产范围。
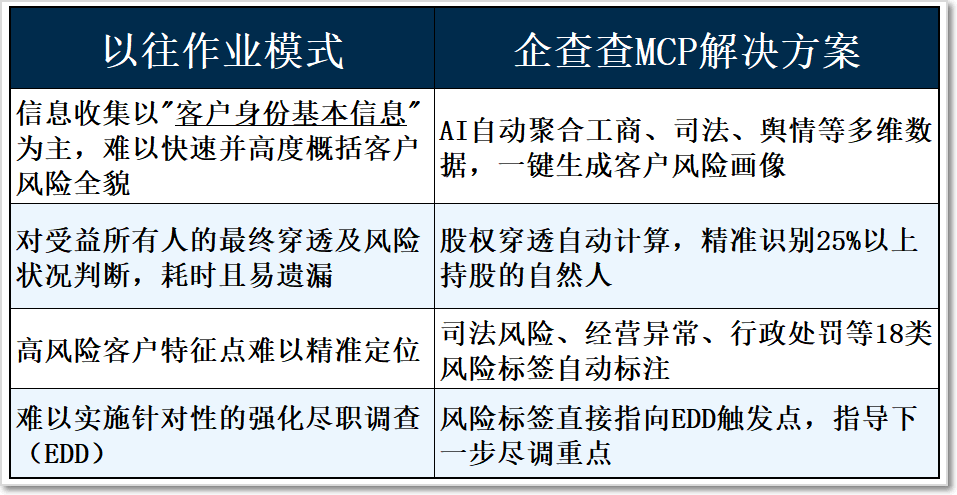
图:AlphaMo 智能风控工程体系 银行投入产出材料记录交通银行公开的场景/智能体数量和四维价值评估,但数量未逐项定义,不能等 同于完整智能体数量。更可复用的经验是:业务部门承担真实成本,小范围试点以运行数据决定扩大。 图:银行 AI 投入产出研讨会现场 反洗钱实践演示企查查 MCP 拉取工商、股权、司法和关联关系数据并草拟报告;单一商业数据源不足 以完成合规定性。
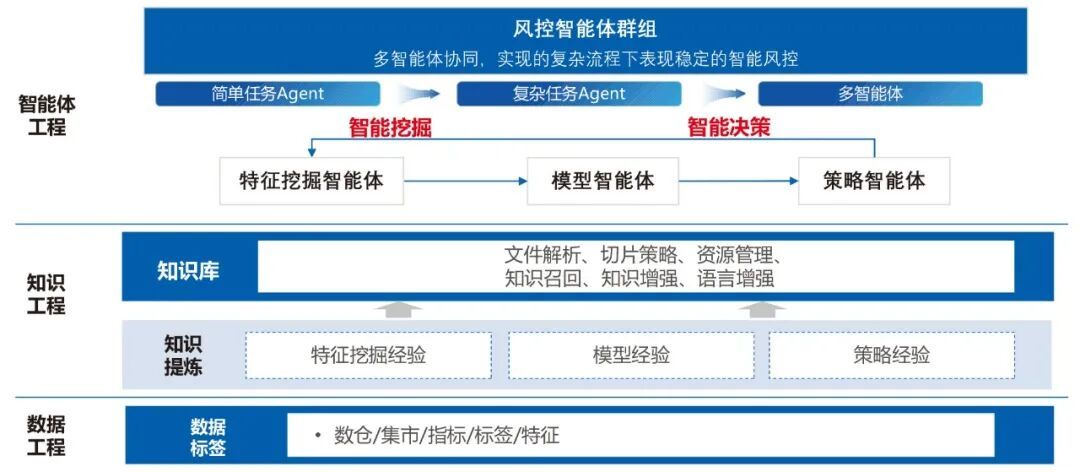
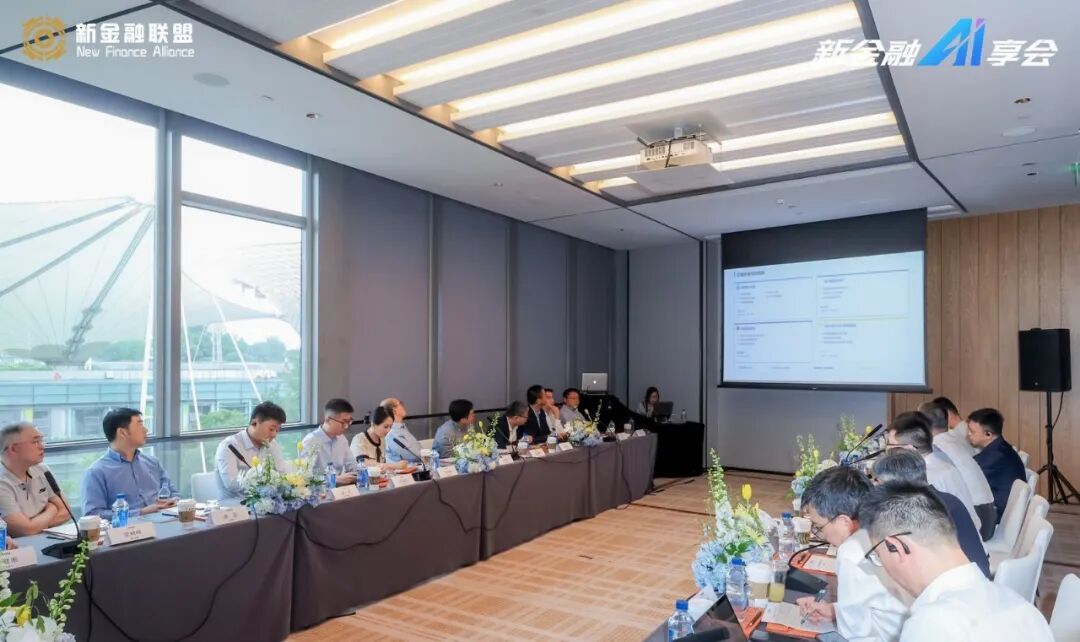
图:反洗钱尽调流程应用示意图
六、系统、数据与权限
- 核心系统包括 CRM/KYC、核心交易、信贷、评级、押品、AML、保险核心/理赔、投研/组合/订单、 支付风控、监管数据集市。
- 数据按客户、账户、产品、机构和用途授权;敏感数据脱敏,外部模型不得获得不必要的交易明细。
- 读、建议、建任务、改字段、发起交易、资金划转和报送签发分级授权;所有写操作幂等、回查、 可撤销并留审计日志。
- 模型、规则、名单、监管口径和产品版本都要可追溯;高风险输出展示依据、反方证据和人工采纳/ 否决。
七、落地路线与验收
- 先选网点问答、客服摘要、研究核验或贷后材料归集等可回顾验证场景,建立金标准和损失基线。
- 影子运行并与人工结论对比,检查不同客户群体、产品和周期的偏差。
- 开放内部建单、补件和草稿回写;授信、拒赔、投资、交易、支付和报送仍人工签批。
- 以小额度、白名单和双重确认试点低风险动作,演练超时、数据缺失、误操作、回滚和人工接管。
- 规模化前持续监测漂移、投诉/申诉、人工修改、业务结果和单位成本。 验收同时覆盖任务正确、业务结果、流程闭环、系统可靠、使用率、偏差、越权、申诉与审计;不能 只看模型准确率或处理量。
八、风险边界
- 大模型不能作为授信、核保、拒赔、投资、交易、冻结、扣款或可疑报送的唯一决策者。
- 对客户产生不利影响时,必须给出可理解理由、人工复核和申诉渠道。
九、来源索引
核心来源
- 银行 AI 的新拐点
- AI 重做对公风控
- 19 家上市银行大模型应用
- ICBCBench 金融大模型评测
- 中华财险 AI 转型
- 大模型赋能客服中心与远程银行
- 证券公司财富管理数智化
- 支付反欺诈与反洗钱
- 平安智能理赔助手